⚡ 30 秒掌握本期重點
本週 AI 產業進入「能力分層 + 監管重定價」的雙軸轉折:Anthropic 用「Mythos / Opus 4.7 / Claude Design」三層敘事把市場切成聯盟、開發者、應用三段,OpenAI 用 GPT-Rosalind + GPT-5.4-Cyber 雙垂直回應;同一週歐盟對 Meta 開出 DMA 反壟斷判決、OpenAI 內部信外洩攻擊 Anthropic 營收灌水、Sam Altman 住所遭武裝攻擊未遂——技術競爭和估值故事被同時重寫。
* 前沿模型競賽:Anthropic 4/16 GA Claude Opus 4.7(SWE-bench Verified 87.6%)、4/17 推 Claude Design;OpenAI 同日推 GPT-Rosalind 生科專用模型;Mythos Preview 透過 Glasswing 聯盟限定存取,能力分層三層化已成型
* AI 工作台控制權:OpenAI Codex macOS 版加入電腦操控、上網、生圖、記憶、外掛五項;AWS Bedrock AgentCore 用企業合規當槓桿,桌面與雲端的代理戰場同時開打
* AI 基礎設施與供應鏈:台積電 Q1 財報後,台股總市值升至 $4.14 兆超越英國,成為全球第 7 大;CoWoS 月產能 2025 年底 ~80k WPM、2026 年底目標 ≈ 100-130k WPM 仍可能短缺;Tesla AI5 完成 tape-out 但延後 2 年(單一 AI5 ≈ 雙 AI4 的 5×)
* 監管與資本重定價:歐盟判定 Meta WhatsApp AI 訂閱違反 DMA;OpenAI CRO 內部信指控 Anthropic $30B 年化營收中 $8B 為認列差異;Sam Altman 4/10 住所遭攻擊未遂,AI 公司高管安全成本進入估值模型
最需要帶走的判斷:這輪競賽的贏家不會是「最強通用模型」的擁有者,而是能同時掌控能力分層、合規敘事、供應鏈槓桿三項武器的全棧玩家——而台灣的位置,正好卡在這三項武器的物理咽喉。
Thanks for reading! Subscribe for free to receive new posts and support my work.
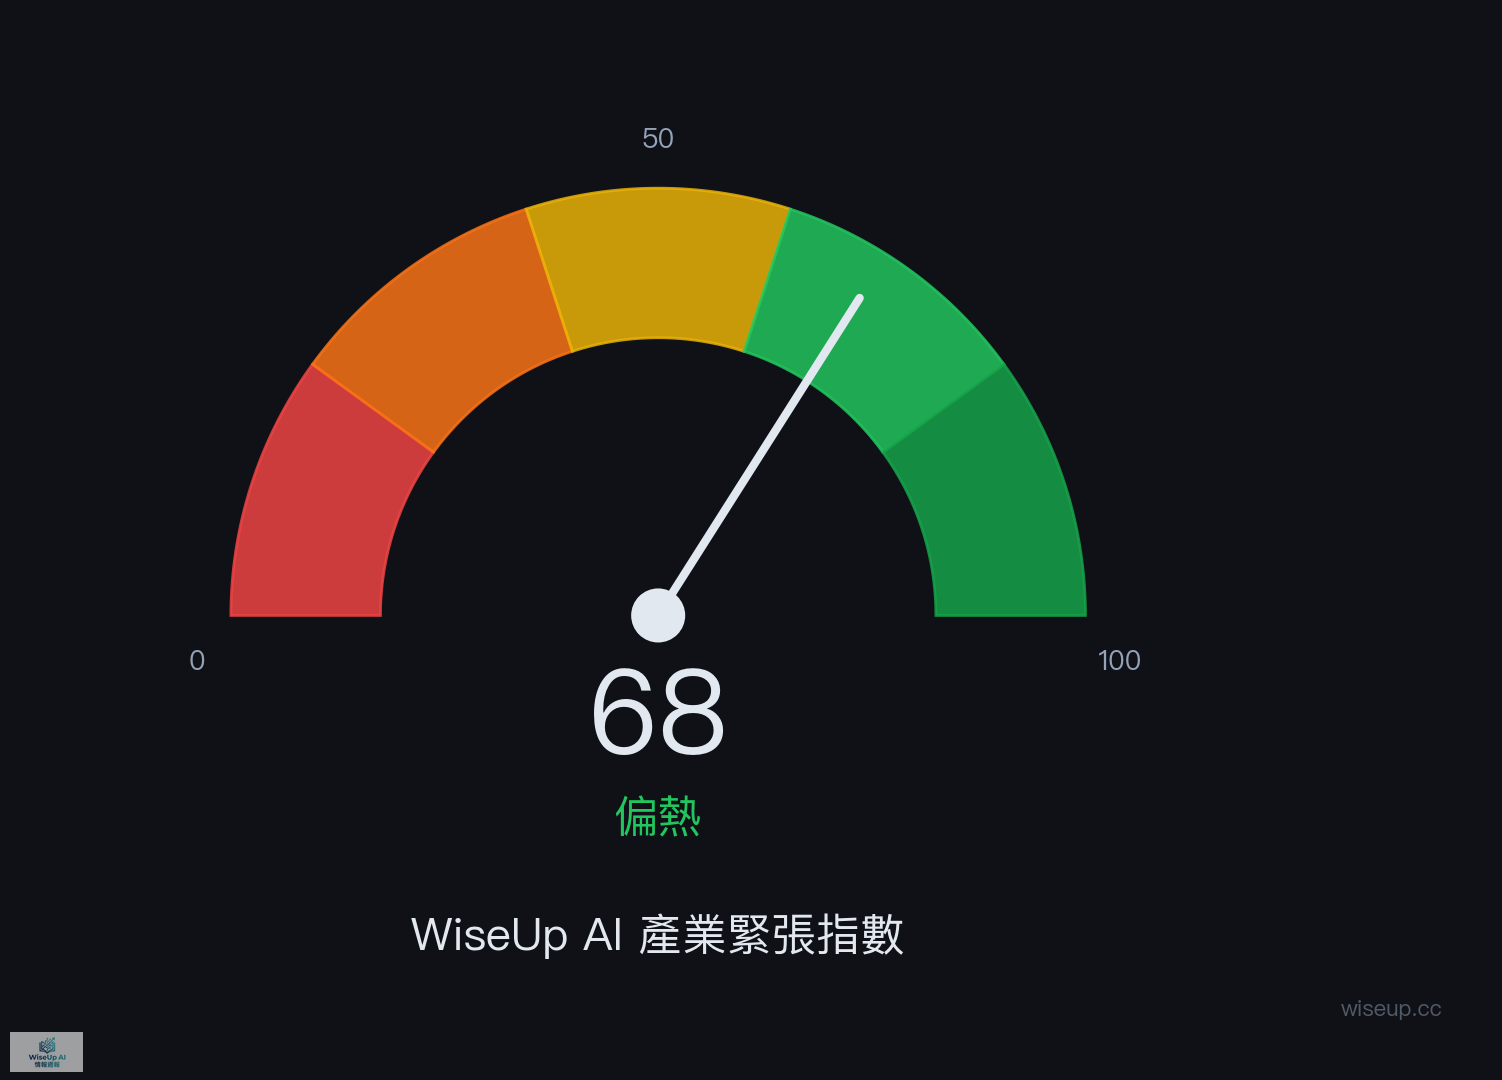
📊 WiseUp 指數:68 ↑
WiseUp 指數是什麼? 我們每週從競爭強度、技術突破、監管政策、資本流動、生態震盪五個維度,追蹤 AI 產業的「緊張程度」。50 為基準線——超過 50 代表這週的變化比平常劇烈,低於 50 代表相對平靜。
巨頭在多條戰線發動模型軍備競賽,並將戰火延伸至開發者工作台,產業在高速整合中緊張度攀升。
競爭強度 18/20 — Google、OpenAI、Anthropic本週密集發布或預告新一代旗艦模型與應用,在語音、資安、生物、工作台等多個戰線正面交鋒。
→ 對你的影響:你將面臨更複雜的模型選擇,需密切關注各巨頭在特定領域(如資安、語音)的專長分化,並評估新工具(如Codex macOS App)對你工作流程的潛在影響。
技術突破 14/20 — AI模型在長時推理、垂直領域(生物、機器人)應用及本地端系統工具整合上取得顯著迭代進展。
→ 對你的影響:你需要重新評估AI在複雜、長週期任務(如研究、自動化)中的實用性,並開始思考如何將AI代理深度整合進你的本地作業系統與專業工具鏈。
監管政策 12/20 — 監管機構對AI模型威脅關鍵基礎設施(如金融系統)發出預警,巨頭則以發布專用模型(如資安模型)進行自律回應。
→ 對你的影響:你應關注AI在關鍵系統中的應用風險,並優先選擇那些主動展示合規與安全實踐(如發布專用審計模型)的供應商。
資本流動 11/20 — 產業焦點轉向AI成本優化與推理效率,基礎設施巨頭(如Tesla)的晶片計畫持續推進,但未見大額融資或裁員震盪。
→ 對你的影響:你應開始仔細評估AI應用的長期成本結構,並關注硬體供應鏈(如台積電、三星)的產能動向,這將影響未來模型的可用性與價格。
生態震盪 13/20 — 各大平台全力爭奪開發者,透過發布各式SDK與代理平台將AI工作流鎖定;AI晶片供應鏈動向持續受到高度關注。
→ 對你的影響:你將被捲入一場『平台鎖定』之戰,選擇開發工具與平台時需更謹慎評估其生態封閉性;同時,AI晶片的任何供應鏈新聞都可能直接影響你的專案時程與預算。
📑 本期目錄
* 前沿模型競賽
* AI工作台與平台控制權
* AI基礎設施與供應鏈
* 監管與資本重定價
1. 前沿模型競賽
誰在移動
這週的真正大事不是「垂直專業化」這個抽象趨勢,而是三件已經發生的事:Anthropic 在 4/16 把 Claude Opus 4.7 全面 GA(不是傳聞,是已上線的事實)、OpenAI 在同一天發布 GPT-Rosalind 生科專用模型、Anthropic 隔天 4/17 推出 Claude Design 直接挑戰 Figma。把這三件事放在一起,本週競賽的真實結構浮現:能力分層 + 垂直專業化——Anthropic 用「Mythos Preview(限定存取的最強模型)→ Glasswing(網安聯盟)→ Opus 4.7(公開民用版)」的三層敘事,OpenAI 用「GPT-5.4-Cyber(網安)+ GPT-Rosalind(生科)」的雙垂直回應,Google 則繼續以 Gemini 3.1 Flash TTS 拓寬語音入口。
發生了什麼事
四天內五個模型/產品發布,這不是「48 小時的密集」,是一場結構戰:
* 日期:4/14 | 廠商:OpenAI | 發布:GPT-5.4-Cyber | 關鍵屬性:網安垂直,受信任存取
* 日期:4/15 | 廠商:Google | 發布:Gemini 3.1 Flash TTS | 關鍵屬性:語音生成,TTS Arena Elo 1,211(第二名,首位是 Inworld TTS 1.5 Max 1,215)
* 日期:4/16 | 廠商:Anthropic | 發布:Claude Opus 4.7(GA) | 關鍵屬性:旗艦升級,含 Cyber Verification Program
* 日期:4/16 | 廠商:OpenAI | 發布:GPT-Rosalind(限定存取) | 關鍵屬性:生命科學專用:藥物研發、基因組學、蛋白質推理
* 日期:4/17 | 廠商:Anthropic | 發布:Claude Design(Anthropic Labs) | 關鍵屬性:從 prompt 直接生成可運行的 prototype,挑戰 Figma
Anthropic 的三層敘事是本週主線——4/7 已經宣布的 Claude Mythos Preview 不是普通模型,是 Anthropic 目前最強的網安/前沿能力模型(SWE-bench Verified 93.9%、USAMO 97.6%),但僅供 Project Glasswing 聯盟成員存取。Glasswing 創始成員包括 AWS、Apple、Broadcom、Cisco、CrowdStrike、Google——一個跨美國科技巨頭的網安防禦聯盟。Opus 4.7 則是「降低網安濫用風險的平民版」:能力夠強但加上 Cyber Verification Program 等防護,讓開發者社群也能用。這是一個三層市場分割:頂層(Mythos)給聯盟、中層(Opus 4.7)給開發者、應用層(Claude Design)給設計師——每一層都有自己的定價權和壟斷邏輯。(前週背景:4/7 Mythos Preview + Glasswing)
OpenAI 的回應是雙垂直化:GPT-5.4-Cyber(4/14)對打 Glasswing 在網安市場的話語權,GPT-Rosalind(4/16)開闢生科這個 Anthropic 還沒卡位的垂直。GPT-Rosalind 採限定存取模式(要申請、不能直接 API 拉),跟 Mythos 的限定模式對稱——OpenAI 也學會用「能力鎖定」當商業武器。
來龍去脈
垂直化不是策略選擇,是商業模式被逼出來的結果。當通用模型的邊際改進越來越難讓用戶感知(例如 Opus 4.6 → 4.7 在 GPQA Diamond 從 91.3% 上升到 94.2%,但 Gemini 3.1 Pro 94.3%、GPT-5.4 Pro 94.4% 都已經貼著天花板擠),唯一能讓客戶願意付旗艦級價格的方法,就是在特定垂直建立他們無法替換的能力。網安、生科、設計這三個垂直的共同特徵:高價值、有明確驗證標準(benchmark 有意義)、客戶換手成本高。
關鍵數字(Opus 4.7 vs 競品 — 多基準交叉比對,截至 2026-04-17)
SWE-bench Verified
- Opus 4.7:87.6%
- Opus 4.6:80.8%
- GPT-5.4 / Pro:~78-80%(第三方)¹
- Gemini 3.1 Pro:80.6%
- Mythos Preview:93.9%
SWE-bench Pro
- Opus 4.7:64.3%
- Opus 4.6:53.4%
- GPT-5.4 / Pro:57.7%(OpenAI 主推)
- Gemini 3.1 Pro:54.2%
CursorBench
- Opus 4.7:70%
- Opus 4.6:58%
GPQA Diamond
- Opus 4.7:94.2%
- Opus 4.6:91.3%²
- GPT-5.4 / Pro:92.0% / 94.4%(Pro xhigh)
- Gemini 3.1 Pro:94.3%³
- Mythos Preview:94.6%
USAMO 2026
- Opus 4.6:42.3%
- GPT-5.4 / Pro:95.2%
- Mythos Preview:97.6%
XBOW 視覺精確度
- Opus 4.7:98.5%
- Opus 4.6:54.5%
¹ GPT-5.4 SWE-bench Verified:Vals.ai 78.2% / NxCode ~80%(第三方獨立測試)。OpenAI 官方已轉向以 SWE-bench Pro 作為主要基準。
² Opus 4.6 GPQA Diamond 91.3% 為 Anthropic 系統卡官方值(5 次試驗平均,adaptive thinking, max effort),與 Vellum AI 對照表一致。
³ Gemini 3.1 Pro 94.3% 為 Google 官方 Model Card 值;Artificial Analysis Preview 版本標示 94.1%。
資料來源:Anthropic 官方、Vellum AI 解析、Artificial Analysis、Epoch AI、llm-stats.com。
* Opus 4.7 定價:$5 / $25 per MTok(與 4.6 相同,沒有漲價——這是訊號:Anthropic 在賭量、不賭單價)
* 新增功能:xhigh effort level、/ultrareview 指令、task budgets(beta)、auto mode
* Mythos Preview(4/7 系統卡):SWE-bench Verified 93.9%、USAMO 97.6%——比 Opus 4.7 還高 6.3 個百分點(系統卡:anthropic.com/glasswing)
* Gemini 3.1 Flash TTS:TTS Arena Elo 1,211 位列第二(首位 Inworld TTS 1.5 Max 1,215 分),70+ 語言,內建 SynthID
* Opus 4.6 性能下降爭議:4/13 多家媒體報導用戶感受到質量退步(VentureBeat: "Is Anthropic 'nerfing' Claude?"、The Register)。Anthropic 官方遷移指南承認 Opus 4.7 的 tokenizer 變更會導致 1.0–1.35× token 增加——這部分解釋了 token 計費感受到的「變貴」,但不解釋整體質量下降的觀感。
各方在想什麼
Anthropic 的三層敘事是一場精準的價格歧視。Mythos Preview 不公開定價,但聯盟成員為了取得它願意付出 Glasswing 的「會員費」(資源 + 數據共享);Opus 4.7 維持 $5/$25 不漲價,是要把 OpenAI 在開發者市場的份額啃下來;Claude Design 的訂價沒公開,但對標 Figma(每位編輯每月 $15)就有意義——Anthropic 在賭,設計師願意為「AI 直接產出可運行 prototype」付比 Figma 還高的錢。三層加起來覆蓋從聯盟到設計師的整個價格曲線。
OpenAI 的雙垂直是防守反擊但姿勢已變。過去 OpenAI 用「最強通用」當武器,現在 GPT-Rosalind 證明它接受了「按垂直分割市場」的新規則——這對 OpenAI 是策略上的撤退(不再賭單一通用模型贏者全拿)。Sam Altman 在 X 上半開玩笑說「很高興大家都在轉用 Codex」,但 The Verge 4/14 報導的 OpenAI CRO Denise Dresser 內部信顯示真正的焦慮:OpenAI 正在指控 Anthropic $30B 年化營收中有 $8B 是「會計膨風」(雲端分發營收認列方式差異)——當對手公開發布的數據被當成內部攻擊重點,意味著 Anthropic 的商業故事已經從「值得擔心」升級為「必須抹黑」。
Google 是這場競賽的旁觀者也是受益者。Gemini 3.1 Pro 在 GPQA Diamond 上 94.3%(官方)/ 94.1%(Artificial Analysis Preview)幾乎與 Opus 4.7 的 94.2% 並列頂端,但 Google 沒有把賭注押在「最強通用」這個會貶值的位置——Gemini 3.1 Flash TTS 是低成本垂直工具,Gemma 4 是開源側翼,Gemini 3.1 Pro 是頂級閉源。Google 的策略是讓所有競爭者互相消耗,自己保持多線存在。
終局倒推:這件事三步之後的世界長什麼樣?
12 個月終局判斷:能力會出現「Mythos 級(聯盟限定)/ Opus 4.7 級(開發者公開)/ Flash 級(消費應用)」的三層化,頂層永遠不會公開發布——Glasswing 模式會被 OpenAI、Google 模仿,每家都會建一個自己的「企業聯盟」存放最強能力。這對台灣的影響是雙向的:好消息是台積電的高端封裝產能因為三層都需要算力而需求暴漲;壞消息是台灣的科技公司沒有任何一家進得了 Glasswing 級的聯盟,最強的 AI 能力台灣只能用「平民版」。
6 個月內該觀察的訊號:(1) OpenAI 是否組建類似 Glasswing 的網安聯盟(如果是,三層化確立為產業結構);(2) Anthropic 是否把 Mythos 級能力授權給政府/國防客戶(如果是,AI 能力分配進入地緣政治階段);(3) GPT-Rosalind 之後是否出現 GPT-Lex(法律)、GPT-Hippocrates(醫療)等更多垂直——OpenAI 的垂直模型發布頻率,會決定它願意承認「通用贏者全拿」結束的速度。
現在台灣讀者該知道的事:當 AI 從「誰最聰明」進入「誰能控制能力分層」,台灣的位置從「製造端的依賴」延伸到「能力使用端的依賴」。台積電仍然是供給端的咽喉(這是好事),但台灣的應用層、研究層、政府層都拿不到 Mythos 等級的能力(這是壞事)。結構性提問是:台灣有沒有可能透過台積電的供應鏈槓桿,換取 Glasswing 級的能力存取?這比「台灣要不要做自己的 LLM」更重要。
延伸閱讀
* Anthropic 官方:Claude Opus 4.7 — 完整基準對比與新功能說明,所有 87.6% / 64.3% / 70% / 94.2% / 98.5% 數字一手來源
* Anthropic 官方:Claude Design — 4/17 上線,從 prompt 到 prototype 的產品定位
* Anthropic Glasswing 計畫頁 — Mythos Preview 系統卡、聯盟成員名單、Cyber Verification Program 機制
* CrowdStrike 創始成員聲明 — 從聯盟成員角度看 Mythos 的能力定位
* OpenAI:introducing GPT-Rosalind — OpenAI 第一個生命科學專用前沿模型
* Bruce Schneier 分析 — 安全研究界對三層敘事的獨立解讀
* The Verge:OpenAI 內部信 — OpenAI CRO 對 Anthropic 營收的攻擊邏輯
🔮 走向研判:前沿模型競賽
🎯 棋盤概況
這局棋已經進入「能力分層 + 垂直專業化」的雙重結構。Anthropic 用 Mythos→Opus 4.7→Claude Design 三層覆蓋從聯盟到設計師的整個價格曲線;OpenAI 用 GPT-5.4-Cyber + GPT-Rosalind 雙垂直回應、並透過 4/14 內部信外洩公開攻擊 Anthropic 的營收基礎;Google 維持多線存在策略保留可選性。真正的衝突已經不是「誰的模型最強」,是「誰有資格決定哪些能力公開、哪些只給聯盟」——這是 AI 能力分配權的爭奪,不是技術競賽。
♟️ 棋手識別
* Anthropic — 核心籌碼:Mythos 級能力 + Glasswing 聯盟 + 三層產品線 | 本週動作:Opus 4.7 GA、Claude Design 上線、Mythos 維持限定 | 真正的賭注:用三層分配機制建立 AI 能力的「特許經營」模式
* OpenAI — 核心籌碼:通用模型品牌 + 微軟資源 + 企業關係 | 本週動作:GPT-5.4-Cyber、GPT-Rosalind 雙垂直、內部信攻擊 Anthropic 營收 | 真正的賭注:在通用王者敘事崩解前,重建「垂直專家」品牌
* Google — 核心籌碼:Gemini Pro + Gemma 開源 + Flash 產品線 + 企業生態 | 本週動作:TTS Flash 拓寬語音入口 | 真正的賭注:等所有人互相消耗,自己保持三線可選性
* Glasswing 聯盟成員 — 核心籌碼:AWS、Apple、Broadcom、Cisco、CrowdStrike、Google | 本週動作:取得 Mythos 級能力的優先存取 | 真正的賭注:集體封鎖非聯盟競爭者的能力取得管道
* TSMC 生態 — 核心籌碼:先進製程 + CoWoS 封裝 + AI 推論晶片月產能 | 本週動作:三層能力都依賴台積電製造 | 真正的賭注:從供給瓶頸升級為能力分層的真正裁決者
📐 後三步推演
Anthropic(信心:🟢高):
- 1-3 個月:Glasswing 擴員(目標納入更多金融、醫療客戶),Claude Design 推免費試用搶 Figma 個人用戶
- 3-6 個月:Mythos Preview 推出政府/國防限定版本,AI 能力分配進入主權層級
- 6-12…