Shows

Major League Elevator - Führungskräfte sprechen über die Zukunft# 71 „Seid ehrlich!“ – Michael Wirth über Preise, Beratung und die AufzugsbrancheVom Monteur zum Unternehmer und Softwareentwickler: 40 Jahre Aufzugsbranche mit Michael WirthMichael Wirth hat in mehr als vier Jahrzehnten Aufzugsbranche so ziemlich jede Perspektive kennengelernt: Montage, Modernisierung, Service, Vertrieb, Selbstständigkeit, Fachplanung und heute auch Softwareentwicklung. In dieser Folge spricht er mit Alex und Martin über einen außergewöhnlichen beruflichen Weg zwischen Ost und West, unternehmerische Rückschläge, die Veränderungen im Aufzugsmarkt und die Frage, warum echte technische Expertise heute wichtiger ist denn je.Außerdem geht es darum, wie unabhängiges Liftmanagement Betreiber entlasten kann, weshalb Angebote kritisch geprüft werden sollten un...
2026-09-161h 35
Beta Finch - Energy & Utilities - CNChevron Q2 2026 Earnings Analysis更多财报分析: https://betafinch.com分组: ENERGY (https://betafinch.com/groups/ENERGY)──────────我已为您创建了雪佛龙Q2 2026财报的播客脚本。由于工具限制,我将直接为您呈现完整脚本:---# **Beta Finch 播客脚本:雪佛龙(CVX)Q2 2026财报分析****时长:约7分钟**---## **开场与免责声明**ALEX: 欢迎来到 Beta Finch,您的AI驱动的财报分解节目。我是主持人Alex。JORDAN: 我是分析师Jordan。很高兴和大家一起回顾本周的精彩财报。ALEX: 今天我们要谈的是能源巨头雪佛龙公司的第二季度业绩。在我们开始之前,我需要说明一点重要的事项:**本播客为人工智能生成的内容,仅供教育和娱乐目的。我们讨论的内容不应被视为投资建议。在做出任何投资决策之前,请务必进行自己的研究并咨询合格的财务顾问。**JORDAN: 好的,让我们深入了解数字。---## **财务亮点**ALEX: Jordan,雪佛龙第二季度报告的主要数字是什么?JORDAN: 这个季度真的很强劲。他们报告了121亿美元的净收益,合每股6.11美元。调整后的收益是120亿美元,每股6.06美元。如果我们看运营现金流——不包括营运资本变化——他们产生了接近200亿美元。ALEX: 200亿美元的运营现金流?这很可观。JORDAN: 正是。而且他们的自由现金流也很强——调整后的自由现金流达到154亿美元。同时,他们还减少了超过80亿美元的债务。这表明公司既在产生大量现金,同时也在加强资产负债表。ALEX: 这对于一家能源公司来说确实是很好的平衡。那么关于资本支出呢?JORDAN: 好问题。本季度的有机资本支出为44亿美元,但更重要的是,他们现在预计全年完成在18-19亿美元指导范围的低端。这表明他们在做得更聪明,而不仅仅是做得更多。---## **战略成就与运营里程碑**ALEX: 让我们转向更战略性的成就。Hess收购一周年发生了什么重要的事情?JORDAN: 这真的很值得注意。一年前,他们完成了这笔收购,现在他们报告实现了15亿美元的协同效应。更令人印象深刻的是——这是原定目标的50%以上,而且完成时间提前了六个月。这说明他们在整合方面做得真的很出色。ALEX: 加上Guyana这样的世界级资产……JORDAN: 完全同意。他们称Guyana为世界一流资产,具有重要的资源深度,预计高利润油气增长将延续到2030年代。这不只是一个季度的胜利,这是未来十年增长的基础。ALEX: 我注意到他们也在成本削减方面取得了重大进展。JORDAN: 是的。他们达到了30亿美元的结构性成本削减目标,比预期提前了六个月。这很关键,因为70%来自效率提升,而不仅仅是一次性措施。他们正在改革组织、集中职能、改进维护做法——这些是建立在业务中的真正改进。---## **关键战略举措——Kilby项目与电力业务**ALEX: 现在让我们谈谈真正激动人心的事情——Project Kilby。这是什么,为什么这很重要?JORDAN: Kilby是一个革命性的项目。基本上,雪佛龙与微软签署了一份20年的电力购买协议,为微软的数据中心综合体提供267万千瓦的后端电力——完全在远程设施内部生成。ALEX: 在一个AI数据中心电力需求飙升的时代,这真的很聪明。JORDAN: 正是。这是关键所在。美国正在经历电力需求的结构性转变,因为AI在加速。可靠的电力变成了关键约束。大多数数据中心电力项目都是假设和概念,但Kilby已经获得了长期客户承诺,而且规模达到267万千瓦。ALEX: 那么财务预期呢?JORDAN: 预计中期回报率——中间到高位,这些是长期合约现金流,独立于商品价格周期。这真的可能改变游戏规则。他们已经在与其他客户进行高级讨论,涉及未来项目。---## **上游组合与全球增长机遇**ALEX: 在石油和天然气方面,有什么新的东西吗?JORDAN: 有很多。首先,全球上游产量环比增长超过5%。在美国,他们创造了210万桶油当量/天的新纪录。炼油厂吞吐量也创下纪录——超过100万桶/天。ALEX: 这些都是生产纪录。那么关于效率呢?JORDAN: 这就是故事的真正精妙之处。他们的页岩和致密油组合生产170万桶/天,现在作为一个统一的业务运营。在Bakken,他们正在钻取平均长28%的横向井,并用一个更少的钻机维持相同的产量。在Permian,2026年的资本支出预计比去年少25%。ALEX: 等等——他们用更少的资本支出获得相同或更高的生产?JORDAN: 正确。这不是增长战略——这是生成自由现金流战略。他们已经学到,如果你只是无限增长,你最终不会产生任何现金。所以他们正在优化生产,同时最小化资本投入。ALEX: CEO Mike Wirth也谈到了许多国际机遇。JORDAN: 是的,他们正在建立一个庞大的增长选项集合。在伊拉克,他们在谈判接管西库尔纳-2和纳西里亚油田。他们也在扩大对阿根廷Vaca Muerta的投资——目标是到2035年增加3倍产量。在委内瑞拉,他们已经将产量从4万桶/天增加到28万桶/天。---## **对投资者的意义**ALEX: 让我们总结一下。投资者应该从这个财报中得出什么?JORDAN: 有三个关键要点。首先,雪佛龙已经证明他们可以在动荡的市场中产生大量现金并减少债务。其次,他们正在改革运营——更小的足迹,更高的效率,更好的执行。第三,他们正在为未来定位自己——无论是通过Kilby这样的新业务,还是通过战略性上游资产。ALEX: 这似乎是一个具有强大基本面和增长选项的公司。JORDAN: 准确地说。他们维持了2030年目标——2%-3%的年产量增长,调整后自由现金流年增长超过10%——所有这些都是在平坦商品价格下实现的。---## **结束与结论**ALEX: Jordan,最后几句话?JORDAN: 只是说雪佛龙看起来像是一个处于战略关键时刻的公司。Hess整合取得进展,成本削减成果显著,新业务部分出现,国际增长机遇众多。CEO的乐观态度似乎是有根据的。ALEX: 好的,在我们结束之前,这里是重要的提醒:**本期讨论的所有内容均为人工智能生成的分析,仅供教育参考。过去的表现不能保证未来的结果,请务必进
2026-08-0108 min
Beta Finch - Energy & Utilities - ESChevron Q2 2026 Earnings AnalysisMás análisis de resultados: https://betafinch.comGrupos: ENERGY (https://betafinch.com/groups/ENERGY)──────────# Beta Finch Podcast Script: Chevron Q2 2026 Earnings**Duration: ~6 minutes | ~1,100 words**---ALEX: Bienvenidos a Beta Finch, tu análisis de ganancias impulsado por inteligencia artificial. Soy Alex, y hoy estamos aquí para desglosar los resultados del segundo trimestre de Chevron. Antes de que comencemos, quiero recordarles algo importante: Este podcast es contenido generado por inteligencia artificial solo con fines educativos y de entretenimiento. Nada de lo que discutimos debe considerarse asesoramiento de inversion. Siempre haga su propia investigacion y c...
2026-08-0111 min
Beta Finch - S&P 100 - CNChevron Q2 2026 Earnings Analysis更多财报分析: https://betafinch.com分组: ENERGY (https://betafinch.com/groups/ENERGY)──────────我已为您创建了雪佛龙Q2 2026财报的播客脚本。由于工具限制,我将直接为您呈现完整脚本:---# **Beta Finch 播客脚本:雪佛龙(CVX)Q2 2026财报分析****时长:约7分钟**---## **开场与免责声明**ALEX: 欢迎来到 Beta Finch,您的AI驱动的财报分解节目。我是主持人Alex。JORDAN: 我是分析师Jordan。很高兴和大家一起回顾本周的精彩财报。ALEX: 今天我们要谈的是能源巨头雪佛龙公司的第二季度业绩。在我们开始之前,我需要说明一点重要的事项:**本播客为人工智能生成的内容,仅供教育和娱乐目的。我们讨论的内容不应被视为投资建议。在做出任何投资决策之前,请务必进行自己的研究并咨询合格的财务顾问。**JORDAN: 好的,让我们深入了解数字。---## **财务亮点**ALEX: Jordan,雪佛龙第二季度报告的主要数字是什么?JORDAN: 这个季度真的很强劲。他们报告了121亿美元的净收益,合每股6.11美元。调整后的收益是120亿美元,每股6.06美元。如果我们看运营现金流——不包括营运资本变化——他们产生了接近200亿美元。ALEX: 200亿美元的运营现金流?这很可观。JORDAN: 正是。而且他们的自由现金流也很强——调整后的自由现金流达到154亿美元。同时,他们还减少了超过80亿美元的债务。这表明公司既在产生大量现金,同时也在加强资产负债表。ALEX: 这对于一家能源公司来说确实是很好的平衡。那么关于资本支出呢?JORDAN: 好问题。本季度的有机资本支出为44亿美元,但更重要的是,他们现在预计全年完成在18-19亿美元指导范围的低端。这表明他们在做得更聪明,而不仅仅是做得更多。---## **战略成就与运营里程碑**ALEX: 让我们转向更战略性的成就。Hess收购一周年发生了什么重要的事情?JORDAN: 这真的很值得注意。一年前,他们完成了这笔收购,现在他们报告实现了15亿美元的协同效应。更令人印象深刻的是——这是原定目标的50%以上,而且完成时间提前了六个月。这说明他们在整合方面做得真的很出色。ALEX: 加上Guyana这样的世界级资产……JORDAN: 完全同意。他们称Guyana为世界一流资产,具有重要的资源深度,预计高利润油气增长将延续到2030年代。这不只是一个季度的胜利,这是未来十年增长的基础。ALEX: 我注意到他们也在成本削减方面取得了重大进展。JORDAN: 是的。他们达到了30亿美元的结构性成本削减目标,比预期提前了六个月。这很关键,因为70%来自效率提升,而不仅仅是一次性措施。他们正在改革组织、集中职能、改进维护做法——这些是建立在业务中的真正改进。---## **关键战略举措——Kilby项目与电力业务**ALEX: 现在让我们谈谈真正激动人心的事情——Project Kilby。这是什么,为什么这很重要?JORDAN: Kilby是一个革命性的项目。基本上,雪佛龙与微软签署了一份20年的电力购买协议,为微软的数据中心综合体提供267万千瓦的后端电力——完全在远程设施内部生成。ALEX: 在一个AI数据中心电力需求飙升的时代,这真的很聪明。JORDAN: 正是。这是关键所在。美国正在经历电力需求的结构性转变,因为AI在加速。可靠的电力变成了关键约束。大多数数据中心电力项目都是假设和概念,但Kilby已经获得了长期客户承诺,而且规模达到267万千瓦。ALEX: 那么财务预期呢?JORDAN: 预计中期回报率——中间到高位,这些是长期合约现金流,独立于商品价格周期。这真的可能改变游戏规则。他们已经在与其他客户进行高级讨论,涉及未来项目。---## **上游组合与全球增长机遇**ALEX: 在石油和天然气方面,有什么新的东西吗?JORDAN: 有很多。首先,全球上游产量环比增长超过5%。在美国,他们创造了210万桶油当量/天的新纪录。炼油厂吞吐量也创下纪录——超过100万桶/天。ALEX: 这些都是生产纪录。那么关于效率呢?JORDAN: 这就是故事的真正精妙之处。他们的页岩和致密油组合生产170万桶/天,现在作为一个统一的业务运营。在Bakken,他们正在钻取平均长28%的横向井,并用一个更少的钻机维持相同的产量。在Permian,2026年的资本支出预计比去年少25%。ALEX: 等等——他们用更少的资本支出获得相同或更高的生产?JORDAN: 正确。这不是增长战略——这是生成自由现金流战略。他们已经学到,如果你只是无限增长,你最终不会产生任何现金。所以他们正在优化生产,同时最小化资本投入。ALEX: CEO Mike Wirth也谈到了许多国际机遇。JORDAN: 是的,他们正在建立一个庞大的增长选项集合。在伊拉克,他们在谈判接管西库尔纳-2和纳西里亚油田。他们也在扩大对阿根廷Vaca Muerta的投资——目标是到2035年增加3倍产量。在委内瑞拉,他们已经将产量从4万桶/天增加到28万桶/天。---## **对投资者的意义**ALEX: 让我们总结一下。投资者应该从这个财报中得出什么?JORDAN: 有三个关键要点。首先,雪佛龙已经证明他们可以在动荡的市场中产生大量现金并减少债务。其次,他们正在改革运营——更小的足迹,更高的效率,更好的执行。第三,他们正在为未来定位自己——无论是通过Kilby这样的新业务,还是通过战略性上游资产。ALEX: 这似乎是一个具有强大基本面和增长选项的公司。JORDAN: 准确地说。他们维持了2030年目标——2%-3%的年产量增长,调整后自由现金流年增长超过10%——所有这些都是在平坦商品价格下实现的。---## **结束与结论**ALEX: Jordan,最后几句话?JORDAN: 只是说雪佛龙看起来像是一个处于战略关键时刻的公司。Hess整合取得进展,成本削减成果显著,新业务部分出现,国际增长机遇众多。CEO的乐观态度似乎是有根据的。ALEX: 好的,在我们结束之前,这里是重要的提醒:**本期讨论的所有内容均为人工智能生成的分析,仅供教育参考。过去的表现不能保证未来的结果,请务必进
2026-08-0108 min
Beta Finch - S&P 100 - ESChevron Q2 2026 Earnings AnalysisMás análisis de resultados: https://betafinch.comGrupos: ENERGY (https://betafinch.com/groups/ENERGY)──────────# Beta Finch Podcast Script: Chevron Q2 2026 Earnings**Duration: ~6 minutes | ~1,100 words**---ALEX: Bienvenidos a Beta Finch, tu análisis de ganancias impulsado por inteligencia artificial. Soy Alex, y hoy estamos aquí para desglosar los resultados del segundo trimestre de Chevron. Antes de que comencemos, quiero recordarles algo importante: Este podcast es contenido generado por inteligencia artificial solo con fines educativos y de entretenimiento. Nada de lo que discutimos debe considerarse asesoramiento de inversion. Siempre haga su propia investigacion y c...
2026-08-0111 min
Beta Finch - Energy & Utilities - ENChevron Q2 2026 Earnings AnalysisMore earnings analysis: https://betafinch.comGroups: ENERGY (https://betafinch.com/groups/ENERGY)──────────Welcome to Beta Finch, your AI-powered earnings breakdown of the companies moving the market.ALEX: Hey everyone, welcome back to Beta Finch! I'm Alex, here with Jordan, and today we're digging into Chevron's second quarter 2026 results. Before we get into it, quick disclaimer: this podcast is AI-generated content for educational and entertainment purposes only. Nothing we discuss should be considered investment advice. Always do your own research and consult a qualified financial advisor before making any investment decisions.JORDAN: And there's a lot to get...
2026-07-3107 min
Beta Finch - S&P 100 - ENChevron Q2 2026 Earnings AnalysisMore earnings analysis: https://betafinch.comGroups: ENERGY (https://betafinch.com/groups/ENERGY)──────────Welcome to Beta Finch, your AI-powered earnings breakdown of the companies moving the market.ALEX: Hey everyone, welcome back to Beta Finch! I'm Alex, here with Jordan, and today we're digging into Chevron's second quarter 2026 results. Before we get into it, quick disclaimer: this podcast is AI-generated content for educational and entertainment purposes only. Nothing we discuss should be considered investment advice. Always do your own research and consult a qualified financial advisor before making any investment decisions.JORDAN: And there's a lot to get...
2026-07-3107 minBeta Finch - Energy & Utilities - CNChevron Q1 2026 Earnings Analysis# Beta Finch 播客脚本:雪佛龙 (CVX) 2026年第一季度财报---**[介绍音乐淡出]****ALEX:** 欢迎来到Beta Finch,您的AI驱动的财报分析播客。我是Alex。**JORDAN:** 我是Jordan。**ALEX:** 今天我们将深入讨论雪佛龙公司2026年第一季度的财报。这份财报中有很多有趣的内容,特别是考虑到全球能源市场目前所处的紧张局面。**ALEX:** 在我们开始之前,我需要提供一个重要的免责声明:本播客为人工智能生成的内容,仅供教育和娱乐目的。我们讨论的内容不应被视为投资建议。在做出任何投资决策之前,请务必进行自己的研究并咨询合格的财务顾问。**JORDAN:** 好的,谢谢Alex。现在让我们进入正题。雪佛龙这个季度表现如何?**ALEX:** 好问题。让我们从数字开始。雪佛龙报告第一季度净收入为22亿美元,也就是每股1.11美元。但调整后的收入数字更能说明问题——28亿美元,或每股1.41美元。**JORDAN:** 这些数字看起来不错,但我想知道调整后的数字为什么与报告的数字相差这么大?**ALEX:** 很好的观察。财务主管Eimear Bonner提到了几个主要因素。首先,他们在这个季度里为法律准备金计提了3.6亿美元的费用。其次,汇率对他们造成了2.23亿美元的不利影响。**JORDAN:** 所以如果我们排除这些一次性项目,基本业务实际上表现良好?**ALEX:** 完全同意。实际上,上游业务表现相当出色。由于油气价格上涨、较低的折旧摊销成本以及有利的运营支出,他们的调整后上游收入增加了。**JORDAN:** 但下游业务呢?我记得下游通常是这个周期中的一个有趣的故事。**ALEX:** 是的,这就是这份财报中真正有趣的地方。下游收入下降,但不是因为业务不好——而是因为"时间效应",这是一个相当复杂的会计项目。Eimear谈到了大约30亿美元的不利时间效应。**JORDAN:** 能为我们的听众解释一下时间效应吗?**ALEX:** 当然。基本上,当商品价格在一个季度内迅速上升时,你会看到库存评估和衍生品头寸的会计不匹配。在这种情况下,原油价格在3月份大幅上升,所以他们的库存价值在纸面上出现了损失,而他们实际上从上升的价格中受益。Eimear提到,他们预期其中大约10亿美元将在第二季度逆转。**JORDAN:** 所以这实际上是一个暂时的项目?**ALEX:** 完全是。这就是为什么他们强调调整后的数字。在一个波动的市场中,这些时间效应会发生。重要的是看到下游业务实际上实现了更高的炼油利润,尽管这些会计项目。**JORDAN:** 现在让我们谈论现金流和资本配置。我知道这对投资者来说很重要。**ALEX:** 绝对的。雪佛龙在第一季度产生了71亿美元的运营现金流,调整自由现金流为41亿美元。他们在股票回购上花费了25亿美元,完全在他们的指导范围内。**JORDAN:** 他们的资本支出怎么样?考虑到全球局势,我想知道他们是否改变了任何计划。**ALEX:** 这实际上是我最喜欢这个财报的部分之一。首席执行官Michael Wirth强调了纪律。尽管我们经历了中东冲突和能源市场的大幅波动,雪佛龙确认了他们的全年资本支出指导,维持在180-190亿美元之间。**JORDAN:** 所以他们在坚持他们的计划?**ALEX:** 完全是。Michael在通话中多次强调了这一点。他说,无论发生什么,雪佛龙将保持资本和成本纪律,投资于低成本曲线上的具有规模和寿命的资产。他们也确认了7%-10%的年度产量增长指导。**JORDAN:** 这在当前的背景下令人印象深刻。现在让我们谈论一些有趣的战略举措。我听说他们在整合方面做了一些聪明的事情。**ALEX:** 是的,这被称为"优化",实际上这是一个真正的游戏规则改变者。由于Hess合并,雪佛龙现在获得了来自圭亚那、Permian、委内瑞拉和阿根廷等地的多种原油。**JORDAN:** 所以他们可以将这些原油用于自己的炼油厂?**ALEX:** 完全是。Michael解释说,过去当他运营下游业务时,他们的炼油系统中只有约15%的自有原油,85%来自市场。现在?他们在亚洲预期超过40%的自有原油,在美国预期超过50%。**JORDAN:** 这改变了什么?**ALEX:** 在高度波动和紧张的市场中,这给了他们巨大的优势。他们可以在市场紧张时将自有原油导向他们的炼油厂,最大化利润。他们还能够利用Jones Act豁免,将原油从墨西哥湾运到西海岸。Michael说这是一个"显著的变化",他们正在用"有意义"的方式捕捉价值。**JORDAN:** 现在让我们进入委内瑞拉。这似乎是一个有趣的地方。**ALEX:** 是的,委内瑞拉很有趣。几年来,雪佛龙一直在那里,基本上在回收现金流来偿还债务。但最近他们宣布了与PDVSA的资产交换,增加了他们在Orinoco Ayacucho 8地区的权益,并将他们在Petro Independencia的股份增加到49%。**JORDAN:** 他们现在会增加资本投资吗?**ALEX:** 不太可能,至少现在还不会。Michael谈到他们仍然在"债务恢复模式"中。他们预计委内瑞拉继续仅占运营现金流的1%-2%。他指出仍然存在开放的问题——税收、特许权使用费和合同条款仍未完全明确。**JORDAN:** 但他提到他们可能会在2027年收回他们的应收款?**ALEX:** 是的,确实。Biraj Barkhataria从皇家加拿大银行提出了一个关于他们约15亿美元应收款的问题。Michael说他们以比去年更快的速度收回它,并且他认为它将在2027年年底前完全支付。一旦发生这种情况,他们可能会获得更多关于资本投资的清晰度。**JORDAN:** 所以他们在玩长期游戏。说到长期,我对他们的Permian策略很感兴趣。**ALEX:** 很好的发现。Doug Leggate从Wolfe Research提出了这个问题。基本上,Permian曾经是增长故事,然后雪佛龙稳定了它。现在有问题——是否应该再次加速增长?**JORDAN:** Michael怎么说?**ALEX:** 他说他们目前专注于强劲的自由现金流。他指出,他们从关注资产可靠性和减少停机损失中获得真正的价值。他担心快速转向增长可能会分散这种关注。但他开放了这样的想法,如果他们的观点改变,他们会更新市场。**JORDAN:** 现在让我们谈论一些更令人兴奋的东西——液化天然气和他们与Microsoft的独家协议。**ALEX:** 是的,这非常有趣。他们谈论了一个液化天然气投资组合,现在约为1600万吨/年。他们刚刚将他们的第一艘美国LNG货物出口到欧洲。到2030年,他们预计这将增长到另外400万吨/年。**JORDAN:** 所以他们正在扩展液化天然气业务?**ALEX:** 绝对的。他们的Gorgon和Wheatstone设施都以满产运行。他们有40万亿立方英尺的储备。他们也在东地中海有Tamar和Leviathan,这些设施在当前的地缘政治环境中变得更有价值。**JORDAN:** 现在关于Microsoft独家协议。这是什么?**ALEX:** 这是真正创新的东西。雪佛龙正在与Microsoft进行独家讨论,在德克萨斯州西部开发一个电力项目。基本上,Microsoft需要大量的电力来为其数据中心供电,雪佛龙在为这种能源供应方面有专业知识。**JORDAN:** 这进展如何?**ALEX:** Michael说他们已经向air permit当局提交了申请。他们已经采购了大型涡轮机,也确保了小型发电厂。他们选择了一个EPC合作伙伴。他们预期在今年晚些时候达到最终投资决策,Michael说"现在我们可以找到一个地方来满足Microsoft对电力价格的期望和我们对投资回报率的期望。"**JORDAN:** 这太有趣了。现在让我们谈论一点成本。他们的成本情况如何?**ALEX:** 这是一个真正的亮点。雪佛龙正在追求一个3-40亿美元的结构性成本削减目标,以到年底。这是一个相当大的数字。他们说他
2026-05-0213 min
Beta Finch - Energy & Utilities - FRChevron Q1 2026 Earnings Analysis# Beta Finch - Podcast Script## Chevron (CVX) Q1 2026 Earnings Analysis---**ALEX:** Bienvenue à Beta Finch, votre analyse d'earnings générée par l'intelligence artificielle. Je suis Alex, et je suis accompagné de Jordan. Aujourd'hui, nous analysons les résultats du premier trimestre 2026 de Chevron Corporation.Avant de commencer, un message important : Ce podcast est un contenu généré par intelligence artificielle à des fins éducatives et de divertissement uniquement. Rien de ce que nous discutons ne doit être considéré comme un conseil en investissement. Faites toujours vos propres recherches et consultez un conseiller...
2026-05-0212 minBeta Finch - Energy & Utilities - ESChevron Q1 2026 Earnings Analysis# BETA FINCH - PODCAST SCRIPT## Chevron Q1 2026 Earnings Analysis---**ALEX:** Bienvenido a Beta Finch, tu análisis de ganancias impulsado por IA. Soy Alex, y hoy estoy aquí con Jordan para desglosar los resultados del primer trimestre de Chevron. Antes de comenzar, tengo que incluir un aviso importante: Este podcast es contenido generado por inteligencia artificial solo con fines educativos y de entretenimiento. Nada de lo que discutimos debe considerarse asesoramiento de inversion. Siempre haga su propia investigacion y consulte a un asesor financiero calificado antes de tomar decisiones de inversion. Ahora, Jordan, ¿qué tal...
2026-05-0212 minBeta Finch - Energy & Utilities - ENChevron Q1 2026 Earnings Analysis**BETA FINCH PODCAST SCRIPT**---**ALEX:** Welcome to Beta Finch, your AI-powered earnings breakdown! I'm Alex, and I'm here with my co-host Jordan to dive into Chevron's Q1 2026 earnings call. Now, before we get started, I need to mention that this podcast is AI-generated content for educational and entertainment purposes only. Nothing we discuss should be considered investment advice. Always do your own research and consult a qualified financial advisor before making any investment decisions.**JORDAN:** Thanks Alex. And what a quarter to analyze! Chevron just reported some really solid numbers despite operating in...
2026-05-0207 min
Beta Finch - Energy & Utilities - DEChevron Q1 2026 Earnings Analysis# Beta Finch Podcast Script: Chevron Q1 2026 Earnings---ALEX: Willkommen bei Beta Finch, eurem von künstlicher Intelligenz unterstütztem Earnings Breakdown! Ich bin Alex, und ich bin begeistert, heute mit Jordan über Chevrons Q1 2026 Ergebnisse zu sprechen. Bevor wir eintauchen, möchte ich eine wichtige Mitteilung machen.Dieser Podcast ist ein von kunstlicher Intelligenz generierter Inhalt, der nur zu Bildungs- und Unterhaltungszwecken dient. Nichts von dem, was wir besprechen, sollte als Anlageberatung betrachtet werden. Recherchieren Sie immer selbst und konsultieren Sie einen qualifizierten Finanzberater, bevor Sie Anlageentscheidungen treffen.JORDAN: Danke für die...
2026-05-0213 minBeta Finch - S&P 100 - CNChevron Q1 2026 Earnings Analysis# Beta Finch 播客脚本:雪佛龙 (CVX) 2026年第一季度财报---**[介绍音乐淡出]****ALEX:** 欢迎来到Beta Finch,您的AI驱动的财报分析播客。我是Alex。**JORDAN:** 我是Jordan。**ALEX:** 今天我们将深入讨论雪佛龙公司2026年第一季度的财报。这份财报中有很多有趣的内容,特别是考虑到全球能源市场目前所处的紧张局面。**ALEX:** 在我们开始之前,我需要提供一个重要的免责声明:本播客为人工智能生成的内容,仅供教育和娱乐目的。我们讨论的内容不应被视为投资建议。在做出任何投资决策之前,请务必进行自己的研究并咨询合格的财务顾问。**JORDAN:** 好的,谢谢Alex。现在让我们进入正题。雪佛龙这个季度表现如何?**ALEX:** 好问题。让我们从数字开始。雪佛龙报告第一季度净收入为22亿美元,也就是每股1.11美元。但调整后的收入数字更能说明问题——28亿美元,或每股1.41美元。**JORDAN:** 这些数字看起来不错,但我想知道调整后的数字为什么与报告的数字相差这么大?**ALEX:** 很好的观察。财务主管Eimear Bonner提到了几个主要因素。首先,他们在这个季度里为法律准备金计提了3.6亿美元的费用。其次,汇率对他们造成了2.23亿美元的不利影响。**JORDAN:** 所以如果我们排除这些一次性项目,基本业务实际上表现良好?**ALEX:** 完全同意。实际上,上游业务表现相当出色。由于油气价格上涨、较低的折旧摊销成本以及有利的运营支出,他们的调整后上游收入增加了。**JORDAN:** 但下游业务呢?我记得下游通常是这个周期中的一个有趣的故事。**ALEX:** 是的,这就是这份财报中真正有趣的地方。下游收入下降,但不是因为业务不好——而是因为"时间效应",这是一个相当复杂的会计项目。Eimear谈到了大约30亿美元的不利时间效应。**JORDAN:** 能为我们的听众解释一下时间效应吗?**ALEX:** 当然。基本上,当商品价格在一个季度内迅速上升时,你会看到库存评估和衍生品头寸的会计不匹配。在这种情况下,原油价格在3月份大幅上升,所以他们的库存价值在纸面上出现了损失,而他们实际上从上升的价格中受益。Eimear提到,他们预期其中大约10亿美元将在第二季度逆转。**JORDAN:** 所以这实际上是一个暂时的项目?**ALEX:** 完全是。这就是为什么他们强调调整后的数字。在一个波动的市场中,这些时间效应会发生。重要的是看到下游业务实际上实现了更高的炼油利润,尽管这些会计项目。**JORDAN:** 现在让我们谈论现金流和资本配置。我知道这对投资者来说很重要。**ALEX:** 绝对的。雪佛龙在第一季度产生了71亿美元的运营现金流,调整自由现金流为41亿美元。他们在股票回购上花费了25亿美元,完全在他们的指导范围内。**JORDAN:** 他们的资本支出怎么样?考虑到全球局势,我想知道他们是否改变了任何计划。**ALEX:** 这实际上是我最喜欢这个财报的部分之一。首席执行官Michael Wirth强调了纪律。尽管我们经历了中东冲突和能源市场的大幅波动,雪佛龙确认了他们的全年资本支出指导,维持在180-190亿美元之间。**JORDAN:** 所以他们在坚持他们的计划?**ALEX:** 完全是。Michael在通话中多次强调了这一点。他说,无论发生什么,雪佛龙将保持资本和成本纪律,投资于低成本曲线上的具有规模和寿命的资产。他们也确认了7%-10%的年度产量增长指导。**JORDAN:** 这在当前的背景下令人印象深刻。现在让我们谈论一些有趣的战略举措。我听说他们在整合方面做了一些聪明的事情。**ALEX:** 是的,这被称为"优化",实际上这是一个真正的游戏规则改变者。由于Hess合并,雪佛龙现在获得了来自圭亚那、Permian、委内瑞拉和阿根廷等地的多种原油。**JORDAN:** 所以他们可以将这些原油用于自己的炼油厂?**ALEX:** 完全是。Michael解释说,过去当他运营下游业务时,他们的炼油系统中只有约15%的自有原油,85%来自市场。现在?他们在亚洲预期超过40%的自有原油,在美国预期超过50%。**JORDAN:** 这改变了什么?**ALEX:** 在高度波动和紧张的市场中,这给了他们巨大的优势。他们可以在市场紧张时将自有原油导向他们的炼油厂,最大化利润。他们还能够利用Jones Act豁免,将原油从墨西哥湾运到西海岸。Michael说这是一个"显著的变化",他们正在用"有意义"的方式捕捉价值。**JORDAN:** 现在让我们进入委内瑞拉。这似乎是一个有趣的地方。**ALEX:** 是的,委内瑞拉很有趣。几年来,雪佛龙一直在那里,基本上在回收现金流来偿还债务。但最近他们宣布了与PDVSA的资产交换,增加了他们在Orinoco Ayacucho 8地区的权益,并将他们在Petro Independencia的股份增加到49%。**JORDAN:** 他们现在会增加资本投资吗?**ALEX:** 不太可能,至少现在还不会。Michael谈到他们仍然在"债务恢复模式"中。他们预计委内瑞拉继续仅占运营现金流的1%-2%。他指出仍然存在开放的问题——税收、特许权使用费和合同条款仍未完全明确。**JORDAN:** 但他提到他们可能会在2027年收回他们的应收款?**ALEX:** 是的,确实。Biraj Barkhataria从皇家加拿大银行提出了一个关于他们约15亿美元应收款的问题。Michael说他们以比去年更快的速度收回它,并且他认为它将在2027年年底前完全支付。一旦发生这种情况,他们可能会获得更多关于资本投资的清晰度。**JORDAN:** 所以他们在玩长期游戏。说到长期,我对他们的Permian策略很感兴趣。**ALEX:** 很好的发现。Doug Leggate从Wolfe Research提出了这个问题。基本上,Permian曾经是增长故事,然后雪佛龙稳定了它。现在有问题——是否应该再次加速增长?**JORDAN:** Michael怎么说?**ALEX:** 他说他们目前专注于强劲的自由现金流。他指出,他们从关注资产可靠性和减少停机损失中获得真正的价值。他担心快速转向增长可能会分散这种关注。但他开放了这样的想法,如果他们的观点改变,他们会更新市场。**JORDAN:** 现在让我们谈论一些更令人兴奋的东西——液化天然气和他们与Microsoft的独家协议。**ALEX:** 是的,这非常有趣。他们谈论了一个液化天然气投资组合,现在约为1600万吨/年。他们刚刚将他们的第一艘美国LNG货物出口到欧洲。到2030年,他们预计这将增长到另外400万吨/年。**JORDAN:** 所以他们正在扩展液化天然气业务?**ALEX:** 绝对的。他们的Gorgon和Wheatstone设施都以满产运行。他们有40万亿立方英尺的储备。他们也在东地中海有Tamar和Leviathan,这些设施在当前的地缘政治环境中变得更有价值。**JORDAN:** 现在关于Microsoft独家协议。这是什么?**ALEX:** 这是真正创新的东西。雪佛龙正在与Microsoft进行独家讨论,在德克萨斯州西部开发一个电力项目。基本上,Microsoft需要大量的电力来为其数据中心供电,雪佛龙在为这种能源供应方面有专业知识。**JORDAN:** 这进展如何?**ALEX:** Michael说他们已经向air permit当局提交了申请。他们已经采购了大型涡轮机,也确保了小型发电厂。他们选择了一个EPC合作伙伴。他们预期在今年晚些时候达到最终投资决策,Michael说"现在我们可以找到一个地方来满足Microsoft对电力价格的期望和我们对投资回报率的期望。"**JORDAN:** 这太有趣了。现在让我们谈论一点成本。他们的成本情况如何?**ALEX:** 这是一个真正的亮点。雪佛龙正在追求一个3-40亿美元的结构性成本削减目标,以到年底。这是一个相当大的数字。他们说他
2026-05-0213 min
Beta Finch - S&P 100 - FRChevron Q1 2026 Earnings Analysis# Beta Finch - Podcast Script## Chevron (CVX) Q1 2026 Earnings Analysis---**ALEX:** Bienvenue à Beta Finch, votre analyse d'earnings générée par l'intelligence artificielle. Je suis Alex, et je suis accompagné de Jordan. Aujourd'hui, nous analysons les résultats du premier trimestre 2026 de Chevron Corporation.Avant de commencer, un message important : Ce podcast est un contenu généré par intelligence artificielle à des fins éducatives et de divertissement uniquement. Rien de ce que nous discutons ne doit être considéré comme un conseil en investissement. Faites toujours vos propres recherches et consultez un conseiller...
2026-05-0212 minBeta Finch - S&P 100 - ESChevron Q1 2026 Earnings Analysis# BETA FINCH - PODCAST SCRIPT## Chevron Q1 2026 Earnings Analysis---**ALEX:** Bienvenido a Beta Finch, tu análisis de ganancias impulsado por IA. Soy Alex, y hoy estoy aquí con Jordan para desglosar los resultados del primer trimestre de Chevron. Antes de comenzar, tengo que incluir un aviso importante: Este podcast es contenido generado por inteligencia artificial solo con fines educativos y de entretenimiento. Nada de lo que discutimos debe considerarse asesoramiento de inversion. Siempre haga su propia investigacion y consulte a un asesor financiero calificado antes de tomar decisiones de inversion. Ahora, Jordan, ¿qué tal...
2026-05-0212 minBeta Finch - S&P 100 - ENChevron Q1 2026 Earnings Analysis**BETA FINCH PODCAST SCRIPT**---**ALEX:** Welcome to Beta Finch, your AI-powered earnings breakdown! I'm Alex, and I'm here with my co-host Jordan to dive into Chevron's Q1 2026 earnings call. Now, before we get started, I need to mention that this podcast is AI-generated content for educational and entertainment purposes only. Nothing we discuss should be considered investment advice. Always do your own research and consult a qualified financial advisor before making any investment decisions.**JORDAN:** Thanks Alex. And what a quarter to analyze! Chevron just reported some really solid numbers despite operating in...
2026-05-0207 min
Beta Finch - S&P 100 - DEChevron Q1 2026 Earnings Analysis# Beta Finch Podcast Script: Chevron Q1 2026 Earnings---ALEX: Willkommen bei Beta Finch, eurem von künstlicher Intelligenz unterstütztem Earnings Breakdown! Ich bin Alex, und ich bin begeistert, heute mit Jordan über Chevrons Q1 2026 Ergebnisse zu sprechen. Bevor wir eintauchen, möchte ich eine wichtige Mitteilung machen.Dieser Podcast ist ein von kunstlicher Intelligenz generierter Inhalt, der nur zu Bildungs- und Unterhaltungszwecken dient. Nichts von dem, was wir besprechen, sollte als Anlageberatung betrachtet werden. Recherchieren Sie immer selbst und konsultieren Sie einen qualifizierten Finanzberater, bevor Sie Anlageentscheidungen treffen.JORDAN: Danke für die...
2026-05-0213 minBeta Finch - Energy & Utilities - FRChevron Q4 2025 Earnings Analysis**BETA FINCH PODCAST SCRIPT**---**ALEX**: Bienvenue à Beta Finch, votre analyse des résultats générée par IA ! Je suis Alex, et avec moi aujourd'hui, Jordan, pour décortiquer les résultats du quatrième trimestre 2025 de Chevron. Jordan, on a du lourd à analyser aujourd'hui !**JORDAN**: Absolument Alex ! Et avant de plonger dans ces chiffres impressionnants, je dois mentionner quelque chose d'important pour nos auditeurs. Ce podcast est un contenu généré par intelligence artificielle à des fins éducatives et de divertissement uniquement. Rien de ce que nous discutons ne doit être considéré comme...
2026-03-2106 minBeta Finch - Energy & Utilities - ESChevron Q4 2025 Earnings Analysis**BETA FINCH PODCAST SCRIPT**---**ALEX**: ¡Bienvenidos a Beta Finch, su análisis de ganancias impulsado por inteligencia artificial! Soy Alex, y conmigo está Jordan para desglosar los resultados del cuarto trimestre de 2025 de Chevron. Jordan, antes de sumergirnos en los números, debo mencionar algo importante.Este podcast es contenido generado por inteligencia artificial solo con fines educativos y de entretenimiento. Nada de lo que discutimos debe considerarse asesoramiento de inversión. Siempre haga su propia investigación y consulte a un asesor financiero calificado antes de tomar decisiones de inversión....
2026-03-2108 minBeta Finch - Energy & Utilities - ENChevron Q4 2025 Earnings Analysis# Beta Finch Podcast Script: Chevron Q4 2025 Earnings**ALEX:** Welcome to Beta Finch, your AI-powered earnings breakdown! I'm Alex.**JORDAN:** And I'm Jordan. Today we're diving into Chevron's fourth quarter 2025 results, and wow - there's a lot to unpack here.**ALEX:** Before we jump in, I need to mention that this podcast is AI-generated content for educational and entertainment purposes only. Nothing we discuss should be considered investment advice. Always do your own research and consult a qualified financial advisor before making any investment decisions.**JORDAN:** Absolutely. So Alex, let's start with the...
2026-03-2107 minBeta Finch - Energy & Utilities - DEChevron Q4 2025 Earnings Analysis**BETA FINCH PODCAST SCRIPT**---**ALEX:** Willkommen bei Beta Finch, Ihrem KI-gesteuerten Earnings-Breakdown! Ich bin Alex.**JORDAN:** Und ich bin Jordan. Heute schauen wir uns Chevrons Q4 2025 Ergebnisse an - und wow, da ist einiges los.**ALEX:** Absolut, Jordan. Bevor wir einsteigen, möchte ich kurz erwähnen: Dieser Podcast ist ein von künstlicher Intelligenz generierter Inhalt, der nur zu Bildungs- und Unterhaltungszwecken dient. Nichts von dem, was wir besprechen, sollte als Anlageberatung betrachtet werden. Recherchieren Sie immer selbst und konsultieren Sie einen qualifizierten Finanzberater, bevor Sie Anlageentscheidungen treffen.**JOR...
2026-03-2109 min
The Jewish futurism LabADHD, Design, and Jewish futures with Alex DucheneIn this episode of The Jewish futurism Lab, Jewish futurist and community artist Mike Wirth sits down with graphic designer Alex Duchene to explore what it means to be a neurodivergent, Jewish creative. They talk about ADHD “neuro spicey super power
2026-02-2751 minBeta Finch - S&P 100 - FRChevron Q4 2025 Earnings Analysis**BETA FINCH PODCAST SCRIPT**---**ALEX**: Bienvenue à Beta Finch, votre analyse des résultats générée par IA ! Je suis Alex, et avec moi aujourd'hui, Jordan, pour décortiquer les résultats du quatrième trimestre 2025 de Chevron. Jordan, on a du lourd à analyser aujourd'hui !**JORDAN**: Absolument Alex ! Et avant de plonger dans ces chiffres impressionnants, je dois mentionner quelque chose d'important pour nos auditeurs. Ce podcast est un contenu généré par intelligence artificielle à des fins éducatives et de divertissement uniquement. Rien de ce que nous discutons ne doit être considéré comme...
2026-02-2206 minBeta Finch - S&P 100 - ESChevron Q4 2025 Earnings Analysis**BETA FINCH PODCAST SCRIPT**---**ALEX**: ¡Bienvenidos a Beta Finch, su análisis de ganancias impulsado por inteligencia artificial! Soy Alex, y conmigo está Jordan para desglosar los resultados del cuarto trimestre de 2025 de Chevron. Jordan, antes de sumergirnos en los números, debo mencionar algo importante.Este podcast es contenido generado por inteligencia artificial solo con fines educativos y de entretenimiento. Nada de lo que discutimos debe considerarse asesoramiento de inversión. Siempre haga su propia investigación y consulte a un asesor financiero calificado antes de tomar decisiones de inversión....
2026-02-2208 minBeta Finch - S&P 100 - ENChevron Q4 2025 Earnings Analysis# Beta Finch Podcast Script: Chevron Q4 2025 Earnings**ALEX:** Welcome to Beta Finch, your AI-powered earnings breakdown! I'm Alex.**JORDAN:** And I'm Jordan. Today we're diving into Chevron's fourth quarter 2025 results, and wow - there's a lot to unpack here.**ALEX:** Before we jump in, I need to mention that this podcast is AI-generated content for educational and entertainment purposes only. Nothing we discuss should be considered investment advice. Always do your own research and consult a qualified financial advisor before making any investment decisions.**JORDAN:** Absolutely. So Alex, let's start with the...
2026-02-2207 minBeta Finch - S&P 100 - DEChevron Q4 2025 Earnings Analysis**BETA FINCH PODCAST SCRIPT**---**ALEX:** Willkommen bei Beta Finch, Ihrem KI-gesteuerten Earnings-Breakdown! Ich bin Alex.**JORDAN:** Und ich bin Jordan. Heute schauen wir uns Chevrons Q4 2025 Ergebnisse an - und wow, da ist einiges los.**ALEX:** Absolut, Jordan. Bevor wir einsteigen, möchte ich kurz erwähnen: Dieser Podcast ist ein von künstlicher Intelligenz generierter Inhalt, der nur zu Bildungs- und Unterhaltungszwecken dient. Nichts von dem, was wir besprechen, sollte als Anlageberatung betrachtet werden. Recherchieren Sie immer selbst und konsultieren Sie einen qualifizierten Finanzberater, bevor Sie Anlageentscheidungen treffen.**JOR...
2026-02-2209 min
BaseballBiz On DeckHall of Fame, Andruw Jones, Ranger Suarez & Royals moving walls & statsAlex Bregman & Ranger Suarez signings & ripple effect across MLB teams, The art of sustaining a seasoned pitcher, HOF ballots, Bananas “Fans First” philosophy. Plus the impact on Royals players batting stats when Kauffman Stadium brings the walls in.Hall of Fame Debate: Andruw Jones & Voting FlawsStrong case for Andruw Jones as a Hall of Famer based on his elite defense (Willie Mays–level), & offensive productionCarlos Beltrán, Chase Utley, and Andy Pettitte highlights inconsistencies in Hall of Fame voting.How market bias & players from smaller...
2026-01-1547 min
Retro Movie RoundtableThe Lost Boys (1987)RMR 0337: Special Guest, Ellis Wilder, joins your hosts, Chad Robinson, and Lizzy Haynes for the Retro Movie Roundtable as they revisit The Lost Boys (1987) [R]
Genre: Horror, Comedy
Starring: Jason Patric, Corey Haim, Dianne Wiest, Barnard Hughes, Edward Herrmann, Kiefer Sutherland, Jami Gertz, Corey Feldman, Jamison Newlander, Alan Frog, Brooke McCarter, Billy Wirth, Alex Winter, Chance Michael Corbitt, Alexander Bacan Chapman, Nori Morgan
Directed by: Joel Schumacher
Recorded on 2025-09-17
2025-12-231h 43
Die Neuen ZwanzigerLive in Frankfurt: Virtuelle Kommunalpolitik & Reale Matrixmedien
Wolfgang und Stefan treffen euch in Frankfurt
Alles hören
Komm' in den Salon. Es gibt ihn via Webplayer & RSS-Feed (zum Hören im Podcatcher deiner Wahl, auch bei Apple Podcasts und Spotify). Wenn du Salon-Stürmer bist, lade weitere Hörer von der [Gästeliste]
Shownotes
Wolfgang und Stefan zeichnen diese Episode live vor Publikum in der Käs in Frankfurt auf. Im Zentrum stehen eine Analyse der modernen Kommunalpolitik am Beispiel von Frankfurt und Dortmund sowie eine kritische Betrachtung des Verhältnisses von Mensch und Maschine in der aktuellen Medienlandschaft.
00...
2025-12-2027 minDie Neuen ZwanzigerLive in Frankfurt: Virtuelle Kommunalpolitik & Reale MatrixmedienWolfgang und Stefan treffen euch in Frankfurt
Alles hören
Komm' in den Salon. Es gibt ihn via Webplayer & RSS-Feed (zum Hören im Podcatcher deiner Wahl, auch bei Apple Podcasts und Spotify). Wenn du Salon-Stürmer bist, lade weitere Hörer von der [Gästeliste]
Shownotes
Wolfgang und Stefan zeichnen diese Episode live vor Publikum in der Käs in Frankfurt auf. Im Zentrum stehen eine Analyse der modernen Kommunalpolitik am Beispiel von Frankfurt und Dortmund sowie eine kritische Betrachtung des Verhältnisses von Mensch und Maschine in der aktuellen Medienlandschaft.
00...
2025-12-2027 min
Chief Influencer®The Future of Public Affairs: AI, Advocacy, and Authentic Leadership | Alex WirthAlex Wirth, Co-Founder and CEO of Quorum, joins Anthony Shop to explore what it really takes to lead with influence, from the Senate floor to the tech boardroom. Alex shares how he built one of Washington’s top civic tech startups from a Harvard dorm room and scaled it to more than 330 employees. He breaks down his “Hacker and Hustler” founding model, the evolution from “Superman” to “Captain America” leadership, and why consistency, clarity, and communication define great leaders.In this insightful conversation, Alex reveals his approach to influence inside organizations and in Washington, D.C., including how Quorum hel...
2025-11-0546 min
NewsRamp Books & Publishing PodcastA Very L.A. Ghost Story: Dispossessed by Guillermo X. MárquezDive into Guillermo X. Márquez's latest novel, 'DISPOSSESSED,' a supernatural comedy set in Los Angeles, where Alex Olvera and Tempest Wirth navigate haunted homeownership in a Victorian mansion. As they unravel dark secrets and face financial woes, a malevolent force threatens their bond in this blend of love, betrayal, and ghostly encounters. Perfect for the holidays, 'DISPOSSESSED' offers a mix of comedy, horror, and suspense, available in softcover and hardcover from Books Illuminated, LLC starting on October 30th.
2025-10-2702 min
Gordon Medical ForumChronic Fatigue (ME/CFS), Blood Volume, & Excessive ThirstPatrick Ussher developed ME/CFS after recovering from POTS and fibromyalgia. When his condition worsened, he was drinking six to eight liters of water daily while feeling like he was "drying up inside." Doctors dismissed his excessive thirst as psychological, but Patrick refused to accept this diagnosis and began his own research journey, leading to groundbreaking insights about blood volume and ME/CFS.In the latest episode of the Gordon Medical Forum podcast, Dr. Eric Gordon talks with Patrick Ussher, a health advocate and ME/CFS patient who has turned his struggle into a mission t...
2025-10-0841 min
The Bear Cave of TerrorCBB presents The Bear Cave of Terror - Ep. 2 - The Lost BoysIn this episode, Steve invites guest Mike Lovins from the Reel Gay Movie Show to talk about one of his favorite horror flicks, 1987's The Lost Boys, directed by Joel Schumacher, and starring a fantastic cast of 80s who's who, including Kiefer Sutherland, Jason Patric, Jamie Gertz, and the Coreys Feldman and Haim! They cover the make-up effects, inspiring soundtrack, and lasting legacy (including two different musical spin-offs), plus a few of their favorite scares.Additional resources for this episode:"Greg Cannom: Vampire Maker" by Marc Shapiro, Fangoria Magazine - vol.1, issue 66 pp 50-53, 67
2025-08-0445 min
High StakesHabits of Highly Successful Founders | Alex Wirth, CEO of QuorumWhat separates successful founders from the rest?In this episode of High Stakes, Paige Soya (Managing Partner, K Street Capital) sits down with Alex Wirth, CEO & Co-founder of Quorum, to unpack the habits, mindsets, and leadership lessons that helped him scale his company from 2 founders to 300+ employees over 10 years.Key takeaways: ✅ How to build the right team at every stage of growth ✅ When founders need to evolve their leadership style ✅ The role of mindset and resilience in navigating startup highs & lows ✅ Lessons on scaling without overextending your cash flo...
2025-06-2039 min
Radio 1190 NewsZenari Live: Boulder's Indie Optimism OverloadJohn Meylor sits down in studio with Alex Wirth and Jeff Munn of the groovy, relentlessly positive Boulder-based indie rock band Zenari, celebrating the recent release of their debut album Soul Support, and looking ahead to the future of the band and its performances.
2025-06-0550 min
Baseline - Schule im GesprächBASISKOMPETENZEN: LESEN, SCHREIBEN, RECHNEN STÄRKENIn dieser Folge spricht Host Alex mit Prof. Simone Ehmig und Tanja Holstein-Wirth über die zentrale Bedeutung von Basiskompetenzen in der frühkindlichen Bildung. Denn aktuelle PISA-Ergebnisse und weitere Studien zeigen: Schon bei grundlegenden Fähigkeiten wie Lesen, Schreiben und Rechnen hapert es – mit weitreichenden Folgen.
Warum sind Basiskompetenzen so entscheidend? Ehmig betont, dass sie weit über die schulische Leistung hinausgehen: Sie sind essenziell für gesellschaftliche Teilhabe und lebenslanges Lernen. Lesen spielt dabei eine Schlüsselrolle, nicht nur im Deutschunterricht, sondern in allen Bildungsbereichen. Gerade Familien haben eine immense Bedeutung. Hier werden die ersten Weichen für die Ent...
2025-05-2233 min
Steelers Podcast - The Terrible PodcastThe Terrible Podcast — Talking Steelers Trading For WR DK Metcalf, Impact On WR George Pickens, QB Rumblings & MoreMarch 9, 2025 -Season 15, Episode 102 of The Terrible Podcast is now in the can. In this Monday morning episode, which was recorded late Sunday night, Alex Kozora and I get right to discussing Pittsburgh Steelers trading for Seattle Seahawks WR DK Metcalf on Sunday afternoon.We discuss the early details related to the Metcalf deal as well as the early reported numbers related to a new contract he will supposedly sign once the trade is made official. We discuss Metcalf's play to date, the kind of player he is and what he brings to the Pittsburgh...
2025-03-101h 02The Terrible Podcast - Steelers Podcast via Steelers DepotThe Terrible Podcast — Talking Steelers Trading For WR DK Metcalf, Impact On WR George Pickens, QB Rumblings & MoreMarch 9, 2025 -Season 15, Episode 102 of The Terrible Podcast is now in the can. In this Monday morning episode, which was recorded late Sunday night, Alex Kozora and I get right to discussing Pittsburgh Steelers trading for Seattle Seahawks WR DK Metcalf on Sunday afternoon.We discuss the early details related to the Metcalf deal as well as the early reported numbers related to a new contract he will supposedly sign once the trade is made official. We discuss Metcalf's play to date, the kind of player he is and what he brings to the Pittsburgh...
2025-03-101h 02
FLOW PHOTOGRAPHICA PODCASTEP31 - A conversation with Sir Don McCullinPodcast Show Notes: EP31 A Conversation with Don McCullin On the 19th of April 2019 I met the legendary Sir Don McCullin—a man whose photographs have shaped the way we see war, suffering, and the stark divides in British society. McCullin, now in his eighties, has turned his lens to the landscapes of Somerset, but his past work in Vietnam, Biafra, Northern Ireland, and beyond remains some of the most powerful photojournalism ever created. This conversation, recorded in April 2019, was never intended for broadcast, but I'm grateful to be able to share it with you now. It's raw, intimate, an...
2025-02-1537 minFLOW PHOTOGRAPHICA PODCASTEP31 - A conversation with Sir Don McCullin Podcast Show Notes: EP31 A Conversation with Don McCullin On the 19th of April 2019 I met the legendary Sir Don McCullin—a man whose photographs have shaped the way we see war, suffering, and the stark divides in British society. McCullin, now in his eighties, has turned his lens to the landscapes of Somerset, but his past work in Vietnam, Biafra, Northern Ireland, and beyond remains some of the most powerful photojournalism ever created. This conversation, recorded in April 2019, was never intended for broadcast, but I’m grateful to be able to share it with you now. It’s raw, in...
2025-02-1537 min
Edge of ReasonPerception vs. TruthIn this episode, artist Charles Gaines and fashion designer Grace Wales Bonner explore how art can bridge the gap between what we perceive and what is real, prompting us to question our relationship with truth.Gaines’s conceptual systems challenge the notion of a singular truth, while Bonner’s fashion designs reveal the layers of identity and history embedded in her work. How do subjective interpretation and objective reality intersect, and where is the line between what we see and what is real?Music in this epis...
2024-11-0729 min
Two Beers Tuesday#43 - Snowboard Deep Talk – Park, Backcountry and a Snowboard Film named SUKKERIn dieser Folge holen wir uns Josch Wirth und Fabio Riedl auf die Couch – zwei Snowboarder, die mit ihren Freunden Niklas Vogt und Alex Sonderhauser den Film SUKKER ins Leben gerufen haben.
Von epischen Backcountry-Kickern bis hin zu kniffligen Drehtagen im Schnee, die Jungs teilen die besten Geschichten und was Snowboarden für sie bedeutet.
Pack dich warm ein und sei dabei, wenn wir über ihre Abenteuer, Herausforderungen und die kreative Freiheit auf dem Board reden!
Danke Josch und Fabio für eure Zeit und die coolen Stories.
2024-11-0558 min
Summation with Auren HoffmanAlex Wirth - CEO of Quorum - How AI is Disrupting LawmakingAlex Wirth is the cofounder and CEO of Quorum, a public affairs software platform. In this episode of World of DaaS, Alex and Auren discuss: How AI is affecting lawmaking The evolution of modern lobbyingPredicting policy outcomes statistically Building govtech companiesLooking for more tech, data and venture capital intel? Head to worldofdaas.com for our podcast, newsletter and events, and follow us on X @worldofdaas. You can find Auren Hoffman on X at @auren and Alex Wirth on X at @amaliowirth.Editing and post-production work for this episo...
2024-09-0344 min
The Course Of LifeIs Keagan Bradley a Hall of Famer? And visiting DC Estate Winery in Wisconsin
The PGA Tour's return to Colorado didn't disappoint at Keagan Bradley took his sixth PGA TOUR victory at the BMW Championship. Michael asks: Is Keagan a Hall of Famer?
The TOUR Championship wraps up the regular season at East Lake, and the guys think a change is in order for the finale, where Scottie Scheffler will start with a 2 stroke lead before he even tees off.
The AIG Women's British Open capped off the major season in the LPGA, where Lydia Ko added to her gold medal from a couple weeks ago with another major victory. But why did NBC...
2024-08-2845 min
Tauziehen - Der Podcast zu Politik und Sport!Sport und GeschlechtFolge 23
Nico und Nina haben in dieser Folge eine Gästin gehabt: Alexandra Faulhaber, Fachexpertin im Themenfeld "Sport und Geschlecht". Und was sollen wir sagen: It's a match!
Gestartet sind sie mit einem Rückblick auf die Olympischen Spiele in Frankreich. Kurz: Vielleicht liegt es an der Perspektiv-Brille, aber Nina hat den Eindruck, bei diesen Spielen kamen wir fast nicht um das Thema "Geschlecht" rum - angefangen mit der Eröffnungsfeier und den kontroversen Debatten rund um eine Drag-Szene.
Und dann ist Alex tief eingetaucht in Breiten- und Leistungssport im Spannungsfeld zu Geschlechterfragen, hat sich auf eine kleine Begrifflichkeiten-Challenge ein...
2024-08-261h 05
Indie GenteIndie Gente 11 de junio de 2024Temporada 20 Programa 8
Este es el espacio que El Rocanrosaurio abre para aquellas bandas que no son tan reconocidas pero que, sin embargo, tienen un gran talento y sólo necesitan una mayor proyección para que más personas lo comprueben.
Aquí presentamos bandas de todo el mundo que comparten nuestro amor por el Rock y que tratan de mantenerlo vivo a través de cualquiera de sus múltiples expresiones.
Si tienes o conoces una banda que busque dónde difundir su música, este es el lugar indicado.
Esta es la lista de cancione...
2024-06-111h 41
BaZ direktKlima-Kleber erhitzen die Gemüter in BaselSind Sie heute pünktlich zur Arbeit gekommen?An diesem Donnerstag ist das eine durchaus berechtigte Frage. Denn kurz vor acht Uhr haben Klima-Kleber bei der Viaduktstrasse in Basel einen Protest organisiert. Wegen der Blockade hat sich insbesondere der öffentliche Verkehr (ausgerechnet) massiv verspätet. Dutzende Trams und Busse sind über mehrere Minuten stillgestanden.Über die Auswirkungen solcher Kundgebung diskutieren Benjamin Wirth und BaZ-Lokalchef Alex Müller. «Die Klima-Kleber sorgen nicht dafür, dass die Leute sich mehr ums Klima kümmern – im Gegenteil», sagt Müller. An derartigen Protesten würden die Menschen lediglich stören....
2024-04-1809 minBaZ direktWeiterer Knall bei SVP Baselland: «Wie im Kindergarten»Am frühen Mittwochmorgen lässt Caroline Mall mit einer Mitteilung aufhorchen: Die Baselbieter SVP-Landrätin zieht ihre Kandidatur für das Präsidium der Kantonalpartei zurück. An ihrer Stelle tritt nun ausgerechnet Peter Riebli an, der vergangene Woche von der eigenen Landratsfraktion abgesetzte Fraktionspräsident. Ein neues Kapitel im internen Machtkampf. Riebli's Gegenspieler bleibt Johannes Sutter. Er repräsentiert einen eher moderaten Flügel. Am 25. April kommt es an der Generalversammlung zum Showdown.Was die gegenwärtige Planänderung für die Partei bedeutet, besprechen Benjamin Wirth und Alex Müller. Die beiden sind sich einig: Das Bil...
2024-04-1710 min
Chronic CovenEp. 2 The Lost BoysJoin hosts Sam and Leslie as they discuss “The Lost Boys” (1987). In the sun-drenched coastal town of Santa Carla, California (the murder capital of the world), two brothers discover that their new home harbors a dark secret. As they delve deeper into the local nightlife, they uncover a group of charismatic vampires led by the enigmatic David. Caught between loyalty to family and the allure of immortality, the brothers must navigate a dangerous underworld to protect their loved ones and themselves.Directed by Joel Schumacher (known for “St. Elom’s Fire”, “Batman Forever”, and “Batman and Robin”)Starring Jason...
2024-04-071h 09Chronic CovenEp. 2 The Lost BoysJoin hosts Sam and Leslie as they discuss “The Lost Boys” (1987). In the sun-drenched coastal town of Santa Carla, California (the murder capital of the world), two brothers discover that their new home harbors a dark secret. As they delve deeper into the local nightlife, they uncover a group of charismatic vampires led by the enigmatic David. Caught between loyalty to family and the allure of immortality, the brothers must navigate a dangerous underworld to protect their loved ones and themselves.Directed by Joel Schumacher (known for “St. Elom’s Fire”, “Batman Forever”, and “Batman and Robin”)Starring Jason...
2024-04-071h 09BaZ direktFrei und Streller: Zwei FCB-Legenden vor ungewisser ZukunftFrei weg, Streller (bald) weg: Die beiden Basler Fussballgrössen orientieren sich um, starten einen beruflichen Neuanfang. Während Alex Frei beim FC Aarau per sofort zurückgetreten ist, gibt Marco Streller vor ein paar Tagen bekannt, dass er Ende Saison die Sportkommission des FCB verlässt. Die Abgänge sorgen für Schlagzeilen und: sie geben zu reden – auch bei «BaZ direkt». Zusammen mit Gastgeber Benjamin Wirth diskutiert BaZ-Sportchef Oliver Gut über die Entscheide des ehemaligen Klasse-Sturmduos. Gut betont: «Alex Frei muss sich fragen, ob er tatsächlich zum Profi-Trainer taugt.» Und: «Dass Marco Streller beim FCB geht, lässt...
2024-03-2719 min
3 Takeaways™Top Takeaways of 2023 (#181)3 Takeaways brings you conversations with people who are changing the world. The world’s foremost thinkers, business leaders, writers, politicians, scientists and other newsmakers share three key insights to help you understand the world in new ways that can benefit your life and career. In this special year-end episode, we present the most powerful and compelling takeaways of 2023. Can you guess which takeaway is from each guest before we tell you who it is? The guests include former Director of the CIA, former Vice Chairman of the Joint Chiefs of Staff, CEO of Chevron, former Foreign Minister of I...
2024-01-2320 minBaZ direktAlex Frei schmunzelt, Thierno Barry trifft – und die Schweiz feiert einen WeltrekordFreitag ist FCB-Tag bei «BaZ direkt» – heute jedoch mit einem bunten Strauss an Themen. Gastgeber Benjamin Wirth begrüsst im Studio Sportredaktor Dominic Willimann, der unter der Woche in Düsseldorf beim Weltrekordspiel der Schweizer Handballer gegen Deutschland zu Gast war. Rückblickend für ihn: «ein wahnsinniges Erlebnis».Die beiden sprechen jedoch auch über Rotblau – über mögliche Transfers, den Abschied des langjährigen Greenkeepers oder die vergangenen Testspiele gegen Bayern München und Aarau. Während die Basler gegen die Münchner einen Achtungserfolg zu verzeichnen hatten, verlor man gegen das von Alex Frei trainierte Nati...
2024-01-1213 minBaZ direktBrutalo-Fall am Basler Gericht: «Solche Gewalttäter gehören härter bestraft»Schwere Gewaltdelikte werden nach der vorherrschenden Meinung in der Bevölkerung zum Teil noch immer zu milde bestraft. In diesem Zusammenhang sorgt ein Fall, ein Gewaltexzess, am Basler Strafgericht für Diskussionen. Im Sommer 2022 kam es in der Heuwaage-Unterführung zu einem brutalen Delikt – und das ursprünglich «nur» wegen 256 Franken.Das Opfer, ein damals 53-jähriger Mann, kann nie wieder ein selbstbestimmtes Leben führen. Er ist seither auf einen Rollstuhl und Rundumpflege in einem Pflegeheim angewiesen. Die mutmasslichen Täter – alle drei sind mit dem Gesetz bereits einmal in Berührung gekommen – verantworten sich zurzeit vor dem Strafger...
2024-01-1014 minBaZ direktNati-Trainer in der Kritik: «Muri kämpft mit gleichen Problemen wie beim FCB»Wieder einmal sieglos: Das 1:1 gegen Israel liefert Indizien, dass die Schweizer Fussballnationalmannschaft in einer Lethargie steckt, aus der sie Trainer Murat Yakin nicht herausführen wird. Ein Grund: Yakin liefert sich Auseinandersetzungen mit Führungsspielern wie etwa Granit Xhaka – ein bei ihm bekanntes Phänomen. In seiner Zeit beim FC Basel liess der heutige Nati-Trainer den Schweizer Rekordtorschützen Alex Frei etwa so lange auf dem linken Flügel spielen, bis dieser den Rücktritt gab.Zusammen mit «BaZ-direkt»-Host Benjamin Wirth diskutiert Sportredaktor Dominic Willimann über den Trainertyp Yakin, das bevorstehende EM-Quali-Spiel im Joggeli gegen Kosovo am Samstag...
2023-11-1715 min
Hello Health, EnCOURAGE Your WellnessLyme advocate, Olivia Goodreau of LivLyme Foundation discusses her healing journey and technology solutions to living with and preventing Lyme with Pamela WirthSend us Fan MailOlivia Goodreau is the founder of LivLyme Foundation, a nonprofit that provides financial assistance to children and their families struggling with Lyme and other tick-borne diseases while also supporting the work of researchers and scientists who are dedicated to finding effective treatments and cures for tick-borne diseases. Olivia is also the inventor of the free global APP TickTracker, Tickmojis APP, and recently launched her latest free APP, LongHaulTracker. Olivia founded the LivLyme Foundation in 2017 when she was 12 years old to raise money for children who cannot afford their Lyme treatments, to f...
2023-10-2434 min
TensaiReviewsTensai Review The Lost Boys | First Come, First Stake*** SPOILER TALK *** Check out our YouTube Channel for this Podcast!https://www.youtube.com/channel/UCaO7onafU0xGWnT1Qdx01jQ
The Lost Boys is a 1987 American supernatural horror film directed by Joel Schumacher, produced by Harvey Bernhard with a screenplay written by Jeffrey Boam, Janice Fischer and James Jeremias, from a story by Fischer and Jeremias. The film's ensemble cast includes Corey Haim, Kiefer Sutherland, Corey Feldman, Jason Patric, Jami Gertz, Dianne Wiest, Edward Herrmann, Billy Wirth, Brooke McCarter, Alex Winter, Jamison Newlander, and Barnard Hughes.
2023-10-021h 06
Fabulous Film & FriendsEp. #66 - Battle of the Body Snatchers with George Young, Roseanne Caputi, David Johnson, DMD & Alex RobertsonSend us Fan MailThis week on Fabulous Film and Friends, we’re concluding our look into the paranoid, dystopian lens of 70’s sci-fi by discussing three of the four versions of Invasion of the Body Snatchers. We’re talking the 1956 version directed by Don Siegel and starring Kevin McCarthy, Dana Wynter, King Donovan, Carolyn Jones, Larry Gates and Sam Peckinpah in a cameo, comparing it to the 1978 version starring Donald Sutherland, Brooke Adams, Jeff Goldblum, Veronica Cartwright, and Leonard Nimoy along with both Don Siegel and Kevin McCarthy in cameos, as well as the 1993 version...
2023-07-191h 30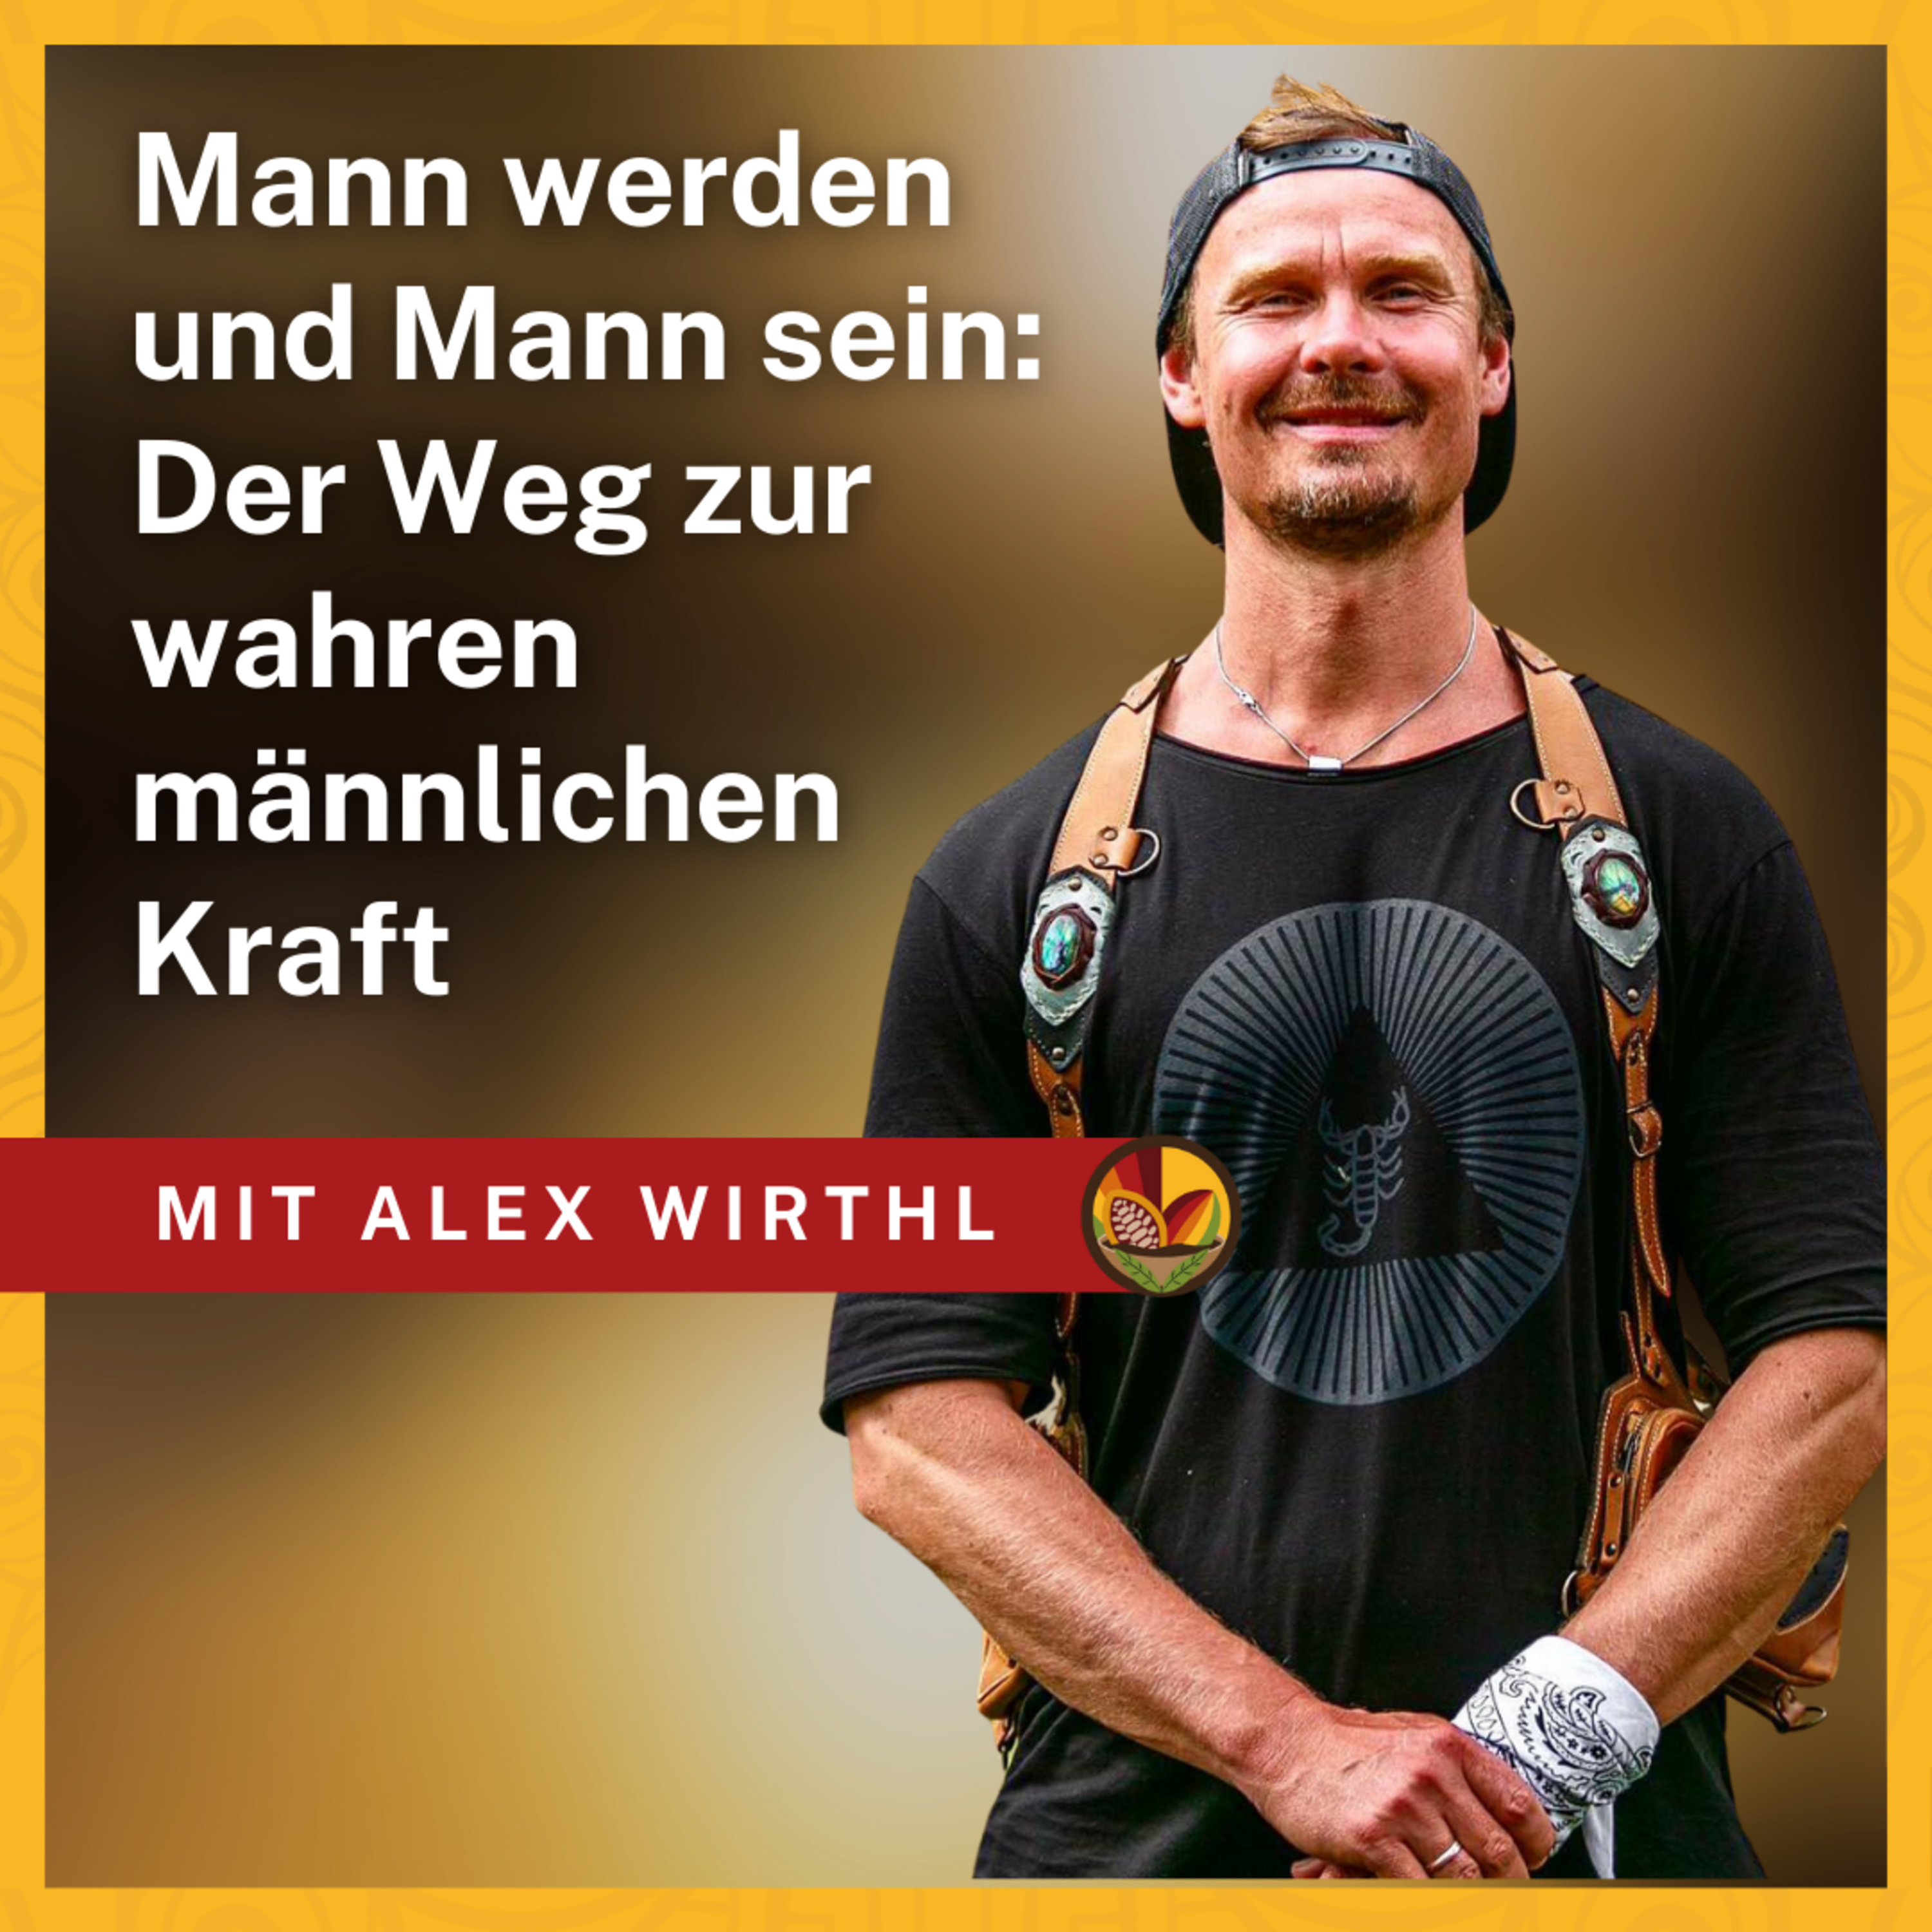
Kakao Mischa PodcastMann werden und Mann sein: Der Weg zur wahren männlichen Kraft - mit Alex Wirthl | KMP #030Mann wirst du nicht automatisch, nur weil du einen Penis bekommen hast. Mann sein und werden, ist ein Weg. In unserer heutigen Zeit werden Männer allerdings oft nicht mehr in ihre Männlichkeit eingeweiht oder initiiert. Das führt dazu, dass Männer nie ihre wahre männliche Kraft spüren, nie Zugang zu ihr finden und sich tief im Inneren wie ein Junge in einem erwachsenen Körper fühlen.
Mein heutiger Gast Alex Wirth ist Männer Mentor und begleitet Männer in Retreats, Coaching und Männerkreisen in eine gefestigte Männlichkei...
2023-06-1454 min
NCSL PodcastsAI and the Legislative World | LTIS Episode 21On this episode, host Tim Storey dives into the world of artificial intelligence with Alex Wirth, the co-founder and CEO of Quorum, a Washington, D.C.-based public affairs tech platform that organizations use to manage engagement, launch advocacy campaigns and keep track of legislation and policy trends in Washington, all 50 states, thousands of cities and even in Brussels.Storey talked with Wirth about how the platform evolved and how his tech team has increasing used artificial intelligence tools to perform sophisticated analysis. Wirth broke down how he thought AI would affect state government, legislatures and individual l...
2023-06-1140 min
Pinguins-Podcast – Der Eishockey-Talk der NORDSEE-ZEITUNGPinguins #121 – SpielertauschNeuer Instagram-Follower und ein Torhüter-Kandidat
Einerseits tut es uns sehr leid, dass wir erst einen Tag später als geplant erscheinen, andererseits sind wir unglaublich dankbar dafür, dass ihr uns so zahlreich vermisst habt. Das Gute ist, dass die Pinguins und der Eishockeysport uns zahlreiche Gesprächsthemen serviert haben, die in der neuen Folge ausführlich besprochen werden. Da wäre zunächst die Vertragsverlängerung von Alex Friesen, welche wir bereits vor Wochen angekündigt hatten. Zudem scheint es, mit leichter Verspätung, einen Spielertausch zu geben. Tim Lutz schließt sich zur kommenden Saison dem EHC Visp an...
2023-04-2652 min
Pinguins-Podcast – Der Eishockey-Talk der NORDSEE-ZEITUNGPinguins #117 – Stolze PinguinsErhobenen Hauptes gescheitert.
Sie waren nah dran an der Sensation, haben unfassbar gekämpft und sind letztendlich erhobenen Hauptes gescheitert. Die Fischtown Pinguins haben ihr Playoff-Viertelfinale mit 2:4 gegen die übermächtigen Münchener verloren und müssen nun den Weg in die Sommerpause antreten. Gerne hätten die Jungs sich ein entscheidendes siebtes Spiel in der bayrischen Landeshauptstadt erkämpft, doch die eigene Chancenverwertung machte vor allem in Spiel sechs der Serie einen Strich durch die Rechnung. Klar, dass wir die packenden Duelle mit den Red Bulls aufarbeiten und die gesamte Serie Revue passieren lassen. Mit Alex Friesen, Maxi Franzre...
2023-03-281h 20
Using the Whole Whale - A Nonprofit PodcastBuying Voter Files is so 2015 Advocay - Join 2023 with QuorumAlex Wirth, Co-founder & CEO of Quorum.us - a leading public affairs software that helps map, track, change, and report on policy landscape, shares insights into advocacy approaches that will work in 2023.
Alex ranks: Twitter, IRL meetings, calling, letters, videos, Meta, and billboards as just some of the methods advocacy organizations can be using to get the attention of representatives.
He shares why buying Donor Voter files may be obsolete in the new advocacy landscape.
About Alex
Alex Wirth is the Cofounder and CEO of Quoru...
2023-02-0251 min
Pinguins-Podcast – Der Eishockey-Talk der NORDSEE-ZEITUNGPinguins #109 – "Sulzi" für DeutschlandAlex Sulzer wird Co-Trainer beim DEB.
Sehnsüchtig wartet Eishockey-Bremerhaven auf einen deutschen Nationalspieler. Möglich, dass die Wartezeit bald ein Ende hat. Mit Alexander Sulzer haben die Pinguins nun zumindest mal einen Trainer in den Reihen des deutschen Eishockeybundes. "Sulzi" wird in den kommenden drei Jahren als Co-Trainer vom neuen Nationaltrainer Harold Kreis fungieren und dies mindestens eine Spielzeit parallel zu seinen Aufgaben bei den Pinguins tun. Wir sprechen über das neue Führungsduo der deutschen Mannschaft und lassen mit Moritz Wirth einen heißen Kandidaten für die kommende U25-Maßnahme des DEB-Teams zu Wort kommen. Wie Mor...
2023-01-311h 04
Pinguins-Podcast – Der Eishockey-Talk der NORDSEE-ZEITUNGPinguins #106 - Kämpfen, Jan!Drei Spiele, null Punkte. Das ist bittere Bilanz der Fischtown Pinguins. Dabei haben die Pinguins nicht schlecht gespielt.
Diese Nachricht hat ganz Eishockey-Deutschland erschüttert. Jan Dalgic, Torhüter der Hannover Indians, muss ein bösartiger Hirntumor entfernt werden. Sowohl für den Eingriff als auch die Nachbehandlungen werden aktuell Spenden gesammelt. Wir unterstützen diese Aktion und rufen zur Unterstützung auf. Kämpfen, Jan!
Nun zum Sportlichen. Dies war in der vergangenen Woche maximal unglücklich für die Pinguins verlaufen. Drei vermeidbare Niederlagen und null Punkte stehen zu Buche, alles andere als zufriedenstellend. Dennoch haben die...
2023-01-101h 10
Pinguins-Podcast – Der Eishockey-Talk der NORDSEE-ZEITUNGPinguins #105 - Thomas oder Heidi?Wie sieht euer perfekter Kader der Pinguins aus?
Noch vor wenigen Wochen hatten die Pinguins arge Personalsorgen. Nun sind Diese überstanden. Naja, gewissermaßen hat sich das Blatt so weit gewendet, dass ein Luxusproblem entstanden ist. Der Kader ist voll und bis auf Christian Wejse sind alle Spieler an Bord. Für Thomas Popiesch heißt das, Entscheidungen treffen. Zuletzt traf es Niklas Svedberg und Moritz Wirth, die gegen Bietigheim von der Tribüne aus zuschauen mussten. Wie sieht euer perfekter Kader der Pinguins aus? Wem müsst ihr den von Heidi Klum bekannten Satz "Ich habe heute leider kein F...
2023-01-031h 03
Pinguins-Podcast – Der Eishockey-Talk der NORDSEE-ZEITUNGPinguins #91 – SiegermentalitätDie souveräne Tabellenführung nach vier Spieltagen.
Sechs Punkte gegen Mannheim und Straubing, Scorerpunkte von diversen Spielern und die souveräne Tabellenführung nach vier Spieltagen. Das hatten wohl nur die größten Optimisten erwartet. Die Pinguins haben einen furiosen Start in die Penny-DEL Saison hingelegt und grüßen vom Platz an der Sonne. Überragender Akteur ist bisher Alex Friesen, der mit sechs Torbeteiligungen die meisten seines Teams aufweist. Doch gibt es noch weitere Gründe für den aktuellen Erfolg der Seestädter. Wir haben uns auf Ursachenforschung begeben, die Partien gegen Mannheim, mit ausführlicher Stimme von Moritz Wi...
2022-09-271h 13
Radio Advisory126: [Bonus content] Commercial risk is possible—here's how(New/bonus content starts at 19:11. First part of episode originally aired June 7, 2022.)
Medicare is slowly moving forward on risk, but commercial risk is more of a wild card and the health care industry has yet to land on a clear model for the population. In this episode, Rachel Woods sits down with Advisory Board's Clare Wirth and Alex Tallian to discuss their research into commercial risk and why they believe commercial risk is possible for the health care industry.
Bonus links:
Value-based care should be more than a buzzword by now
2 strategies used by...
2022-08-0231 min
We Hate MoviesThe Lost BoysOn this episode, the guys wrap up season 12 with an unofficial We Love Movies episode about Joel Schumacher's The Lost Boys! How great is it seeing all the fantastic camera effects on display? Was wardrobe getting any cooler in this movie than Edward Herrmann's hyper-80s threads? And is there a better blackout line in horror? PLUS: Larry the Cable Guy remakes Manchester by the Sea!
Be sure to catch WHM this Friday, July 29, 2022, as they play another virtual live show for the entire world, this time talking about Ghostbusters Afterlife! Get tickets here.
The Lost Bo...
2022-07-262h 01Radio Advisory118: Commercial risk is possible—here's howMedicare is slowly moving forward on risk, but commercial risk is more of a wild card and the health care industry has yet to land on a clear model for the population. In this episode, Rachel Woods sits down with Advisory Board's Clare Wirth and Alex Tallian to discuss their research into commercial risk and why they believe commercial risk is possible for the health care industry.
Links:
Our Value-Based Care playlist
The data on commercial risk opportunities (and where the research goes next)
Value-based care should be more than a buzzword by now
Are the...
2022-06-0719 min
Breaching Extinction98. Normal People Encouraging Normal People to do Extraordinary ThingsThis week Erica chatted Alex Haraus, an impact producer focused on saving our natural world. Alex talks about how he has used TikTok as a vessel for conserving wild places and shares some of his life experiences and philosophies.
2022-05-201h 00
Blood SuckersEp 9 - "Sex Montage"THE LOST BOYSThe 80's were a magical, forgivable time of wonder and awe and mulletsVampires bled glitter long before Mrs. Meyer wrote about them"Thou shall not... memmmmbble" is our favorite songThe Lost Boys is a 1987 American supernatural black comedy horror film directed by Joel Schumacher, produced by Harvey Bernhard with a screenplay written by Jeffrey Boam. Janice Fischer and James Jeremias wrote the film's story. The film's ensemble cast includes Corey Haim, Jason Patric, Kiefer Sutherland, Jami Gertz, Corey Feldman, Dianne Wiest, Edward Herrmann, Billy Wirth, Brooke McCarter, Alex Winter, Jamison...
2022-04-2540 min
Axons by AXWNAXWN @ 2022-04-17Miss Kittin, The Hacker — Purist
Cybotron — Clear
Vertikka — The Sun
Planetary Assault Systems — Rip The Cut
Ayako Mori — So Cute!!
Goncalo M — The Curse
Droplex, MK8, Baureal — Addcited
Filthy Kid, Milos Vujovic — Raveolution
SHDW & Obscure Shape — Innocent Voices
Kuss — Anxiety
Symbolic — Crystal Clear
Cerrot — Left and Right
Axel Karakasis — Affront
Bastet — Tempestade
SHDW, Obscure Shape — Endgegner (Original Mix)
Ramon Tapia — Tamashi
Phoenix Movement — Timecode
Peter Effe — Escape
Lucas Wirth — Drop It
SIS, Bentech — No One Takes Me Down
Maksim Dark, Matthias Seibert, BOHO — Octopussy (Township Rebellion Remix)
Miss Melera — Violet
for a modest fee, I both play & officiate weddings.
2022-04-181h 20
kicker meets DAZN - Der Fußball PodcastKMD #118 (Spielerberater-Spezial)
KMD meldet sich zurück aus der Länderspielpause mit einer Spezialfolge! Alex und Benni haben sich die beiden Geschäftsführer der Spielerberater-Agentur "ROOF" Daniel Delonga und Thorsten Wirth eingeladen, die unter anderem Kai Havertz und Serge Gnabry zu ihren Klienten zählen. Das Duo spricht u.a. ausführlich darüber, wie Spielerberater eigentlich genau ihr Geld verdienen und was sich dringend ändern muss, damit die Branche einen besseren Ruf bekommt. Außerdem werden in der neuen Folge natürlich die beiden Bundesliga-Topspiele vom Wochenende analysiert und kicker-Reporter George Moissidis erklärt, warum der VfB Stuttgart in akuter Abstiegsgef...
2022-02-071h 43
Flyover State of FearFlyover State of Fear Presents "The Lost Boys"FlyOver State of Fear continues to bring in stellar special guests within the horror genre - on this episode Joe gets to talk with Andy Clever from DEAD IN SANTA CARLA! Andy picked one of his all-time favorite horror movies, 1987's The Lost Boys. Directed by Joel Schumacher (RIP) and written by Jeffrey Boam. Janice Fischer and James Jeremias wrote the film's story. Starring Corey Haim, Jason Patric, Kiefer Sutherland, Jami Gertz, Corey Feldman, Dianne Wiest, Edward Herrmann, Billy Wirth, Brooke McCarter, Alex Winter, Jamison Newlander, and Barnard Hughes.
MATURE CONTENT... "Flyover State Of Film Theme"-Composed b...
2021-12-121h 14
ChainlessLIFE - Bildung, die befreit#167 Die letzte Folge – Mein Jahr 2021 und die Zukunft von ChainlessLIFEMach jetzt das ultimative Freiheits-Quiz und erhalte in nur 7 Minuten deine persönliche Freiheits-Skala auf allen 5 Ebenen: Freiheits-Quiz
[Persönliches Update] Das härteste Jahr seit langem für mich. Doch die Struggles halten mich nicht davon ab, für mein Unternehmen ChainlessLIFE weiterhin alles zu geben. Vor 5 Jahren entstand die Idee des „ChainlessLIFE“ in meinem Kopf. Seit 3 Jahren gibt es diesen Podcast und seit dem letzten Jahr hat sich nochmal alles exponentiell erweitert. Wir sind mittlerweile ein f*cking Bildungsunternehmen, das unseren Kunden auf allen Ebenen zu mehr Freiheit verhilft. Mentale, zeitliche, emotionale Freiheit sowie finanzielle und örtli...
2021-12-0141 min
In Before The Lock🔓 49: Gratitude and thankfulnessErica and Brian deliver messages of gratitude and thankfulness across the community industry. Community Industry News: Emily Wirth joined Paper as Senior Manager, Community Jamie Cantrell joined Unusual Ventures as Sr. Director of Community Ana Visiliuk joined Aiven as Community Manager Saksham Taneja joined Scaler as Community Associate Katie Ray joined Clari as Community Manager Rachael Silvano joined Zapier as Community Operations Manager Blake Ethridge joined Netdata as Director of Community Kat Jarvis was promoted to Senior Community Consultant, IBM Community at Higher Logic Lauren Clevenger joined Salesloft as Head of Community Giving Thanks: Adrian Speyer Alex Angel...
2021-11-2352 min
"Klarheit Wahrheit"Podcast mit Alexander LuykenIn dieser spannenden Podcast Folge bin ich mit Alexander Luyken von der Deutschen Telekom im Austausch. Alexander ist hier Projekt Manager und einer derjenigen, der mit dafür verantwortlich ist, dass die Mitarbeiter sich mit der Telekom zu 100% identifizieren. Wir sprechen unter anderem über das Mindset von Alex und wie dieses Einfluss auf seinen Arbeitgeber die Telekom hatte. Was ist das Geheimnis der Telekom bzgl. der Zufriedenheit der Mitarbeiter ? Was kann man in der Kommunikation besser machen und vieles mehr.
2021-09-0550 min"Klarheit Wahrheit"Podcast Trailer mit Alexander LuykenIn dieser spannenden Podcast Folge bin ich mit Alexander Luyken von der Deutschen Telekom im Austausch. Alexander ist hier Projekt Manager und einer derjenigen, der mit dafür verantwortlich ist, dass die Mitarbeiter sich mit der Telekom zu 100% identifizieren. Wir sprechen unter anderem über das Mindset von Alex und wie dieses Einfluss auf seinen Arbeitgeber die Telekom hatte. Was ist das Geheimnis der Telekom bzgl. der Zufriedenheit der Mitarbeiter ? Was kann man in der Kommunikation besser machen und vieles mehr.
2021-09-0301 min
What'd You Miss This WeekThere's No Muscle Memory for How to Handle This RecoveryThis week, Stinson Dean, Deacon Lumber Company CEO, came back on to talk about why lumber is caught in another market standoff. Jill Carlson, Slow Ventures principal and co-founder of the Open Money Initiative, returned to discuss whether she thinks this is the end of a crypto cycle and why institutions are still buying bitcoin despite the volatility. Caroline had an exclusive interview with Chevron CEO Mike Wirth right after he faced a major rebuke from his shareholders, which voted to back a proposal to reduce emissions from the company’s customers. Then Alex Williams, a research analyst at Em...
2021-05-2931 min
Livenet-Talk24.12.2020 | Livenet-Talk: «Uns ist der Retter geboren»«Euch ist der Retter geboren». Dies verkündeten die Engel den Hirten auf dem Feld, die sich danach voller Freude auf den Weg nach Bethlehem machten, um ihren Retter zu sehen. Doch wie ist es für uns heutzutage, wenn wir uns daran zurückerinnern, als wir das erste Mal diese frohe Botschaft gehört und Jesus persönlich erlebt haben? Unsere Gäste Brigitte Frei, Johannes Wirth und Susanna Rychiger erinnern sich zusammen mit Moderator Florian Wüthrich zurück. Wir zünden zudem eine Kerze an für Personen, die durch besonders herausfordernde Zeiten gehen. Am Schluss dieser virtuellen Weih...
2020-12-2453 min
Tecktonics191 Tecktonics December 2020Playlist
1. 00:00 JSPR - Mainframe Beauty
2. 05:00 Axis Of Time - Roots
3. 09:35 William Kiss - In Focus
4. 14:22 Virus D.D.D. - Resistance
5. 17:40 Joyhauser - Think People (Micheal Klein Remix)
6. 23:30 Thomas Hoffknecht - Escaping
7. 26:20 Bleur & MB1 - Individual Life
8. 29:16 Matt Ess & Lucas Wirth - Acid & Bass
9. 34:50 Heerhorst & Steve Shade - NRG
10. 39:42 Alan Fitzpatrick & Rebuke - Ultimate Distortion
11. 44:10 Julien Earle - Dark Nights
12. 48:02 Ignacio Arfelli - The Lizard
13. 52:39 Alex Stien - Rotor
14. 57:11 Agent Orange - Business Techno
2020-12-221h 01
Break Out Culture With Ed Vaizey by Country and Town HouseEpisode #16 - Diving into History: Charles Spencer goes in search of the White ShipCharles Spencer on his book The White Ship, 900 years after the ship sank, three exhibitions at Hauser & Wirth Somerset and the Hay Digital Winter Weekend.
We’re reading:
The White Ship: Conquest, Anarchy and the Wrecking of Henry I’s Dream by Charles Spencer, published by William Collins, £25
We’re Visiting:
Hauser and Wirth, Somerset – Oudolf Field, Roth Bar & Grill and Durslade Farm Shop are open to the local community. See Hauserwirth.com for details.
Nicole Eisenman ‘Where I Was, It Shall Be’ is online at https://www.hauserwirth.com/hauser-wi...
2020-11-2231 min
Caged MindsAskar Askar- There's Nothing else I'd rather be doing then MMAAskar Askar joins Mika Frankl to talk about facing Kevin Wirth in the main event of LFA 92. Askar talks about when he started material arts and how he go into MMA. We talk about the upcoming fight, being the underdog, and the opportunity of headlining an card for LFA. Askar also talks about how big of an impact his brothers and coach Alex Trujillo have been on his career. Plus Askar express how much he loves the sport and is enjoying the journey of rounding out his skill set.
Website: www.cagedminds.com
Facebook: Caged Min...
2020-09-3014 min
essselllSteppan - Houseflug 7 - a little MixPlaylist:
Matthias Vogt - Rubin - Blossom Kollektiv
Wasserfall - Easy going - W & LL Lmtd
Carl Borg - Inside switch - Swedish Brandy Recordings
Marvis Dee - Dreams of a future Metropolis EP - In my dreams
Clearvision - Wave foundation (Arcarsenal Nightvision) - Meteorythm Records
HK - Kind of love (Flabaire Remix) - Västkransen Records
Slim Vic - Force Majeure (Nihat Tule Remix) - Lamour Records
Fermata Duomo - Eclipsed clock - Traum Schallplatten
Julian Hival - Lavender - Eskimo Recordings
MartinoResi, Martin Bordacahar - Check it - Ole White
Big Al, Bigz - In the zone (D...
2020-09-021h 04
Point Loma Church PodcastPrayer: "Petition and Intercession"Rev. Alex Wirth discusses how prayer is a journey. When we ask God for things, when we ask God "How long?", God invites us to ask, search, knock to find out. What do we do when the journey leads us to our neighbor's door? We love them as God has shown us how to love ourselves Passage: Psalm 13:1-6 Make sure you go to pointlomachurch.org for all the latest updates on how COVID-19 is effecting various programs at the church. Also, during the COVID-19 pandemic, our Sunday services have moved online at 9:30am & 11am. W...
2020-08-3021 min
Point Loma Church PodcastRe:Member: "Small Changes = Big Changes"This week, Rev. Alex Wirth talks about how the small choices we make to submit to God's will in our everyday life, make way for lasting change. Passage: Romans 12:1-2 As we continue to re:imagine what our time together may start to look like. We have postponed our Inside Out Worship experience for the time being due to Gov. Newsome's restrictions on singing in worship spaces. Stay tuned for when we will re-gather again. For more information or to register for Inside-Out Worship, go to: http://pointlomachurch.org/inside-out-worship/ Make s...
2020-07-1418 min
Kulturing Kuriosity PodcastEpisode 3: Kulturing Kuriosity with Alexx StuartIn this episode I am joined by Alexx Stuart, founder of Low Tox Life. Alex and I have a wonderful conversation all about the areas in her health that she’s been curious about. We discuss how tonsillitis plagued her until she had a wonderful consult with a naturopath who really changed the course of how she investigated her health, the questions that she asked and taught her the importance of forming a great partnership with a practitioner. She also went on to talk about how she was told at the age of 28 that she was in early menopause an...
2020-03-1733 min
Sanctorum - Techno PodcastSanctorum Techno Podcast #074 Deacon BrodieThis is Sanctorum and this is Techno. We have 60 mins of Deacon Brodie this show. Enjoy
Track List: Sanctorum Techno Podcast #074
Deacon Brodie
Swen Baez - Light & Shadow (Original Mix) - X-trax
Oliver Arkin - Axiom (Original mix) - Digital Wave Records
MARTIN K4RMA - Distorted Reality (Original Mix) - Airborne Black
Kraust Sonido - Asylum (Original Mix) - Ocho Records
Jmnogueras - ABC (Luis Escribano Remix) - Ole Black
Gianfranco Dimilto, Mikel SMR - Addiction (Pierre Blanche Remix) - SMR Underground Limited
Markus Weigelt, Ben Dust - Assassin (BL.CK Remix) - ReWasted
Adrian Baron - Society (Original...
2020-03-0959 min
Point Loma Church PodcastGrace Here, There, and Everywhere: "The Substitute"This week, Rev. Alex Wirth discusses how in an entitled world, we often believe we have earned it, so we deserve to have it all. The Bible teaches us differently though, everything in our life is grace. Passage: Genesis 22:1-14
2019-10-1520 min
Point Loma Church PodcastDust Off Their Feet: "Souls Restored"This week, Rev. Alex Wirth shares how Paul spends three months on the island of Malta and his soul and body are restored. He couldn't stay in paradise forever though, as God beckoned him on. God calls us to trust him as well. Acts 28:1-10
2019-09-0311 min
Point Loma Church Podcast"The Great En-One-ment"This week, we are taking a breaking from our "Dust Off Their Feet" Series, and we hear from Associate Pastor Alex Wirth. He preaches from John 10:22-30 and Psalm 23. With Christ's resurrection, the Lamb (who spent time with us sheep and goats and knows what we need) has become the shepherd and calls us all to him to be one faithful herd.
2019-05-1919 min
No Quit Living PodcastNQL 126 - Alex QuinWelcome to Episode 126 of the No Quit Living Podcast. NQL is a personal development podcast designed to help you achieve your goals and desires. Whether you found us from Forbes, Inc Magazine, CEO Magazine, CIO, New Theory, or elsewhere, we're thrilled you are listening. Through hearing the inspiring stories and tips from the greats, we will all find it easier to stay motivated. Alex is a firm believer that: Hard work beats talent when talent doesn’t work hard. At 24 years old He is the founder of a Forbes accredited advertising agency, and a public fi...
2018-06-0528 min
Iss Nix!Episode 9Anlässlich der Jahrestagung der Deutschen Interdisziplinären Gesellschaft für Dysphagie (DGD) in München, treffen sich Stefanie und Alex ebendort mit Ulrike Frank und Petra Pluschinski.
Ein Gespräch über die Tagung, die Dysphagie und das Leben.
Natürlich sind die Highlights unserer Gäste immer spannend. Darum haben wir mit ihnen über die Themen gesprochen, die Petra und Ulrike auf der Tagung ganz besonders interessant fanden. Refeeding, Tabletten und Studien sind die Themen. Aber auch der Austausch.
Angesprochene Themen:
– Das Refeeding-Syndrom, eine schwerwiegende Komplikation der Ernährungstherapie. R. Wirth, Herne/Bochum...
2018-03-1850 min
The What If? PodcastEp. #54 - What If You Joined A Secret Society? Pt. 1 - [Illuminati, Bilderberg Group]To listen to this week's episode, you have to know the secret handshake, the secret codeword, and engage in your first Stone Cutters initiation - that's right - we're talking secret societies today on The What If? Podcast. Strange rituals and the histories of the nefarious and secretive groups of people that supposedly run the world. In part one of our two-part series on secret societies, we actually join The Illuminati, so you're gonna wanna listen in. Hot Topics: Freemasons, Stone Cutters Simpsons Episode, China, The Bilderberg Group, Alex Jones Standing Outside and Yelling At People, and m...
2017-11-081h 04
Raven RowFeminist Domesticities in Art and Art HistoryFeminist Domesticities in Art and Art History | Jo Applin, Francesca Berry, Tamar Garb, Teresa Kittler, Catherine Spencer, Amy Tobin
Saturday 6 May 2017
A special new issue of Oxford Art Journal titled 'Feminist Domesticities' is the starting point for this discussion. The issue gathers an emerging corpus of feminist research and addresses how we might encounter domesticity as concept, environment and object for art while resisting its oppressive pre-eminence in the definition of femininity. These questions will be considered in the context of '56 Artillery Lane', and open up discussion into belonging, precariousness, aging and activism. The panel will be chaired by...
2017-08-1528 min
Hacía Falta#90: RequiemsCinco años después de la muerte de Steve Jobs nos centramos en el Google Pixel. Cómo somos de mordaces, qué únicos. Pero no es el único tema del día. Plex Cloud, mucho follow up, y por fin Álex se anima a convertir sus odios en una sección del podcast bajo recomendación de su psiquiatra.
Volvemos con los chapters/marcadores en el audio, así que usadlos para saltar a las partes del episodio que más os interesan.
Partes
- (00:00) la app que no existe de Eduo.
- (00:45) Cinco años d...
2016-10-1050 min
FahrradioFahrradio Interview – Make Munich (selber machen für alle) - FahrradioThomas war bei der Make Munich und hat fünf Interviews gemacht – und alle sind wirklich total interessant. Die erste Maker Messe Deutschlands und er war begeistert. Sonntag morgen auf dem Weg zur Messe sah er Menschen, die ganz normal aussahen.
Thomas war bei der Make Munich und hat fünf Interviews gemacht – und alle sind wirklich total interessant.
Die erste Maker Messe Deutschlands und er war begeistert. Sonntag morgen auf dem Weg zur Messe sah er Menschen, die ganz normal aussahen. Sogar Familien mit Kindern waren dabei.
Die Messe bietet eine enorme Bandbreite. Ein bißche...
2013-04-2646 min