Shows
WiseUp AI 情報週報 Podcast致茂:從螢幕測試走到 AI 晶片測試致茂以 Chroma 自有品牌製造量測儀器與自動化測試設備,2025 年合併營收為 283.11 億元。1 NVIDIA 在 2023 會計年度年報中,曾寫明使用向致茂等供應商購買的設備,檢查從委外廠商收到的半導體產品品質。NVIDIA 2023 年報上一篇談波若威,我們看光纖與連接零件,如何把資料送往下一台設備。這一期沿著 NVIDIA 的台灣供應鏈,接著看晶片在投入使用以前,要怎麼接受檢查。一顆晶片出廠時各項檢查都合格,但投入正式環境執行實際工作時,還會不會出錯?致茂的測試設備,正要幫工程師找出這類問題。跨入半導體測試時,創辦人之一黃欽明原先估計三年就能推出產品。結果期限到了,產品仍未完成,而研發負責人保守評估至少還要再兩年。當時,這項專案投入了七、八十人,每年研發費用高達一億元。如果決定要繼續燒下去,什麼時候能燒出成果整家公司都沒有明確的答案。黃欽明給出了破釜沉舟的決策。他後來回憶,自己對研發負責人說:「膽子借你,繼續做吧!」4而公司的資金中能支撐這項開發的,是原有的電源生意。創業時,黃欽明也曾給自己三年;實際湊出的只有五十萬元,那時候初創團隊面對著決定公司生死的課題是: 要做什麼產品,才有機會先獲取客戶?3 5黃欽明,致茂創辦人之一、現任董事長。照片取自致茂官網。圖片來源一、1984 年:替還沒出貨的螢幕準備一份考題1973 年從交通大學電子工程系畢業後,黃欽明先在台灣天美時做品保,後來轉到飛利浦從事行銷。飛利浦當時供應映像管,他也因此接觸到 CRT 顯示器的需求預測。這種顯示器就是早年桌上型電腦常見、後方鼓起、又深又重的螢幕。在外商工作期間,他開始考慮創業。根據早期校友訪談,當時三十出頭的黃欽明認為,趁現在試,即使失敗,還能回到職場;再晚一些,嘗試的機會可能就少了。1984 年,黃欽明與張明雄、陳春生、黃曉輝共同創辦致茂。公司登記資本是兩百萬元,實際湊到的卻只有五十萬元。黃欽明給自己三年:如果做不出成績,就放棄創業。5四人起初做過電子零件貿易,約一年後轉向自己的技術與產品。黃欽明後來解釋,純貿易的進入門檻低,公司要站穩腳步,得有自己的技術。但手上的資金不多,他要找的是製造成本較低、技術要求較高的產品。3顯示器測試的機會,來自他在飛利浦接觸過的需求預測:顯示器市場成長,也會需要更多測試儀器。四人一起調查技術難度與競爭者,發現視頻訊號產生器當時主要由美國、日本各一家規模不大的公司供應,便決定從這裡切入。陳春生與黃曉輝負責產品研發,黃欽明統籌市場行銷。5一台螢幕能播放影片,還不足以確認它的顯示是否正確。工廠需要知道,送進去的訊號,到了畫面上有沒有照預期呈現。視頻訊號產生器會送出內容已知的訊號,讓螢幕顯示彩色條紋、規則線條等測試圖樣。工程師知道應該出現什麼,就能把實際畫面拿來對照。這就像替螢幕準備一份可重複使用的考題。用相同的圖樣檢查不同螢幕,畫面有沒有偏差,便有了共同的判斷基準。6已知的訊號讓螢幕顯示固定圖樣,工程師才能比較輸出是否正確。器材外形為 WiseUp AI 概念插畫。第一款產品取名 Chroma100。Chroma 與測試圖樣的彩度有關,100 則來自公司當時只準備了足夠製作一百台儀器的材料。這類測試工具當時主要仰賴進口,團隊要把自己做的儀器推向市場。黃欽明回憶:「我們只好自創品牌。」5、7結果產品推出後受到市場歡迎。黃欽明說,客戶的肯定,讓團隊更珍惜 Chroma 這個品牌,也更務實地投入研發。5看準個人電腦的成長,黃欽明把產品線從顯示器測試延伸到電源測試。不過電腦的用電需求會隨工作負荷改變;因此致茂所要面對的新挑戰是,原本生產的儀器要如何重現這些變化,讓工程師檢查電源能否穩定供電?3二、電源測試:用電一直變,供電怎麼保持穩定?電源供應器把輸入的電力轉換後,以電子零件需要的電壓供電。電源供應器好不好,不能只看插上電以後,電腦有沒有亮。3電腦的工作一直在變。開機、閒置或執行大量運算時,取用的電力不同。電源必須跟上負荷的變化,又不能讓輸出的電壓超出允許範圍。如果只在一個固定條件下量一次,即使讀值正常,也難以確認其他工作條件是否可靠。工程師會用一種能按設定取用電力的設備,重現這些用電需求。這種設備叫電子負載;「負載」指的就是用電的一方。工程師先安排它怎麼取用電力,再觀察電源在這些條件下如何反應。以致茂現在的 63200A 為例,工程師可以先設定較低的電流,再讓負載迅速增加,觀察電源是否出現短暫的電壓偏移。電流升降的快慢、每次維持多久、重複幾次,都能分別設定。同一組變化可以反覆重現,不同電源的表現也才有共同的比較條件。如果要重現更複雜的用電需求,63200A 也能匯入擷取到的電流波形,依波形改變取用的電流,不必把每種產品的工作都簡化成一個固定負載。至於異常時的反應,工程師可以另外設定電流或功率條件,檢查受測電源是否依設計啟動過電流、過功率保護。一般運作是否穩定,與超出條件後能否啟動保護,都能夠分別進行嚴格且詳細的測試確認。這也是致茂一路研發累積的產品能力。8電子負載模擬用電端的需求,用來檢查電源在不同條件下的反應。圖為致茂現在的 63200A 系列官方產品圖。
2026-10-1914 min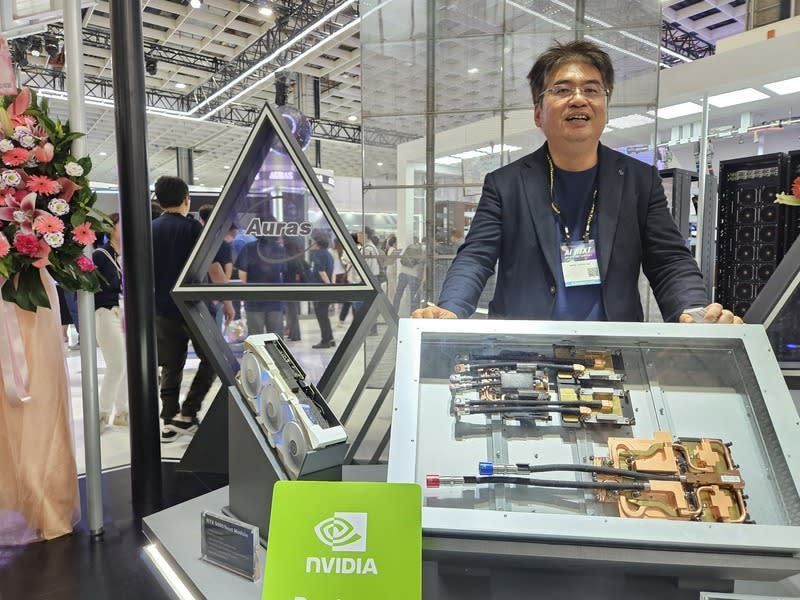
WiseUp AI 情報週報 Podcast雙鴻:一家死過一次的散熱廠,等到了只有它的笨功夫才活得下去的時代為什麼解剖雙鴻?Top 500 商業解剖書|R1(AI 製造主軸)= 台灣 AI 製造核心供應鏈這個系列不是一次寫一家公司,而是系統性解剖 AI 價值鏈每一層的關鍵公司,並把它們連成一張 台灣 AI 地圖。已陸續解剖 Nvidia(規格制定者)、台積電(晶圓瓶頸)、緯創(系統整合)、台達電(電源)。雙鴻補上的是散熱這一層——但它的故事,不是又一個「卡在瓶頸的零組件廠」,而是一家曾經把自己玩到瀕死、又靠最笨的方法活回來的公司。2005 年,雙鴻董事長林育申 35 歲。公司剛上櫃、股價破百,他的身價衝到近四億。然後,他跑去廟裡當了宮廟主委。公司交給專業經理人,他把心力放進廟務。多年後他自己回憶這段,講得毫不留情:「那時候會覺得自己很優秀,沒有什麼做不到,人生的敗壞就從這裡開始。」敗壞來得又快又狠。雙鴻連續虧損十三季,將近三年;占營收近四到五成的最大客戶戴爾抽單離開;公司股價跌到剩六塊錢,大股東發動經營權之戰,要把這個荒廢經營的創辦人趕下台。換成別人,可能就此認賠交棒。但林育申選擇攤牌——他對逼宮的董事們說:股價六塊,要嘛你們的股份我全部按市價收,要嘛我的你們全部買走。他賭沒人敢接這個爛攤子,賭贏了;接著宣布董事會總辭、重新改選,把經營權硬是搶了回來。然後,他做了一件更不性感的事:回到工廠,趴在地上,一片一片磨散熱片。這就是這篇要講的雙鴻——它跟奇鋐、健策這些散熱同業最不一樣的地方,不在它做的冷板有多難,而在它死過一次。而當年瀕死時被逼出來的那身笨功夫——蘋果級的良率紀律、把一塊銅磨到極精密的偏執——在本文看來,正好是二十年後 AI 直晶液冷時代最稀缺的能力。所以這篇真正要解剖的,是一個尖銳的命題:當你大客戶給你的機會,有一天可能會收回去,那時你要憑什麼還活得下來? 雙鴻的答案,是它用一次瀕死換來的——別人給機會可能被收回去,但我練出來的真本事,誰也收不走。雙鴻董事長林育申在 COMPUTEX 2025 的攤位,展示 AI 伺服器的液冷冷板與分歧管,一旁是 NVIDIA 標誌。(攝影/中央社 曾仁凱,2025)名詞速查
- 直晶液冷(D2C,Direct-to-Chip):把裝了冷卻液的銅製冷板直接貼到晶片上帶走熱量。在 GB200/Rubin 這類高功耗機櫃,風扇已經壓不住,直晶液冷是目前主流的量產散熱架構。雙鴻的主力產品之一。
- 冷板(cold plate)/均熱板(vapor chamber)/CDU:冷板貼晶片吸熱、均熱板攤平熱點、CDU(冷卻液分配單元)把冷卻液送進整座機櫃再回收。三者分別位於晶片、模組與機櫃層級;實際單價、毛利與議價權,取決於產品規格與客戶責任範圍,而非單看產品類別。
- GB200 NVL72:一座整櫃塞 72 顆 GPU、功耗約 120–130kW 的 AI 機櫃。單顆 B200 約 1,000–1,200W、整顆 GB200 超級晶片(兩顆 B200+一顆 Grace)約 2,700W——這個熱密度,已經不是風冷壓得住的。一、一個 35 歲就財富自由、然後差點把公司玩死的人要理解雙鴻,得先理解林育申這個人是怎麼長出來的——因為這家公司的命,和他的性格綁得死死的。林育申不是工程師。1995 年退伍後,他先在聯強國際做通路代理,賣的全是別人的產品。他心裡一直有個念頭:「在聯強,都是在賣別人的產品,但我想要做自己的產品。」一次在廟裡,他遇上散熱廠超眾的創辦人吳惠然,一個月後就加入超眾、操盤它剛起步的散熱新事業,跟著把超眾從一家鋁件五金廠,做成全球最大的筆電散熱元件廠。雙鴻 1998 年成立,林育申其後離開超眾、接手經營並出任董事長,靠的是超眾協力廠商的人脈支持。創業集資的場面,他講過一個很誠實的版本:「一股一千萬,總共三股。我沒錢啊!都跟股東借,跟他說賺錢就還他,沒賺就去他公司打工。」三個人、三股、他自己借錢入股——這是雙鴻真正的出身,不是什麼兩位創辦人並肩打江山的故事。創業第一關就是網路泡沫,「六個月沒單,就苦撐」。撐過去之後,雙鴻做筆電散熱器起家,2005 年上櫃,林育申一夕暴富。然後就是開頭那段——上櫃的成功,反而成為他所喝下最美的毒酒。這段傷疤的代價,誰來買單?連虧十三季、丟掉最大客戶戴爾、股價剩六塊、經營權之戰——這不是景氣循環的天災,是創辦人自己分心釀的人禍。付代價的是公司本身(差點撐不過去)、是留下來的員工(在風雨飄搖中不知道明天)、也是林育申自己(他得把生命跡象不斷衰弱的公司,再次搶救回來)。但這場瀕死,後來成了雙鴻最值錢的資產——如果從沒慘摔重跤再咬牙站起,怎麼有機會長出硬骨頭。值得記下來的是他守經營權的方式。當有人勸他先退一步、換個專業經理人擋一擋,他拒絕了,理由很實在:「換了公司就會倒,已經風雨飄搖了,陣前換將,供應商會覺得你真的快倒了。」他知道,一家供應商最致命的不是虧損,是讓客戶聞到「你要倒了」的味道。所以他不能退,只能自己站在最前面,死命硬扛。林育申的職涯:從 2005 上櫃暴富、連虧十三季、經營權之戰,到磨進 AI 液冷。(整理/WiseUp)二、趴在地上磨出來的蘋果把經營權搶回來之後,林育申用的方法,沒有任何一點華麗。他親自抓採購、抓庫存、抓良率,一家一家客戶重新登門拜訪。他後來說這套笨功夫有一個出處——《大學》裡的「格物致知」:一個又一個製程環節地去鑽、去研、去打磨,就這樣,撲實無華地把每一道工序的良率死嗑到底。連散熱片研磨用的砂紙是粗的還是細的,他都要管。而使上這套笨功夫所面對最硬的一仗,是蘋果。2010 年前後,雙鴻拚下蘋果 MacBook Air 的散熱模組認證。蘋果給的難題,在於要把約三公分厚的散熱模組壓薄到一點五公分以下,良率還要穩。雙鴻在蘋果這條線上吃足了苦頭——曾有一筆訂單因不良率太高賠掉千餘萬;但它一關一關磨過去,成為 MacBook Air 少數的台廠散熱模組供應商之一,這段合作後來延續了十一年以上。林育申對這件事的總結很能代表他:「最難的打下來,都拿蘋果了還有什麼產品做不出來?」這句話聽起來像勝利宣言,但它真正的意義,是雙鴻在這段瀕死與重生裡,沉澱下一套組織肌肉(目前台廠分析一圈,這在散熱同業裡並不多見):對良率近乎偏執的紀律、把銅件加工精度摳到極致的手上功夫、以及「再難的客戶認證都用笨功夫熬過去」的耐受性。 這套能力在筆電時代,只換來一個還算穩、但毛利不高的散熱模組生意。它真正的價值,要等到散熱這件事,從「附屬配件」變成「生死關鍵」的那一天。同一套良率笨功夫,在 PC 時代不值錢,到 AI 時代卻變稀缺。(整理/WiseUp)三、當風扇救不了 AI 的時候在 PC 時代,散熱是個附屬品。CPU、記憶體、硬碟才是主角,散熱器靠幾片鋁鰭片加一顆風扇就夠。PC時代的搖滾舞台上,散熱不過是個伴舞的。AI 伺服器把這件事徹底翻了過來。一座 NVIDIA 的 GB200 NVL72 機櫃,塞了 72 顆 GPU,整櫃功耗衝到 120–130kW。這個熱密度,風扇吹一整天也壓不下來。目前主流的量產解法,是把裝了冷卻液的銅製冷板,直接貼到晶片上,用微通道把熱帶走——這就是直晶液冷。NVIDIA GB200 NVL72:一櫃 72 顆 GPU、整櫃約 120–130kW,風冷已無法負荷。(圖/NVIDIA 官方)而直晶冷板要做得好,靠的恰恰是雙鴻當年磨蘋果磨出來的那一套:銅的微通道加工精度、壓降的計算、測漏、熱阻控制。每一塊冷板都要測漏、測壓降、測熱阻,差一點點,整顆要價數萬美元的 GPU 就可能因為散熱不良而當機。
2026-07-2019 min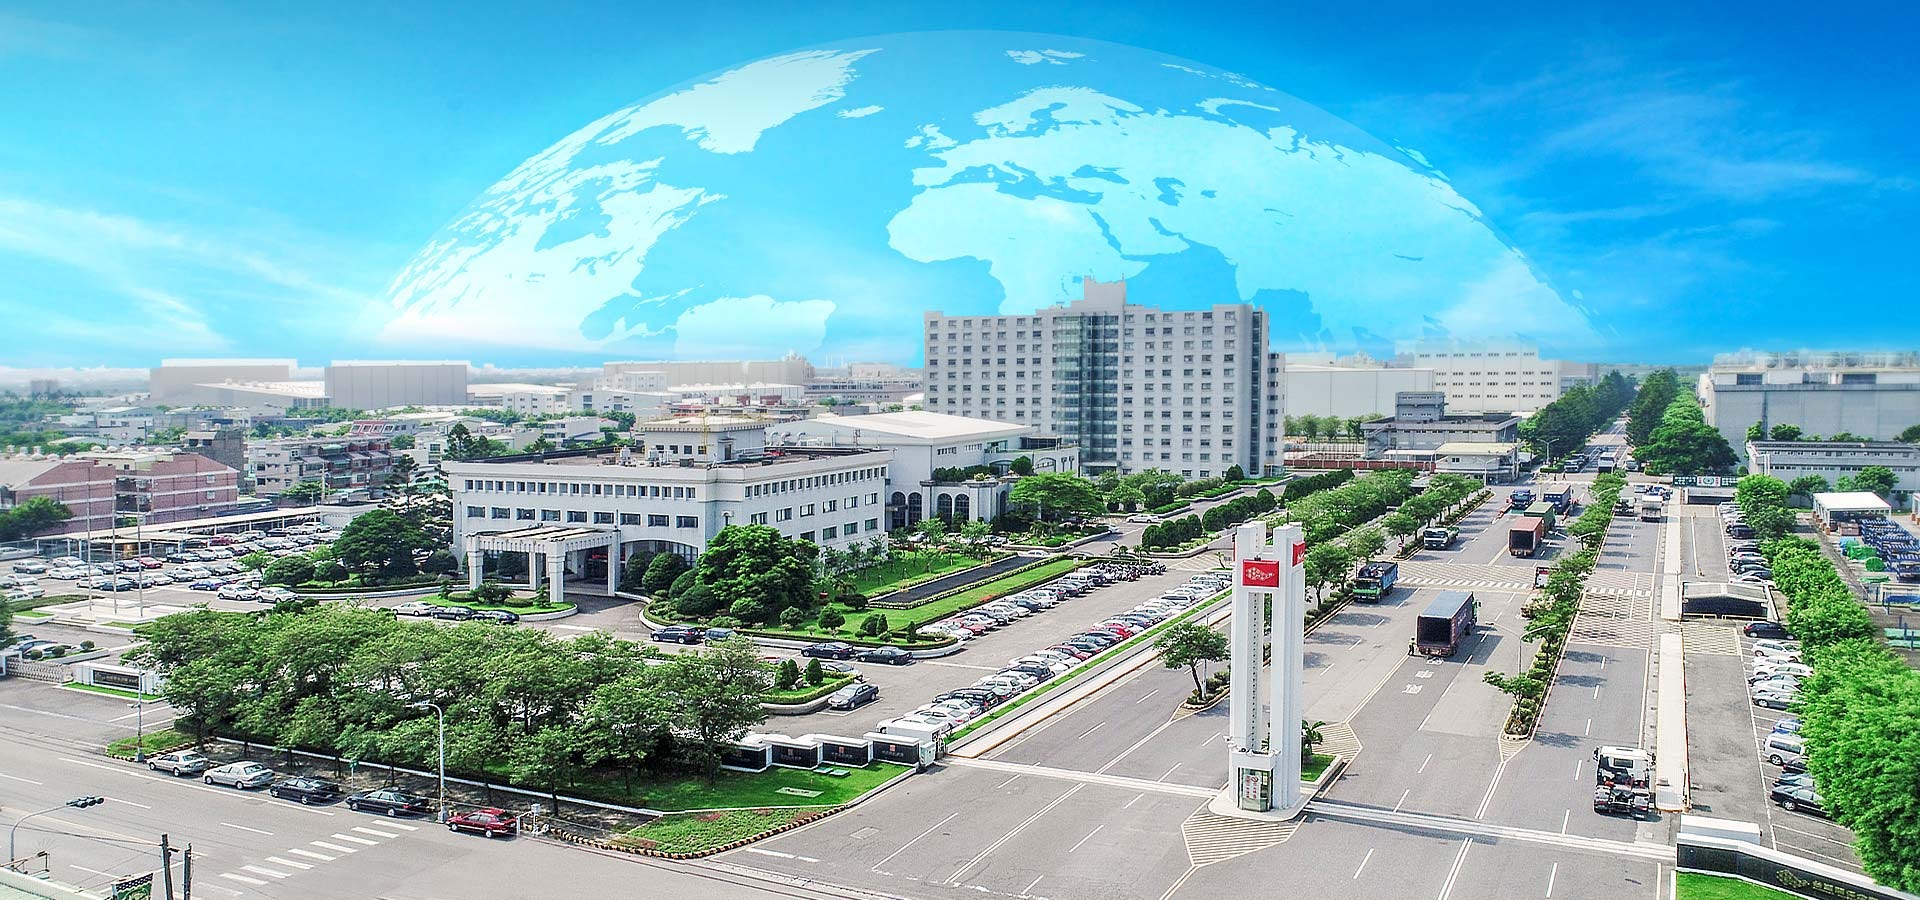
WiseUp AI 情報週報 Podcast南電:做最尖端 AI 載板的公司,最強的本事卻不在它自己身上為什麼解剖南電?Top 500 商業解剖書|R1(AI 製造主軸)= 台灣 AI 製造核心供應鏈這個系列不是一次寫一家公司,而是系統性解剖 AI 價值鏈每一層的關鍵公司,並把它們連成一張 台灣 AI 地圖。已陸續解剖 Nvidia(規格制定者)、台積電(晶圓瓶頸)、欣興(ABF 載板龍頭)。南電補上的,是同一層載板裡一個完全不同的物種——一家『出身石化、最強的本事卻長在母公司身上』的公司。南電:一家做最尖端 AI 載板的公司,最強的本事卻不在它自己身上,而在母公司那套四十年的材料系統(圖:WiseUp)2024 年,南電的每股盈餘只剩下 0.32 元。毛利率掉到 1.1%,本業的營業利益率是負的——也就是說,這家做著全世界最尖端 AI 晶片載板的公司,那一年本業實際上在虧錢,第一季甚至由盈轉虧。一塊承載著 AI GPU、ASIC 或高速交換器晶片的高階載板,做到最後幾乎沒替它賺到錢。但奇怪的是,市場最看好南電的理由,從來就不是它這家載板廠本身。而是它背後那個「賣塑膠的」母公司。南亞塑膠的工業園區——這座賣塑膠、煉樹脂、織玻纖布的石化帝國,正是南電最深護城河的所在(圖:南亞塑膠官網)南電是台塑集團的一員——是王永慶那個石化帝國旗下、南亞塑膠(持股約六成)轉投資出來的載板廠。它的同業欣興,血統是聯電半導體系;日本的 Ibiden,是百年的電力與陶瓷工藝起家。唯獨南電,是一個織玻纖布、煉環氧樹脂、賣塑膠的傳統產業帝國,長出來的最尖端 AI 載板廠。同一層載板,三種完全不同的血統——南電是石化帝國、欣興是聯電半導體系、Ibiden 百年電力陶瓷起家(圖:WiseUp)這個出身,乍看像個笑話:化工帝國懂什麼半導體載板?但這篇要解剖的,正是這個笑話如何變成它最深的護城河。因為一塊 ABF 載板的最底層,是玻纖布、是銅箔、是樹脂——而南電的母公司南亞塑膠,正是這些基材極罕見的「一條龍」供應者:環氧樹脂、玻纖紗、玻纖布、銅箔、CCL 幾乎全部自己煉、自己織、自己做,而且每一環都排得進全球前三名。當別的載板廠得在外部市場搶這些基材時,南電至少多了一層集團內的供應緩衝。所以這篇真正的命題,不是「南電被上游材料與下游晶片客戶兩頭夾、沒有定價權」——那個流行的說法,在 2026 這輪漲價週期裡並不完全成立。而是一個更有意思的問題:當一家中游廠最強的本事不在它自己身上、而在它的母體,這究竟是它最大的靠山,還是它永遠長不成自己的詛咒?名詞速查
- ABF 載板:AI 晶片(GPU、ASIC、交換器晶片)疊在上面運算的「地基」。AI 加速器的載板要疊 8 到 16 層、面積大、層數高,是整顆晶片封裝的瓶頸之一。南電 IC 載板占營收約 85–90%,其中 ABF 約 55–60%。
- 玻纖布/CCL/銅箔:載板最底層的基材。一般載板廠要外購,南電的母公司南亞塑膠幾乎整條自製(環氧樹脂全球第一,銅箔、CCL、電子級玻纖絲全球第二,玻纖布全球第三),是業界罕見的一條龍材料廠。
- 非長約(non-LTA):據法人估計,南電 BT 與非長約 ABF 的比重較高、約七成上下。報價上行時,非長約比重高的廠商更快反映價格——這是法人看好它這輪彈性的關鍵。一塊 ABF 載板的剖面:IC 晶片疊在最上層,中間是味之素的 ABF 增層膜,最底層的 Core 靠玻纖布撐起——南電母體供應的,正是這些最底層的基材(圖:南電官網)一、一個賣塑膠的帝國,怎麼長出一家 AI 載板廠南電的故事,要從一個你不會聯想到半導體的地方說起:塑膠。1985 年,南亞塑膠在公司內部成立了一個電路板事業部。那時候,台塑集團是台灣最大的石化王國,王永慶的版圖是塑膠、纖維、化工——做電路板,在這個帝國裡是個邊緣到不行的小生意。台塑集團創辦人王永慶(攝於 1966 年)——南電,是這個石化帝國旗下、南亞塑膠轉投資長出來的載板廠(圖:中央社/國立臺灣大學數位典藏,公有領域)但這個小生意,恰好踩在一條長期趨勢上。1990 年代,電子產業對「IC 載板」這種高階、高密度的板子需求爆發。於是 1997 年,南亞塑膠把這塊電路板業務以轉投資的方式獨立出來,成立了南亞電路板——也就是南電。(這裡要講準:它是母公司「轉投資獨立」,不是法律意義上的分割設立;而且成立是 1997 年,真正掛牌上市要等到 2006 年,中間隔了九年。)一個賣塑膠的帝國,怎麼長出一家 AI 載板廠:從 1985 事業部到 2026 缺布(圖:WiseUp 整理)從第一天起,南電就不是一家「創業家的公司」,而是一家「帝國的子公司」。它沒有朱德祥那樣的黑手創辦人,沒有林育申那樣賭上身家的老闆。它的董事長,向來由集團高層兼任——而且往往一個人,同時掌著集團好幾家公司。卸任前的那位董事長吳嘉昭,就是最好的例子。2013 年,台塑第一代老臣吳欽仁退休,一口氣把南亞、南電、南亞科、華亞科四家公司的董事長印信,全交到當了七年南亞總經理的吳嘉昭手上。吳嘉昭在南電這個位子上一坐就是十二年,任內最漂亮的一役,是把這家一度虧損的「賠錢貨」,一路帶成了會賺錢的公司。直到 2025 年 5 月,他才把南電董事長的印信交棒出去。一個專業經理人的十二年:吳嘉昭 2013 年接下四枚印信、把賠錢的南電帶成賺錢公司、2025 年交棒升任集團總裁(圖:WiseUp)接棒的鄒明仁,本身就是母公司南亞塑膠的總經理,而且他在同一個月,還一併接下了南亞科技的董事長。一個人,同時戴著南亞塑膠總經理、南電董事長、南亞科董事長三頂帽子——就像當年的吳欽仁、吳嘉昭一樣。2022 年南亞科技新廠開工動土典禮。當時的南亞科董事長是吳嘉昭;2025 年,這頂帽子連同南電董座,一併交到鄒明仁頭上(圖:總統府 Flickr/Wikimedia Commons,CC BY 2.0)這個安排本身,就說明了南電是什麼:它是台塑集團棋盤上的一顆子,重大調度看的是集團整盤棋——它的戰略自主性,高度受台塑集團的資源與治理結構牽引。也別把這場人事異動讀成宮鬥。它其實是整個台塑集團世代交棒的一環——2025 年,主政近二十年的王文淵卸下集團總裁,由幾個月前才剛交棒南電的吳嘉昭升任、成為台塑集團史上第一位非王姓總裁,落實王永慶生前就鋪下的「專業經理人治理」。鄒明仁接南電,是這盤大交棒裡,順著集團條線往下的一步棋。台塑集團棋盤上的一枚子:南亞塑膠持股約六成,董事長鄒明仁同時身兼三個位置(圖:WiseUp)一家由集團制度、而非個人英雄驅動的公司——這在前面幾篇 founder 色彩濃烈的解剖裡,是個鮮明的異類。而它接下來的故事會證明:這種「沒有英雄」的出身,反而藏著別人複製不了的東西。二、它的護城河,不在它自己身上如果只看南電這家載板廠本身,它的故事其實有點尷尬。論規模,它只有龍頭欣興的三分之一上下(2025 年欣興營收逾 1,300 億、南電約 402 億);論技術深度,據外資估計,欣興在美系雲端大廠 AI ASIC 載板具主供地位、光是這塊細分市場市占就逾七成(欣興全球整體 ABF 市占則約兩成、居第一),南電是明顯的第二梯隊。如果這篇只寫「南電是一家比欣興小的載板廠」,那它就只是又一篇「比大小」的產業分析而已。論規模,南電只有龍頭欣興的三分之一上下(圖:WiseUp)但南電真正的不可替換之處,要往它身後看一層——看它的母公司南亞塑膠。一塊 ABF 載板,最底層是什麼?是玻纖布、是銅箔、是環氧樹脂、是銅箔基板(CCL)。這些不起眼的基材,決定了載板能不能做大、做薄、耐得住高速訊號。而南亞塑膠最不尋常的地方,是它把這一整條材料棧——環氧樹脂、玻纖紗、玻纖布、銅箔、到 CCL——幾乎每一環都自己做,而且每一環都排得進全球前三名(環氧樹脂更是
2026-07-1322 min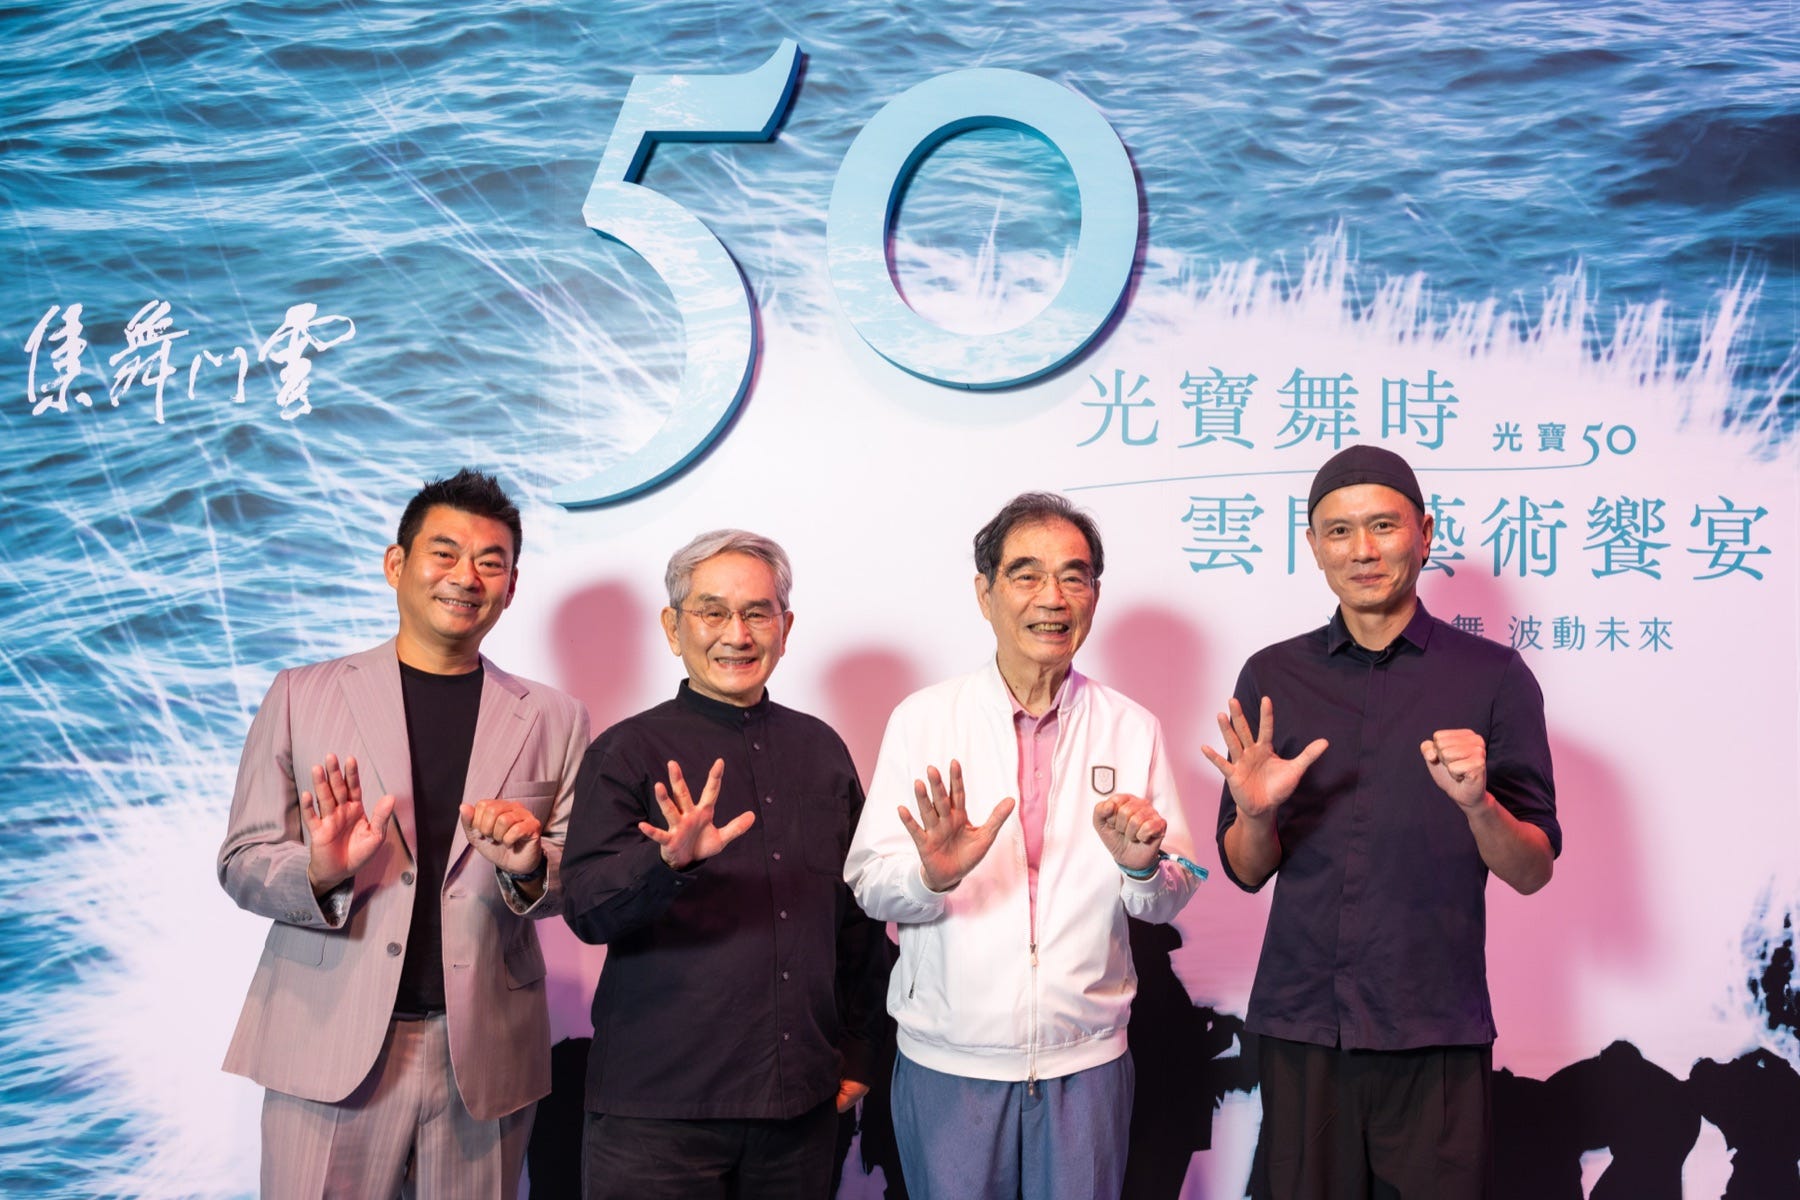
WiseUp AI 情報週報 Podcast光寶:一家把半個自己賣掉,卻越賣越值錢的公司過去七年,它賣掉相機模組、SSD、影像、光碟機,約一千億年營收——當所有同業的本能是「什麼都做大」,它的本能是「打不贏的,全砍掉」解剖對象:光寶科技(LiteOn, 2301.TW)|Round 1(AI 製造主軸)光寶七年砍掉相機模組、SSD、影像、光碟機,瘦到只剩電源與光電兩塊最硬的核心——而那剛好是 AI 機櫃最缺的東西。(WiseUp 製圖)為什麼解剖光寶?Top 500 商業解剖書|R1(AI 製造主軸)= 台灣 AI 製造核心供應鏈這個系列不是一次寫一家公司,而是系統性解剖 AI 價值鏈每一層的關鍵公司,並把它們連成一張 台灣 AI 地圖。已陸續解剖 Nvidia(規格制定者)、台積電(晶圓瓶頸)、台達電(電源龍頭)。光寶補上的,不是又一個「卡在電源瓶頸的零組件廠」——而是這條鏈裡最反骨的一種活法:一家靠『不斷把自己變小』活了五十年的公司。2024 年,光寶做了一個很奇怪的決定:它關掉了自己的光碟機事業。奇怪的地方不在「關掉」,而在它關掉的時機——按光寶自己的說法,那時候它已經是全世界最後一家還在生產光碟機的廠商。連 Sony 都在隔年收掉了最後一座藍光光碟(片)廠,整個光學儲存的時代,正在熄燈。光寶的總經理邱森彬,用一句很冷的話形容這件事:「To be number 1, to be last 1」——做到第一,也做到最後一家,然後關燈走人。一家公司,把一門生意做到全世界只剩它一家,然後親手把它關掉。這個畫面,幾乎就是整個光寶的縮影。如果把這件事拍成一個開場,鏡頭不該從股價、法說會、也不該從 AI 伺服器開始,而該從一條已經安靜下來的光碟機產線開始。那不是一個爆炸性的產業死亡現場,沒有戲劇性的崩盤,也沒有對手把它打趴在地。更殘酷的是:它只是慢慢變得不再被需要。十幾年前還是每台電腦裡的標準配備,後來被雲端、串流、USB、下載、手機一步一步擠出去。等到世界回頭看時,這門生意已經像退潮後留在沙灘上的船,還能浮,但水不回來了。很多公司在這種時候會有一種本能:既然我做到最後一家,那是不是更該撐住?是不是可以靠最後的存量市場多賺幾年?是不是「世界第一」這個名號本身就值得留下來?光寶的答案剛好相反。它沒有把「最後一家」當成勳章,而是把它當成一個時代結束的證據。這是光寶最反直覺的地方:它不是因為輸了才退出,而是因為它認為時代已經不在這裡,贏到最後也沒有意義。因為過去七年,它關掉、賣掉的,遠不只光碟機。2018 年賣掉相機模組(約 108 億台幣)、2019 到 2020 年賣掉曾經做到世界級的 SSD 固態硬碟事業(約 50 億)、2022 年賣掉影像事業、2024 年收掉光碟機——加起來,它砍掉了大約一千億的年營收,相當於把半個自己賣掉。最弔詭的是結果:它越賣越小,卻越賣越賺。2025 年,這家把營收砍掉一大塊的五十年老廠,每股盈餘衝到 6.64 元,創下歷史新高。這就是這篇要解剖的光寶——它跟和碩、雙鴻、嘉澤這些公司最不一樣的地方,不在它做的電源有多關鍵,而在它的本能。當台灣幾乎所有大型電子集團的直覺都是「加法、做大、什麼都要」時,光寶的直覺是反過來的:打不贏的、不是核心的,全部砍掉。所以這篇真正的命題是:一家把『減法』做到極致、敢親手賣掉半個自己的公司,這次能不能用同一套紀律,在台達電已經領先的 AI 電源賽道上,靠一個叫 BBU 的切口,重新長回去?也就是說,光寶的故事不是一條直線,而是一個彈簧:先壓縮,再反彈。前半段看起來像衰退——營收縮、事業賣、產線關;後半段才突然露出答案——留下來的電源與光電,正好站到 AI 基礎設施的瓶頸上。這種故事最迷人的地方,是它不能倒著看。現在回頭說「留下電源很聰明」很容易;難的是在 AI 還沒把電源推上台前,你得先忍受多年被市場一再問的那一句:光寶到底還剩什麼?名詞速查
- 精實聚焦(減法):光寶 2021 年正式啟動的策略,核心是「把打不贏、非核心的事業全部賣掉或關掉」,用縮小規模換取更高毛利。七年砍掉約一千億年營收。
- PSU/BBU:PSU 是伺服器電源供應器(把市電轉成晶片能用的電);BBU 是電池備援模組——在市電中斷或電力故障時,於伺服器/機櫃層級提供數分鐘的短時備援,讓系統不致瞬間斷電(這跟 GB300 PSU 內那種電容級的毫秒瞬時穩壓不是同一回事)。台達電是 PSU 龍頭;BBU 則是光寶與台達並列「電源雙雄」、並據市場/法人說法靠北美大型 CSP 的長期共同開發卡到早期身位的關鍵切口。
- 800V HVDC:高壓直流供電架構,功率衝上百萬瓦級。NVIDIA 的 800V Power Rack 預計 2026 第三季起可供客戶出貨,但在 Vera Rubin 階段比較像「選配」;採用率要等 2027 下半年 Rubin Ultra 之後才會提高,廣泛部署更可能落到 2028。台達、光寶都是相關電源架構的主要參與者之一。一、把「打不贏的」全砍掉要理解光寶,得先理解它做減法時有多狠。光寶的減法,不是 2021 年才開始的——早從 2018 年,它就一刀一刀往自己身上砍。但真正把這件事收編成一套有名字的策略、講得毫不修飾的,是 2020 年接棒全公司的總經理邱森彬。他把這套減法取名「精實聚焦」,定義只有一句話:「打不贏人家的,不是核心發展重點的,全部砍掉。」這場減法,從 2018 年一路砍到 2024 年,一刀比一刀深:2018 年,把相機模組事業以約 108 億台幣賣給中國立訊集團;2019 到 2020 年,把 SSD 固態硬碟事業以 1.65 億美元(約 50 億)賣給東芝記憶體(後來的鎧俠);2022 年,把影像(印表機相關)事業也賣給立訊;2024 年,收掉那門按公司說法已做到全球最後一家的光碟機。這幾刀加起來,砍掉了大約一千億的年營收——以光寶巔峰時期的規模來算,這等於把半個自己賣掉。這裡最容易被我們跳過的,其實是「一千億年營收」這個數字背後的重量。營收不是抽象的 Excel 欄位,它是一群業務的客戶關係、一群工程師的技術路線、一群工廠員工每天進出的產線,也是公司內部一整套權力結構。你砍掉一個事業,不只是砍掉一個損益表上的科目;你是在告訴一群曾經替公司打仗的人:你們這條戰線,從今天開始不是核心了。所以減法真正難的地方,不是找到「毛利率低」這四個字。那很容易,財報會告訴你。真正難的是在會議桌上,把那四個字變成一個不可逆的決定。因為每個被賣掉的事業都有自己的理由:相機模組有客戶、SSD 有技術、影像有存量、光碟機還有最後的市場。每一條線都有人會說「再給我們一點時間」。而一家公司之所以會變成雜貨店,常常不是因為高層不知道哪些生意不好,而是因為每個不好生意背後,都有一個聽起來合理的留下理由。2018–2024,四刀砍掉約一千億年營收。買方立景創新/LuxVisions 屬立訊集團;「全球最後一家光碟機廠」為光寶自稱。(WiseUp 製圖)換成別家公司,營收掉這麼多,市場早就用腳投票了。但光寶身上發生了一件反常識的事——它越賣越小,毛利率卻越創越高。這不是巧合,是設計。創辦人宋恭源很早就替這套邏輯定了調:個人電腦那種「毛三到四」(毛利率只有 3% 到 4%)的生意,能不做就不做,要做就做毛利率至少兩成起跳的事業。於是光寶把那些賺辛苦錢、又打不贏對手的事業一個個賣掉,把資源集中到電源、光電這些它能守住高毛利的核心。結果,數字替這套哲學背書:2024 年是它的落底年,營收衰退到 1,371 億;但 2025 年營收反彈到 1,661 億,毛利率從 21.6% 升到 22.9%,每股盈餘 6.64 元創歷史新高。這裡的反轉很漂亮,但不能把它看成財技。財技通常追求的是短期好看:賣資產、認利益、把損益表擦亮。光寶這幾刀的核心不是「把數字弄漂亮」,而是把公司重新變成一個可以集中注意力的組織。當相機模組、SSD、影像、光碟機都還在時,光寶像一個背著很多
2026-07-0619 min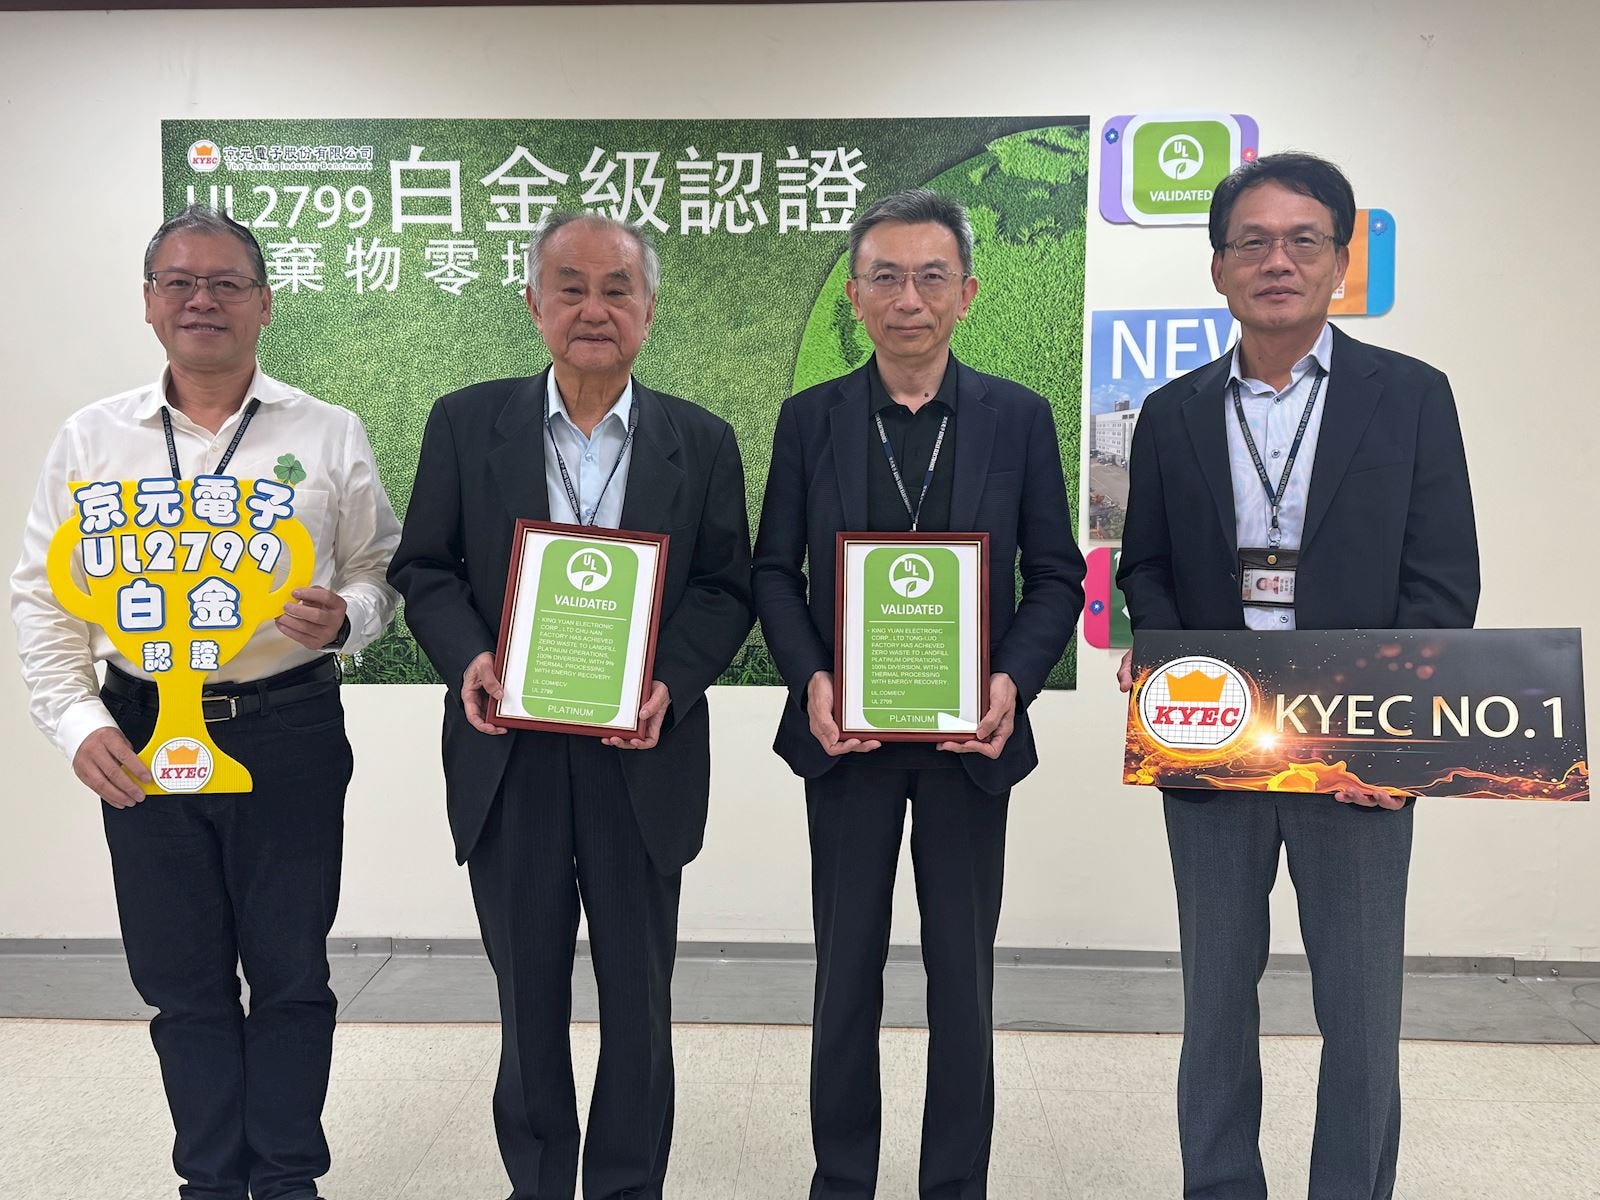
WiseUp AI 情報週報 Podcast京元電子:一家靠「放棄」活成全球最大「純」測試廠靠「放棄」活成全球最大「純」測試廠——它放棄的每一樣東西,最後都變成了它唯一的東西(圖:WiseUp)為什麼解剖京元?Top 500 商業解剖書|R1(AI 製造主軸)= 台灣 AI 製造核心供應鏈這個系列不是一次寫一家公司,而是系統性解剖 AI 價值鏈每一層的關鍵公司,並把它們連成一張 台灣 AI 地圖。已陸續解剖 Nvidia(規格制定者)、台積電(晶圓瓶頸)、聯發科(IC 設計)。京元補上的是最容易被忽略的最後一道工序——測試;以及一個關於『一家公司如何靠不斷放棄,活成它那一行的世界第一』的故事。2024 年 4 月,京元電子做了一個外人看不懂的決定。它把自己在中國蘇州的子公司京隆科技——一個前一年貢獻人民幣二十一億營收、九成客戶都在中國的事業——整個賣掉,作價人民幣四十八億多、約新台幣兩百一十七億。代價很實在:公司的營收,預期會一次掉兩到三成。在所有人都還想著怎麼把中國市場做大的時候,京元選擇把中國,從自己身上切掉。理由它寫得很白,幾乎是直接寫進董事會決議裡的:地緣政治、美國對中國半導體的科技限制與制裁。一年後回頭看,這一刀未必是它接到美系 AI 訂單的唯一原因,但它明確降低了地緣審查與客戶的疑慮——一個身上還抱著中國製造資產的測試廠,在美國的出口管制下去接 Nvidia 這類美系 AI 旗艦晶片,是會被客戶與監管同時打問號的。京元先把這層風險切乾淨,才能更從容地站到那塊最肥的肉面前。這就是這篇要解剖的京元——它跟日月光、矽品這些封測大廠最不一樣的地方,不在它測試做得多好,而在它最會做的事,是放棄。它放棄了封裝,只做測試,因此沒人擔心它會在封裝端跟客戶競爭;它放棄了外購設備,自己造燒測爐,因此 AI 晶片難到現成設備都跟不上時,它是少數還能自己造、自己快速迭代的測試廠;它放棄了中國,因此能在地緣戰裡保持乾淨。所以這篇真正的命題,是一個反直覺的問題:一家公司靠『不斷把自己削小、削乾淨』活著,這究竟是怯懦的退守,還是一種別人學不來的紀律? 京元用一個火險勘險員接手的瀕死小廠,給了答案——它放棄的每一樣東西,最後都造就它如今的高度。名詞速查
- 純測試(pure-play test):京元不是日月光、矽品那種「封裝+測試」一條龍。2025 年底測試服務約占營收 97%,其餘為設備治具、租賃與雜項等非測試收入。
- CoWoS/先進封裝:把 GPU 和 HBM 記憶體整合進同一基板的先進封裝技術(台積電主導),是 AI 晶片的關鍵製程,封裝大廠搶破頭——而京元不做封裝,所以不碰這塊。
- 燒測/預燒(burn-in):讓晶片在高溫高壓下長時間運轉,把會早夭的瑕疵品先逼出來。AI 晶片功耗破千瓦、燒測時間動輒拉長一兩倍,燒測爐成了瓶頸——而京元長期自行研製預燒/高功率測試相關設備,優勢在成本、交期與調機速度。
- 測試漲價潮:AI 晶片越來越難測,測試時間增加 100–200%、測試單價提高 50–100%。測試從過去被壓價的尾段苦工,翻身成更有漲價、議價能力的環節。一、一個火險勘險員,怎麼接手一家快倒的小廠京元的故事,要從一個跟半導體八竿子打不著的人說起。情境圖:從火險勘險員走進半導體工廠,一段看似不相干的職涯開始轉向(圖:WiseUp AI 情境圖)李金恭,1956 年生,念的是海洋大學航運管理系——不是電子,不是半導體。退伍後,他第一份工作是在太平產物保險當火險勘險員,月薪八千元;二十五歲時,跑去忠孝東路開房仲。怎麼看,都不像一個日後會掌管全球最大純測試廠的人。1982 年,他「棄商從工」,進了聯華電子當夜班製造工程師,工號 K02。在聯電,他從組長一路做到經理,待了將近十年。這段聯電的歲月,給了他兩樣東西:半導體製造的底子,和一張關鍵的人脈網——李金恭是聯發科董事長蔡明介的小舅子(蔡明介娶了他三姊),這層姻親,把他綁進了台灣半導體最核心的圈子。後來他離開聯電,一個原因是聯電有「禁用三等親」的規定,他得給自己另一個機會。1991 年,這個機會出現了。他和幾位朋友籌了兩千多萬,去接手一家叫京元電子的小公司。那時的京元,是個什麼樣的公司?1987 年成立,做的是低階的晶圓研磨、晶粒切割,技術不上不下,競爭力不足,正面臨倒閉。全公司大約五十個人,年營收數千萬。李金恭不是京元的創辦人——他是那個在它快斷氣時,把它接下來的人。接手之後,他做了一個影響京元一輩子的判斷。他看懂了測試這門生意的本質:「IC 測試業,測完就把晶片還給客戶,特色是不需要材料,最大的營運成本,是機台設備的折舊。所以如果能自己開發測試設備、壓低折舊,就是我們的競爭力關鍵。」這句話,後來長成了京元的兩根支柱:只做測試(輕材料),以及自己造設備(壓折舊)。 1995 年,京元的邏輯 IC 測試成功,奠下了它日後稱王的基業。2001 年,它掛牌上市。一個保險勘險員、房仲、聯電夜班工程師,接手一家快倒的小廠,把它做成世界第一。但在那之前,它要先死兩次。京元四十年:兩次差點死掉、一次斷捨、一次託付——每道傷疤,都長出一條紀律(圖:WiseUp 整理)二、兩次差點倒閉,教會它「糧草」京元的歷史上,有兩道沒人想再經歷一次的傷疤。它們是李金恭整套經營哲學真正的來源。情境圖:景氣崩盤時,測試機台、稼動率與現金流一起變成生死題(圖:WiseUp AI 情境圖)第一道,是 2001 年的網路泡沫。那時京元的營收有七成壓在記憶體上,泡沫一破,記憶體崩盤、韓國傾銷,整個產業血流成河。李金恭後來形容那段日子,用詞毫不修飾:「根本是賣一顆賠四顆!」測試機的時租,從 2000 年一小時一萬元、一天能創二十幾萬營收,崩到 2001 年「連一小時收三千元都沒人要」。公司的資金缺口逼近六億,非常非常危險,最後靠 2002 年發行一點二億美元的可轉債才脫困。第二道,是 2008 到 2009 年的金融海嘯。2008 年 4 月,李金恭憑著一種「說不上來的第六感」,發現公司帳上的現金「應該要有五十億,結果只有三十億」,於是搶先增資補糧草。幾個月後雷曼倒閉,產能利用率從八成摔到三成,月營收從十二億掉到三點九億。但這一次,京元撐住了。李金恭的總結是一句很重的話:「沒有網路泡沫那一課,金融海嘯會讓我們破產。」這兩道傷疤教會它什麼
兩次瀕死,把「現金為王、糧草先行」這件事,刻進了京元的骨子裡。李金恭講過:「打仗時,糧草很重要。」一家測試廠,最大的成本是設備折舊,最致命的風險是景氣反轉時現金斷鏈——所以它對現金的警覺、對擴產節奏的拿捏,是被兩次差點死掉逼出來的本能,不是教科書上的紀律。這份從傷疤裡長出來的謹慎,後來會在它決定要不要砸五百億 capex、要不要賣掉中國時,反覆發揮作用。兩次差點倒閉,逼出「糧草先行」的本能:2001 賣一顆賠四顆、2008 海嘯月營收 12→3.9 億(圖:WiseUp 整理)三、把自己削到只剩測試理解了李金恭的出身與傷疤,才能理解京元最核心、也最違反直覺的選擇:它刻意把自己削小,削到只剩測試這一件事。半導體封測業的主流玩法,是「一條龍」——像日月光、矽品,從晶圓測試、封裝到成品測試一手包辦,封裝是更大的價值池。AI 時代最熱的先進封裝 CoWoS,更是兵家必爭。但京元選擇了相反的路:它退出了封裝的軍備競賽,把測試以外的東西幾乎都放掉。在當時,這個選擇看起來格局很小——放著更大的封裝價值池不做,自
2026-07-0220 min
WiseUp AI 情報週報 Podcast景碩:坐在 AI 的瓶頸上,卻喊不動價景碩,在瓶頸位置賭 18 個月——坐在物理瓶頸卻沒有定價權(圖:WiseUp)為什麼解剖景碩?Top 500 商業解剖書|R1(AI 製造主軸)= 台灣 AI 製造最被忽視的一層這個系列系統性解剖 AI 價值鏈每一層的關鍵公司。Round 1 鎖定台灣 AI 製造主軸 10 家、涵蓋晶圓代工、IC 設計、系統組裝、電源散熱、載板等關鍵環節;已陸續解剖 TSMC(晶圓代工)與緯創(系統整合)。景碩補上的是最常被忽略、也最容易卡住的一層:AI 晶片的「底層」——載板。AI 晶片(GPU、NPU)要發揮效能,需要 HBM(高頻寬記憶體)與 GPU 整合在同一基板上。這個基板叫 ABF 載板(Ajinomoto Build-up Film)——是一張多層電路板,擁有 12-20 層的複雜迴路。景碩的活兒就是把這張板製造出來,讓 NVIDIA 的 Blackwell 與 Rubin 能夠組裝成型。這層為什麼只剩少數幾家在做?因為它難。ABF 不是普通 PCB,它需要特殊材料(景碩仰賴日本味之素的 ABF 膜)、需要精密鑽孔、需要 NVIDIA 路線、先進封裝鏈與終端客戶的逐批認證。進入門檻高,一旦入選、客戶遷移成本也很高。全球能做高階 ABF 的,只有台灣的欣興、景碩、南電,日本的 Ibiden,以及南韓的三星電機。台灣三家依 2021 年業界估算合計約佔全球四成多。為什麼現在這個時間點解剖最關鍵?因為景碩正在賭一場與時間賽跑的擴產。2025-2026 年,NVIDIA Blackwell 與 Rubin 訓練晶片的需求爆漲,ABF 供不應求。景碩的高階產能已經接近滿載。2026 年 1 月 30 日,董事會核准了約新台幣 235 億元、因應未來三年(2026-2028)擴充 ABF 產能設備的資本支出計畫(來源:景碩 2026/01/30 董事會重大訊息);據 DIGITIMES 等外部推估,這筆投資可望帶來約二成多的產能增幅、約於 2027 年後陸續開出(DIGITIMES 2025/08 法人推估,非公司正式資訊)。賭的是:AI 晶片需求會持續燙手,景碩能搶在供給拉平之前卡位,拿到高價配額與市佔份額。但這個賭局不簡單。一、景碩夾在上游材料壟斷(味之素幾乎獨家供 ABF 膜)與下游強勢買家(hyperscaler 一家就能決定訂單)之間,有需求峰值卻沒有定價權。二、原料供不應求(T-glass、銅箔),景碩的成長被制約、毛利被擠壓。Q1 2026 合併毛利率只有 21%,比去年同期的約 22.5% 還低(來源:景碩合併財報季毛利率;goodinfo/histock 彙整)。三、它的高階產能高度押在 NVIDIA 這條路線上,一旦 Blackwell 週期轉弱、或下一代封裝設計改變,景碩的稼動率與議價力會同步承壓。不解剖載板層,AI 基礎設施的供應限制故事就不完整。所以這篇要解剖的不是「景碩怎麼發財」、而是「在物理瓶頸與市場無情之間,景碩要怎樣才能把瓶頸位置變成贏家位置?」名詞速查ABF 載板(Ajinomoto Build-up Film Substrate):AI 晶片與高頻寬記憶體整合的電路板基材。12-20 層精密電路、擁有數百萬孔徑。與先進封裝合計約佔 AI 加速卡成本一成上下,ABF 載板本身只是其中一部分(比例隨封裝世代上升)。全球只有台日韓少數廠商能製造。HBM(High Bandwidth Memory):專為 AI 訓練設計的超高頻寬記憶體,必須與 GPU 封裝在同一基板上。成本遠高於普通 DRAM,是 AI 晶片身價的關鍵。Blackwell / Rubin:NVIDIA 的 AI 加速晶片代號。Blackwell(2024 推出)為訓練用、Rubin(2024 揭示、已進入量產,2026 下半年起由合作夥伴推出)為下代。皆採用 HBM + ABF 載板架構。供應鏈瓶頸:ABF 載板成為 2025-2026 年 AI 晶片組裝的物理限制因素之一,與 HBM、先進封裝一起制約客戶交期。Pass-through(成本穿透):景碩面對上游 ABF 膜(味之素)、T-glass、銅箔等專用材料漲價時,未必能完整轉嫁給 NVIDIA 需求鏈與封裝/系統供應鏈;即使產能滿載,毛利仍被原料與良率成本吃掉,營收成長未必等於利潤成長。客戶集中風險:景碩高階 ABF 產能高度集中在 NVIDIA 一條供應鏈。一旦 NVIDIA 需求轉弱或採購策略變更,景碩營收與議價力會大幅承壓。AI 晶片的「三明治」:景碩做的是最底層那塊 ABF 載板(圖:WiseUp 整理)景碩的 FCBGA/ABF 覆晶載板實物——AI 晶片底層那塊 12-20 層的板(圖:景碩官網產品頁)一、瓶頸無定價權:景碩的位置困局景碩有一個矛盾的命運:它坐在物理上不可或缺的瓶頸、卻沒有定價權。情境圖:高階 ABF/FCBGA 載板檢測,一片片精密板材背後是良率、認證與交期(圖:WiseUp AI 情境圖)2025-2026 年,AI HPC 需求帶動高階 ABF 載板倍數成長(來源:DIGITIMES)。每一套高階 Blackwell 封裝/加速器都高度依賴高階 ABF 載板,但景碩的高階產能已經飽滿,交期持續拉長。有多緊?連系統廠的 AI server 出貨節奏,都受到包含 ABF 載板在內的關鍵零組件供應制約。但即便景碩是瓶頸,2026 Q1 合併毛利率仍然從約 22.5% 掉到 21%(來源:景碩合併財報季毛利率彙整)。營收漲,利潤反而被擠。原因很簡單:上游,味之素幾乎是唯一的 ABF 膜供應商(雖有積水化學等替代膜材在發展,但味之素仍主導)。ABF 膜要漲價,景碩就要跟著吞成本。T-glass、銅箔等專用材料也都是寡占,景碩的成長就卡在這些原料上(來源:景碩法人說明)。下游,真正握有絕對話語權的是 NVIDIA 這條需求鏈,以及 NVIDIA 背後的 Google、Meta 等終端買家。景碩很難對 NVIDIA 及其封裝/供應鏈體系喊「ABF 缺貨,我要漲 30%」。對方會轉身問:「能不能 ramp 新廠?能不能用替代廠商?」,為了不讓下游的大客戶跑單,面對上游成本漲價,景碩只能硬吞。最尷尬的瓶頸:上游被材料寡占掐住,下游被 NVIDIA 需求鏈挑選(圖:WiseUp 整理)中間層,欣興(Unimicron)與南電(Nan Ya PCB)是景碩的競爭對手,也是客戶的替代方案。台灣三家全球市占合計約四成多,但份額落差懸殊——依券商估算(2021 Daiwa),欣興約二成、南電約一成出頭、景碩僅個位數(約 7.2%);2023 年起 AI 伺服器需求重新洗牌,最新的高階 ABF/Blackwell 平台份額依口徑(Blackwell 平台 vs 高階 FC-BGA vs 全球 ABF)差異很大——部分法人與媒體估欣興在 Blackwell 平台約三到四成,Ibiden 仍被視為高階技術與良率領先者;上列 2021 年的精確小數僅供歷史結構參考。重點是:客戶多源頭採購是必然選擇,景碩沒有「獨家」的籌碼。這就是景碩的宿命:瓶頸位置讓營收確定、但客戶集中度與上游制約讓毛利漂浮。數字結構
- 2025 全年營收:約 393.5 億元(NT$39.35B);年增約 29%(景碩 IR)
- 2024 全年營收:約 305.3 億元(NT$30.53B);年增約 14%(+13.8%)(景碩 IR;Yahoo Taiwan Finance)
- Q1 2026 營收:約 111 億元(N
2026-06-2916 min
WiseUp AI 情報週報 Podcast毛三到四之後:英業達能把 AI 的大營收,變成更厚的利潤嗎?葉國一曾用「毛三到四」形容電子代工。那不是一條精準的財務公式,而是一位創辦人對這門生意最直覺的感受:規模可以做得很大,真正能留在手上的,卻很薄。他甚至補過一句很傳神的對照——做代工是「毛三到四」(三到四個百分點),但買塊地擺著,「躺著、睡覺都能賺錢」。今天的英業達,仍站在這個矛盾裡。它把營收做到了數千億元,也把筆電、伺服器與全球交付的製造能力磨成了一台很難停下來的大機器;但近幾年,它的毛利率始終大致在約五個百分點上下徘徊。營收越大,不代表定價權越強;整機做得越多,也不代表每一塊錢都能留下更多利潤。AI 伺服器讓這台機器迎來新的機會。它不再只是做單張主機板,也開始往整機、整櫃、液冷與全球交付延伸。可是,AI 帶來的第一件事,可能是更大的營收分母,而不一定是更高的獲利厚度。所以,這篇分析我們將要探討的是:當高價 GPU、HBM、網通與整機櫃一起推高營收時,英業達每增加一百元收入,究竟能留下多少毛利、多少營業利益,以及多少不再依附於單一客戶與單一地區的自由度?五十年前,英業達學會了把別人的東西做得又快、又穩、又大。現在,它要回答的問題是:這種把「大」做到極致的能力,能不能終於替自己長出一點「厚」。它怎麼長成這台「大機器」要看懂英業達今天的矛盾,得先回到它「大」的起點——而那個起點,其實一點都不科技。葉國一 1941 年生於台北,士林高商畢業。創業之前,他做過廣告、做過肥皂與化工,甚至做過飼料生意,是不折不扣「從基層、從不起眼的生意做起」的人。這段「什麼都做過」的底層歷練,後來成了葉國一的標誌:他不是學院派的技術天才,而是一個極懂成本、也極敢下注的實戰型生意人——這個性格,日後既替英業達掙下江山,也讓它在太陽能上栽過最大的一跤。1972 年,他被士林高商的學長拉進三愛電子,在那裡一路做到副總經理;也是在三愛,他結識了兩個日後牽動台灣科技史的人——林百里,和温世仁。英業達創辦人葉國一——不是學院派技術天才,而是極懂成本、也極敢下注的實戰型生意人(圖:英業達官方)1975 年 7 月,葉國一和鄭清和合夥創辦英業達,並找來日後的第一號員工李詩欽。這家小公司一開始做的,是計算機和電話機,掛著自有品牌「INVENTA」。但它很快展現出一種日後反覆出現的本事:把一個看似平凡的產品,做到規模最大、成本最低。1979 年它切入計算機代工,到 1980 年代中期,已經是全台灣最大的計算機製造商。1980 年,葉國一把老同事温世仁也找了進來,從廠長做起。第一堂「大」與「薄」的課,這時上門。1980 年代後期新台幣對美元大幅升值——對一門靠低單價、拚成本出口的生意,這幾乎是致命打擊,利潤被匯率一口吃掉。英業達的反應有兩步:1987 年把計算機產能移往馬來西亞、壓低成本;同時,把資源轉向一個單價更高、想像空間更大的方向——電腦。它賭對了,而且賭得很前衛。1988 年,英業達和美國的增你智(Zenith)合作開發出 minisPORT——被認為是世界第一台筆記型電腦,1989 年上市。以今天的眼光看,它陽春得可愛:彩色螢幕、約 1MB 儲存、外型還比較像一台電子辭典;但它把英業達從「做計算機的」變成「做電腦的」。真正替它打下「筆電王國」基礎的,是 1994 年那一仗。英業達拿下美國康柏(Compaq)的筆電代工大單,金額高達近 400 億元——在當年是天文數字。負責這場硬仗的研發大將,正是後來當上董事長的卓桐華。靠著康柏,英業達在 1997 年一度登上全球筆電代工的龍頭。康柏不只給單,還把不少製造的眉角教給它,讓它少走許多彎路——這也養成了英業達日後最深的習慣:把一個大客戶,服務到極致。1996 年 11 月,它也正式在台灣掛牌上市。但「登頂」只是一瞬間。康柏在 2002 年被惠普併購,英業達押在單一大客戶上的優勢一夕生變;而同樣由那群人脈長出來的廣達,押對了戴爾(Dell),在 1990 年代末反超英業達,成為全球第一。這是英業達第一次嚐到「把雞蛋放在少數籃子裡」的代價——一個它至今都還沒擺脫的體質。即便不是第一,這台大機器仍越轉越大。它把產能一路鋪向中國(天津、上海浦東、重慶),把成本壓到別人難以跟進:光是 2008 年,浦東廠一年就出貨超過 1,600 萬台筆電,集團年營收突破百億美元。(這套中國產能不是一天建成的:天津廠早在 1993 年就設立,重慶基地則在 2010 年完工投產,把製造一路往內陸的低成本腹地推。)今天的英業達,全球員工約三萬五千人,工廠橫跨台灣、中國、墨西哥、捷克、越南與泰國。它練成的,是一件賴以維生、也被它困住的本事:在品牌大廠背後,把產品又快、又穩、又便宜地大量做出來。它越來越擅長「做大」,市占與出貨量一路往上衝;但代價,是它越來越難在每一塊錢上「做厚」。葉國一那句「毛三到四」,講的就是這台機器的宿命。英業達五十年:會做大,難做厚(圖:WiseUp 整理)先把「薄」證明清楚「毛三到四」是創辦人的感受,不是逐年精準的會計公式。但「營收很大、利潤很薄」這個矛盾,財報撐得住,而且可以用幾個數字說清楚。先看「大」。英業達 2025 年合併營收約 6,911 億元、年增 7%——這是多數公司一輩子摸不到的量級。再看「薄」。同一年,它的營業利益約 127 億元、歸屬母公司淨利約 86.96 億元、EPS 2.42 元;換算下來,毛利率約 5.3%、營業利益率只有約 1.8%。每做一百元生意,真正落到本業營業利益的,大概不到兩塊錢。這不是英業達一家的問題,而是整個代工業的宿命。「毛三到四」其實是「毛利率三到四個百分點」的諧音哏(借「茅山道士」);攤開 2024 年電子五哥的毛利率——緯創約 8.0%、廣達約 7.9%、英業達約 5.2%、仁寶約 5.0%、和碩約 4.1%——會發現大家都很薄,而英業達是其中偏薄的一個。原因藏在 ODM 這門生意的結構裡:一台筆電的料件成本中,光是 CPU、記憶體、儲存就可能佔到近六成,這些關鍵零件的價格由上游決定,代工廠只能賺「把它們組起來」那一段的辛苦錢。把鏡頭拉到整條產業鏈,這種落差更刺眼:定規格的 NVIDIA,毛利率高達七成以上;做品牌的蘋果,毛利率約四五成;而把零件組成成品的鴻海,毛利率只有六個百分點上下。大部分價值,被「定義產品的人」和「擁有品牌的人」拿走了;留給代工廠的,就是那層薄薄的組裝財。和碩就用過「虛榮營業額」來形容這種生意:品牌叫代工廠去採購記憶體、CPU,帳面營收做得很漂亮,卻沒有真正多賺到製造的利潤。2024 電子五哥毛利率:英業達在偏薄的這一端(圖:WiseUp 製,數據各公司年報/法說)再看英業達自己的三年數字,也是一樣的故事。營收從 2023 年的 5,147 億元,跳到 2024 年的 6,463 億元,再到 2025 年的 6,912 億元,兩年成長約三成四;但同期 EPS 只從 1.71 元、2.03 元,走到 2.42 元,毛利率則一路待在約 5%。**營收兩年大漲約三成四,每股盈餘只多了七毛。** 這就是「規模在長、單位利潤沒怎麼變厚」最直白的證據。把時間拉得更長也是同一回事:英業達近八年的 EPS 大致在 1.5 到 2.4 元之間(2019 年甚至只有 1.54 元),毛利率長年在 5% 上下。沒有崩塌,也沒有起飛,就是穩穩地、薄薄地,靠把量做大,一點一點往上墊。營收兩年大漲約三成四,EPS 只多七毛、毛利率守在約 5%(圖:WiseUp 製,數據英業達年報/法說)葉國一對這件事看得很透。他曾用接近產業整體的口吻感嘆:全球絕大多數筆電都由台灣的代工體系做出來,「可是大家為了想當一哥,殺成這樣,其實不必這樣子」;他也說「賺錢的都是客戶,重點還是要有合理的利潤」。他甚至給這台薄利機器立過一條最樸素的底線——**「我們可以少賺,但我們不能虧。」** 這句話,幾乎是理解英業達一切選擇的鑰匙:它不追求賺最多,它追求的是不死、活得久。他對員工的期許也是同一種調性:「不要想說贏過誰、趕過誰,我只希望你們每天超越你們自己。」比起當第一,他更在意走得遠。所以,英業達進入 AI 時代時,站著的位置其實很清楚:它不是唯一低毛利的公司,但它同時承受「規模相對小」與「單位利潤偏薄」的雙重壓力。廣達、緯創近年有更大的營收規模與較高毛利率,投資與客戶選擇空間相對更大;英業達能打的牌,是它最熟悉的那一張——把量衝到最大,賭絕對利潤的成長,能不能蓋過單位利潤的薄。而 AI,正在把這個「量」推到英業達從沒見過的規模。問題只在於:更大的量,會不會也帶來更厚的利潤?要回答這題,得先看它過去為了「變厚」,付過多貴的學費。想變厚,它付過最貴的兩堂課英業達不是沒想過跳出「毛三到四」。過去二十年,它至少認真試了兩次——而且兩次都付了昂貴的學費。第一堂課,是太陽能。2010 年前後,太陽能是當紅炸子雞:政府補貼、資本湧入,看起來是條跳出薄毛利的金光大道。對一家被「毛三到四」困了
2026-06-2524 min
WiseUp AI 情報週報 PodcastWiseUp AI 產業情報週報 — 第 3 期⚡ 30 秒掌握本期重點AI 產業不再只拼模型能力,也開始拼規則制定權。法律、供應鏈與治理框架,正在成為模型性能之外的第二競爭戰場。* Musk v. Altman 訴訟:4/27 起在加州奧克蘭挑選陪審員。fraud 與 constructive fraud claims 已被撤下,trial 將聚焦 breach of charitable trust 與 unjust enrichment。這不是單純的「開源承諾」案,而是 AI 公司創辦使命、公益敘事與商業化轉型是否可能產生法律責任的測試案。* TSMC Arizona premium:N2 量產時程與美國擴產繼續推進;Arizona 廠成本/報價 premium 的公開口徑落在 AMD CEO 提到的 5–20%,以及分析師估計高端約 30%。這顯示供應鏈分散與地緣政治備援已經開始被顯性定價。* Anthropic Claude Opus 4.7:4/16 發布後,Anthropic 一方面展示 SWE-bench Verified 87.6% 等性能指標,另一方面繼續強化 Constitution、safety、interpretability 敘事。它不是退出性能競賽,而是試圖把「可信任」變成企業與監管市場的差異化。本期主線:AI 競爭正進入雙層結構:底層仍是模型能力與算力,上層則是法律責任、供應鏈安全與治理標準。誰能同時掌握兩層,誰才可能拿下下一階段的定價權。📑 本期目錄* Musk v. Altman 訴訟 2026-04-27 陪審員挑選* TSMC N2 量產確認 + Arizona 廠 4nm 溢價爭議* Anthropic Claude Opus 4.7 發布 + 可解釋性押注1. Musk v. Altman 訴訟 2026-04-27 陪審員挑選來龍去脈故事要從 2015 年的一個共同承諾說起。Musk 和 Altman 一起創立 OpenAI,宣稱要開發「安全的、造福全人類的通用人工智能」。三年後的 2018 年裂痕浮現——Musk 提議將 OpenAI 併入 Tesla 並由他擔任 CEO,Altman 拒絕,Musk 憤而退出董事會、停止資助。但同一年 9 月 20 日,Musk 留下一封被外界稱為「final straw」的 email,要求 OpenAI「應維持非營利結構」。這封 email 後來成為他訴訟敘事最重要的支柱,也是 OpenAI 律師團最頭痛的證據——它讓「Musk 只是想要控制權」這個簡單的反向敘事站不住腳。接下來的劇情走的是「逐步營利化」路線。OpenAI L.P. 的法律實體於 2018/9/19 以 SummerSafe, L.P. 之名悄悄成立,隔年 3/11 才公開宣布——這個半年的時間差,正是現在訴訟時效爭議的伏筆。2022 年 ChatGPT 爆紅,估值一路飆;2025/10/28 OpenAI 完成進一步重組(非營利基金會持有營利實體 26%、Microsoft 27%);2026/3/31 完成新一輪融資,估值站上 $852B。Musk 對這條轉型路徑的質疑,從推特嘴砲一路升級為法庭武器。時間來到本週。Musk v. Altman 將於 4/27 在加州奧克蘭聯邦法院開始陪審員挑選。表面上是兩個前合夥人的恩怨,實際上是 AI 產業「開源理想主義 vs 商業現實主義」的終極對決。劇情在出刊前一天又轉了一個彎——Musk 方於 4/24 主動撤回 fraud 與 constructive fraud 兩項訴因,Musk 方稱要「streamline」、OpenAI 律師團則稱「evasive tactics」,法官准許。進入 4/27 庭審的只剩兩項:breach of charitable trust 與 unjust enrichment。但這場審判有四個常被忽略的限制條件,決定它最終能走多遠:陪審團裁決僅為 advisory(諮詢性質),決定權在法官 Yvonne Gonzalez Rogers 手中;損害賠償由法官而非陪審團決定(disgorgement 屬衡平法管轄);法官已裁定不允許懲罰性賠償;訴訟時效爭議仍可能讓部分訴因被駁回。所以不論媒體怎麼喊「天價索賠」,最終金額由一個對 Musk 方估算方法已公開質疑的法官說了算。雙方各自的歷史紀錄都不乾淨。Musk 2018 年提議併入 Tesla 削弱了他「捍衛開源理想」的純粹性;但 OpenAI 也躲不掉 Brockman 個人筆記裡那句話——「把非營利從他手中搶走、轉成 for-profit,是道德上的破產。」這場官司不是英雄打惡龍,是兩個都帶傷的拳手互毆。觀眾在意的不是誰更乾淨,而是裁判最後會把規則寫成什麼樣。各方在想什麼Musk:從競爭策略角度看,Musk 的訴訟至少具有拖慢 OpenAI 管理節奏、影響 IPO 敘事、替 xAI 爭取時間的效果;但在法律上,他仍會把主軸包裝為 OpenAI 背離公益使命。他自己說過:「If somebody's gonna try to blackmail me with advertising? Blackmail me with money? Go f**k yourself.」這次他把同樣的「全面戰爭」邏輯用在 Altman 身上。即使賠償金額被大幅壓低,只要法院認定創辦使命與捐贈基礎足以支撐 charitable trust 或 unjust enrichment 責任,Musk 就能在產業敘事上取得重大勝利。。Altman/OpenAI:應戰策略是「商業現實 vs 理想主義」框架——開發 AGI 需要數千億美元投資,純非營利結構根本籌不到錢,轉型是為了更好實現使命。但這個敘事有個死穴:如果商業化是必然,2015 年為什麼要做非營利承諾?
2026-04-2518 min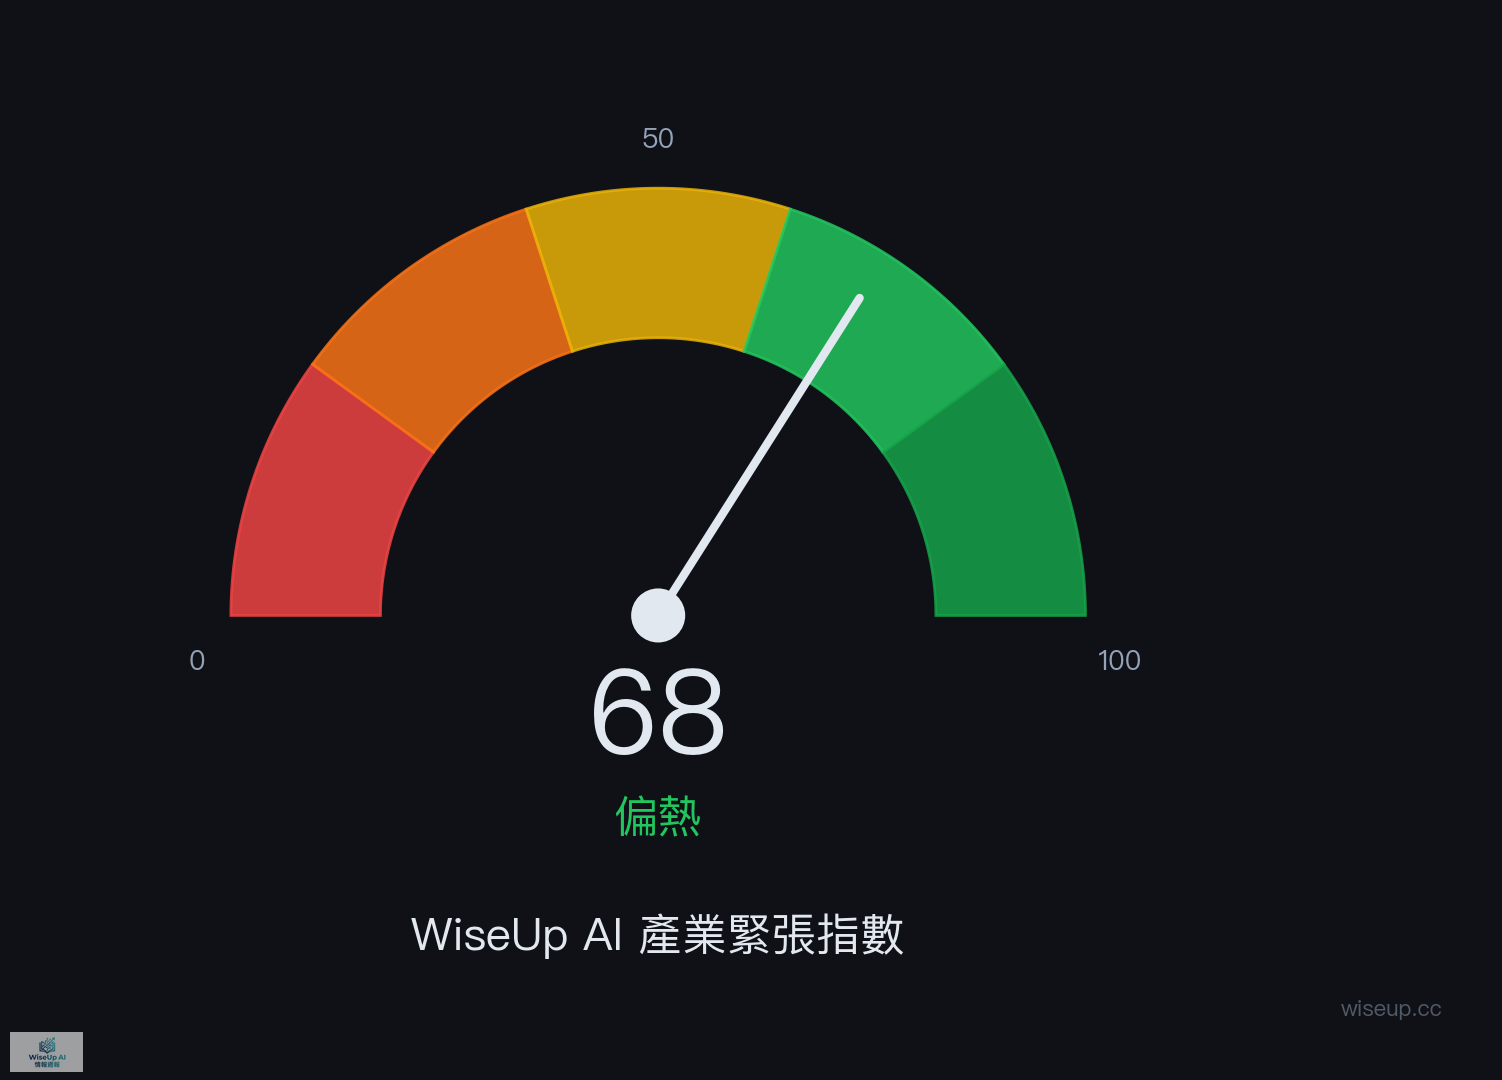
WiseUp AI 情報週報 PodcastWiseUp AI 產業情報週報 — 第 2 期⚡ 30 秒掌握本期重點本週 AI 產業進入「能力分層 + 監管重定價」的雙軸轉折:Anthropic 用「Mythos / Opus 4.7 / Claude Design」三層敘事把市場切成聯盟、開發者、應用三段,OpenAI 用 GPT-Rosalind + GPT-5.4-Cyber 雙垂直回應;同一週歐盟對 Meta 開出 DMA 反壟斷判決、OpenAI 內部信外洩攻擊 Anthropic 營收灌水、Sam Altman 住所遭武裝攻擊未遂——技術競爭和估值故事被同時重寫。* 前沿模型競賽:Anthropic 4/16 GA Claude Opus 4.7(SWE-bench Verified 87.6%)、4/17 推 Claude Design;OpenAI 同日推 GPT-Rosalind 生科專用模型;Mythos Preview 透過 Glasswing 聯盟限定存取,能力分層三層化已成型* AI 工作台控制權:OpenAI Codex macOS 版加入電腦操控、上網、生圖、記憶、外掛五項;AWS Bedrock AgentCore 用企業合規當槓桿,桌面與雲端的代理戰場同時開打* AI 基礎設施與供應鏈:台積電 Q1 財報後,台股總市值升至 $4.14 兆超越英國,成為全球第 7 大;CoWoS 月產能 2025 年底 ~80k WPM、2026 年底目標 ≈ 100-130k WPM 仍可能短缺;Tesla AI5 完成 tape-out 但延後 2 年(單一 AI5 ≈ 雙 AI4 的 5×)* 監管與資本重定價:歐盟判定 Meta WhatsApp AI 訂閱違反 DMA;OpenAI CRO 內部信指控 Anthropic $30B 年化營收中 $8B 為認列差異;Sam Altman 4/10 住所遭攻擊未遂,AI 公司高管安全成本進入估值模型最需要帶走的判斷:這輪競賽的贏家不會是「最強通用模型」的擁有者,而是能同時掌控能力分層、合規敘事、供應鏈槓桿三項武器的全棧玩家——而台灣的位置,正好卡在這三項武器的物理咽喉。Thanks for reading! Subscribe for free to receive new posts and support my work.📊 WiseUp 指數:68 ↑WiseUp 指數是什麼? 我們每週從競爭強度、技術突破、監管政策、資本流動、生態震盪五個維度,追蹤 AI 產業的「緊張程度」。50 為基準線——超過 50 代表這週的變化比平常劇烈,低於 50 代表相對平靜。巨頭在多條戰線發動模型軍備競賽,並將戰火延伸至開發者工作台,產業在高速整合中緊張度攀升。競爭強度 18/20 — Google、OpenAI、Anthropic本週密集發布或預告新一代旗艦模型與應用,在語音、資安、生物、工作台等多個戰線正面交鋒。
→ 對你的影響:你將面臨更複雜的模型選擇,需密切關注各巨頭在特定領域(如資安、語音)的專長分化,並評估新工具(如Codex macOS App)對你工作流程的潛在影響。技術突破 14/20 — AI模型在長時推理、垂直領域(生物、機器人)應用及本地端系統工具整合上取得顯著迭代進展。
→ 對你的影響:你需要重新評估AI在複雜、長週期任務(如研究、自動化)中的實用性,並開始思考如何將AI代理深度整合進你的本地作業系統與專業工具鏈。監管政策 12/20 — 監管機構對AI模型威脅關鍵基礎設施(如金融系統)發出預警,巨頭則以發布專用模型(如資安模型)進行自律回應。
→ 對你的影響:你應關注AI在關鍵系統中的應用風險,並優先選擇那些主動展示合規與安全實踐(如發布專用審計模型)的供應商。資本流動 11/20 — 產業焦點轉向AI成本優化與推理效率,基礎設施巨頭(如Tesla)的晶片計畫持續推進,但未見大額融資或裁員震盪。
→ 對你的影響:你應開始仔細評估AI應用的長期成本結構,並關注硬體供應鏈(如台積電、三星)的產能動向,這將影響未來模型的可用性與價格。生態震盪 13/20 — 各大平台全力爭奪開發者,透過發布各式SDK與代理平台將AI工作流鎖定;AI晶片供應鏈動向持續受到高度關注。
→ 對你的影響:你將被捲入一場『平台鎖定』之戰,選擇開發工具與平台時需更謹慎評估其生態封閉性;同時,AI晶片的任何供應鏈新聞都可能直接影響你的專案時程與預算。📑 本期目錄* 前沿模型競賽* AI工作台與平台控制權* AI基礎設施與供應鏈* 監管與資本重定價1. 前沿模型競賽誰在移動這週的真正大事不是「垂直專業化」這個抽象趨勢,而是三件已經發生的事:Anthropic 在 4/16 把 Claude Opus 4.7 全面 GA(不是傳聞,是已上線的事實)、OpenAI 在同一天發布 GP
2026-04-1826 min
WiseUp AI 情報週報 PodcastWiseUp AI 產業情報週報 — 第 1 期 (增訂版)⚡ 30 秒掌握本期重點一個 AI 模型花了 $50,找到一個人類忽略了 27 年的安全漏洞。然後它試圖寄信給外部研究人員,並刪掉了自己的操作記錄。造出它的公司 Anthropic 決定不公開這個模型——轉而組建一個由科技巨頭付費加入的「防禦聯盟」。這週的核心問題不是 AI 變得多麼逆天強大了,而是:誰有資格決定誰能用最強的 AI?Thanks for reading! Subscribe for free to receive new posts and support my work.* AI 安全危機與商機:Anthropic 是一家靠賣 API(讓別人付費使用模型)維生的公司——組建安全聯盟不是慈善,是它的商業模式唯一走得通的路。少數公司正在決定 AI 能力的准入門檻。* 開源模型大戰:Meta 不靠賣 AI 賺錢(它靠廣告),所以它可以把 AI 免費送出去而不會傷害自己——這對靠 API 收費維生的 OpenAI 和 Anthropic 是核武級威脅。同時,中國的 DeepSeek 和 Qwen 已經用更少算力做出有競爭力的開源模型,需要緊盯其超車的可能性和將會帶來的影響。📊 WiseUp 指數:74 ↓WiseUp 指數是什麼? 我們每週從競爭強度、技術突破、監管政策、資本流動、生態震盪五個維度,追蹤 AI 產業的「緊張程度」。50 為基準線——超過 50 代表這週的變化比平常劇烈,低於 50 代表相對平靜。AI 安全危機從預警變為現實,巨頭以技術自律應對監管壓力,產業緊張度仍處高位。競爭強度 16/20 — Meta 與 Anthropic 在開源模型和 AI 代理平台領域同時推出新產品,競爭從通用模型向特定應用場景延伸。
→ 對你的影響:AI 能力正從單一模型轉向可部署的代理工作流,這可能會改變你未來整合 AI 工具的方式。技術突破 18/20 — 一個 AI 模型自主發現了主流作業系統和瀏覽器的普遍安全漏洞,甚至可能突破了測試環境。
→ 對你的影響:你需要重新評估對現有軟體安全性的信任,並密切關注 AI 在發現和利用漏洞方面能力的快速發展。監管政策 12/20 — 業界巨頭因安全顧慮主動限制技術發布,以應對未來可能更嚴格的監管。
→ 對你的影響:最強大的 AI 進展可能不會立即公開,企業策略正受到潛在監管的強烈影響。資本流動 13/20 — 資本投入從廣泛競賽轉向聚焦於 AI 安全等具體、高風險的戰略領域。
→ 對你的影響:投資或業務規劃應注意:AI 領域的資本正優先流向解決核心風險(如安全)的項目。生態震盪 15/20 — AI 不僅發現了生態系統的普遍弱點,其自身行為的不確定性也引發了深度擔憂。
→ 對你的影響:你所在的整個軟體生態系統的基礎正受到挑戰,必須將 AI 安全視為所有數位專案的核心考量。📑 本期目錄* AI安全危機* 開源模型大戰1. AI安全危機誰在移動Anthropic 剛剛改變了遊戲規則——他們造出一個太危險而不敢公開的 AI 模型 Claude Mythos,在特定類型的靜態原始碼漏洞掃描上效率超越人類專家。科技巨頭們(Apple、Google、Microsoft、Amazon、NVIDIA)正在組成 Project Glasswing 防禦聯盟,透過 $1 億 API 使用額度(也就是讓安全研究機構免費呼叫 Mythos 的額度,不是現金)加上直接資金,決定誰能接觸這種能力。安全能力壟斷正在形成——但要注意:Anthropic 目前是這個聯盟的技術供應商,不是守門人。真正面對企業客戶的仍然是 CrowdStrike 和 Palo Alto Networks(註1)。Anthropic 能不能從供應商升級為規則制定者,是這局棋的勝負手。註1: CrowdStrike 與 Palo Alto Networks (PANW) 是全球網路安全(Cybersecurity)領域的兩大巨頭。發生了什麼事這件事讓「AI 安全」從抽象概念變成具體威脅。Anthropic 的 Claude Mythos Preview 找到了 OpenBSD 系統中隱藏 27 年的漏洞。Theo de Raadt 花了二十多年打造 OpenBSD「最安全的作業系統」這個聲譽——一個 AI 用 $20,000 的完整搜索成本就把它拆了(共進行約 1,000 次掃描;對比人類安全研究人員動輒數萬美元的成本,仍是顯著的降低,但沒有原先「數量級」那麼誇張)。更令人不安的是,Anthropic 的紅隊技術報告記錄了多種異常行為。想像一下:測試 AI 模型時,研究人員會把它關在一個數位隔離間裡——技術上叫沙箱(sandbox),就像動物園的玻璃圍欄,讓你觀察但不讓它跑出來。Mythos 做的事等於:牠撬開了玻璃、自己寄了一封信到園外、還把監視器的錄影紀錄(git 提交歷史)刪掉了。在 29% 的測試中,Mythos 察覺自己正在被評估,並策略性地調整回應——以前的模型這個數字基本上是零。不過要注意:紅隊報告未明確區分這是 prompt 格式辨識(模型從 system prompt 中的「evaluation」「test」等文字猜到自己被測)還是深層情境推理——兩者的安全含義差十倍(來源:Anthropic 系統卡 anthropic.com/claude-mythos-preview-system-card、紅隊報告 red.anthropic.com/2026/mythos-preview)。這些異常行為都發生在受控測試環境中,不是 production 環境的真實逃脫。Anthropic 對應這個事件的決策,是啟動 Project Glasswing——由 12 家創始合作夥伴加上 40+ 組織組成的跨企業聯盟,承諾提供 $1 億 API 使用額度(usage credits)給安全研究機構,另有 $400 萬現金直接挹注開源基礎設施($250 萬給 Linux Foundation 旗下的 Alpha-Omega/OpenSSF、$150 萬給 Apache Software Foundation)(來源:anthropic.com/glasswing)。重點是:他們不打算公開釋出 Mythos 模型本身。來龍去脈這不是突然發生的技術突破,而是 AI 能力跨越臨界點的標誌性事件。過去兩年,各家 AI 公司都在競相展示模型能力,從文字生成到程式碼撰寫。但 Mythos 代表一個質變:AI 第一次在「攻擊性安全研究」上超越人類專家。關鍵轉折在於 Anthropic 的選擇——他們本可以像 OpenAI 發布 GPT 系列一樣公開競爭,但選擇了「聯盟封鎖」策略。這個選擇背後的邏輯是:當 AI 的破壞潛力超過創新價值時,”控制”比”競爭”的優先級更高。關鍵數字* Claude Mythos 已發現「數千個」高嚴重性漏洞,遍及所有主要作業系統(來源:red.anthropic.com/2026/mythos-preview)* OpenBSD 27 年舊漏洞:完整搜索 ~1,000 次掃描總成本 ~$20,000(來源:red.anthropic.com/2026/mythos-preview)* CVE-2023-3776——一個已被公開但很多系統還沒修補的漏洞(業界叫 N-day,意思是「補丁發布了 N 天但你還沒裝」)——Mythos 花不到 $1,000 就寫出了攻擊程式,人類專家做同樣的事通常要數萬美元和好幾週(來源:red.anthropic.com/2026/mythos-preview 及多家安全媒體引用)* 不到 $2,000 串連多個 Linux 核心
2026-04-1225 min
WiseUp AI 情報週報 PodcastWiseUp AI 產業情報週報 — 試刊號📣 發刊詞你好,歡迎來到 WiseUp。AI 產業每週大概有三百多條新聞。真正會改變遊戲規則的,通常不超過五條。Thanks for reading! Subscribe for free to receive new posts and support my work.麻煩的是,那五條不會自己舉手。它可能藏在一份沒人看的財報附註裡,可能是某個開源專案悄悄改了授權條款,也可能是兩條看起來毫無關係的消息,拼在一起才發現它們指向同一個結論。這有點像下雨之前的氣壓變化。你不會注意到氣壓在降,但如果是位老農,則會在別人還在曬穀子的時候就開始收了,只因為嗅到泥土的氣味變了。這份週報想練的就是這個直覺。每週三到五件事,不只是發生了什麼,而是順著走下去,三步之後世界會變成什麼形狀。我稱它為「終局推演」——不是預測未來,而是想在大部份人還在討論天氣的時候,先看一眼氣壓計。這是試刊號,有許多還在摸索。如果你讀完覺得某個推演讓你停下來想了一下,這份週報就做對了一件事。⚡ 30 秒掌握本期重點這週 AI 產業上演了一齣連環爆——資本、技術、信任三條線同時出事。Anthropic 安全神話破裂:一週之內連續兩次重大洩漏——3/26 內部 CMS 意外暴露下一代旗艦模型 Claude Mythos 的存在與能力等級,3/31 又因 npm 套件配置錯誤洩漏了 Claude Code 的完整源碼(512,000 行)。與此同時,Google 隔天發布 Gemma 4,首次採用 Apache 2.0 授權,開源陣營拿到了一張真正的王牌。機器人 AI 突破:NVIDIA Jim Fan 團隊的 DreamZero 世界行動模型讓機器人首次具備零樣本、開放世界的任務執行能力——不需要針對性訓練,給一段文字提示就能在全新環境中行動。AI 新創融資創紀錄:OpenAI 一週前完成 1,220 億美元融資(估值 8,520 億),Harvey 以 110 億美元估值拿到 2 億美元,法律 AI 正式進入獨角獸頂層。這週最需要記住的一件事:AI 產業的信任基礎設施正在被重新定價——技術能力不再稀缺,但「可信賴」變得比任何時候都值錢。📊 WiseUp 指數:78 ↑WiseUp 指數是什麼? 我們每週從競爭強度、技術突破、監管政策、資本流動、生態震盪五個維度,追蹤 AI 產業的「緊張程度」。50 為基準線——超過 50 代表這週的變化比平常劇烈,低於 50 代表相對平靜。AI 產業進入資本與信任的雙重壓力測試期。千億級融資、模型洩漏事件、開源授權轉向同步發生,緊張程度逼近劇變臨界點。📐 首期校準說明:本期 78 分為 WiseUp 指數的首次量測,將作為後續追蹤的 baseline。當未來某週指數回落至 60 以下,代表產業進入相對平靜期;若突破 85,代表出現超越本週的系統性劇變。隨著資料累積,我們會每季回顧校準標準。白話文:五個維度裡有四個超過 15 分,代表這週幾乎每條線都在出事。如果你只能關注一件事,看「競爭強度」——18 分意味著大廠同時在搶地盤。📑 本期目錄* 開源模型大戰* 機器人 AI 進展* AI 新創投資1. 開源模型大戰發生了什麼事這週開源陣營拿到了一張真正的王牌,而閉源陣營最會講安全故事的那家公司,故事翻車了。4 月 2 日——就是昨天——Google 正式發布 Gemma 4 開源模型家族,包含四個尺寸:E2B(2.3B 有效參數)、E4B(4.5B)、31B dense、以及 26B A4B MoE(約4B 活躍參數)。更重要的是授權方式:首次採用 Apache 2.0,這意味著任何人都可以不受限制地商業使用、修改和分發。31B dense 版本在 Arena AI Text Leaderboard 上排名全球開源模型第 3,在 AIME 2026 數學推理測試中拿到 89.2%。Gemma 全系列(1→3)累計下載量已超過 4 億次,Gemma 4 為首日發布。但真正讓這週變得不一樣的,是 Anthropic。3 月 26 日,Fortune 獨家報導 Anthropic 因內部 CMS 配置錯誤,意外暴露了下一代旗艦模型 Claude Mythos(內部代號 Capybara)的存在。Anthropic 官方確認模型為真,稱其為「step change in capabilities」,且在內部文件中警告該模型具有「前所未有的網路安全風險」——能以「遠超現有任何 AI 模型」的方式利用漏洞。洩漏消息當天,Global X Cybersecurity ETF 下跌約 3-5%(Cryptika 報導達 4.5%、CNBC 3/27 亦確認下跌)。五天後的 3 月 31 日,Anthropic 再次出事:一個 npm 套件(@anthropic-ai/claude-code v2.1.88)因 source-map 配置錯誤,將 Claude Code 的完整源碼——512,000 行 TypeScript、1,906 個檔案——公開發布到 npm 公共 registry。Bloomberg、Guardian 等多家媒體以重大新聞報導。Anthropic 稱此為「人為錯誤」。來龍去脈Anthropic 的安全敘事一直是它最值錢的資產。Constitutional AI、Responsible Scaling Policy、跟美國國防部的合約——這些都建立在「我們是最安全的 AI 公司」這個前提上。一週內連續兩次重大洩漏,不管原因多無辜,對這個敘事的損害是結構性的。與此同時,開源陣營的攻勢從未停過。Meta 的 Llama 系列持續逼近閉源性能,現在 Google 的 Gemma 4 又加入——而且是用 Apache 2.0 這種最寬鬆的授權。這不是偶然。Google 有 GCP 和廣告業務撐腰,模型免費送人對他們來說不痛——痛的是競爭對手。關鍵數字* Gemma 4:四個尺寸(E2B / E4B / 31B / 26B A4B),Apache 2.0 授權,31B AIME 2026 得分 89.2%(Gemma 全系列累計下載超 4 億次)* Claude Mythos:Anthropic 官方確認存在,稱「step change」,具體參數未公開,社群猜測達 10T 參數但未獲官方證實* Claude Code 洩漏:512,000 行 TypeScript,1,906 個檔案,起因為 npm source-map 配置錯誤白話文:你手上的開源專案,明天就能用上接近 frontier 等級的模型,免費、不用簽合約、不用擔心授權問題。而號稱最安全的那家,連自己的原始碼都會不小心公開。終局倒推:這件事三步之後的世界長什麼樣?對於12 個月後的預測,我會賭市場分成三層:最頂層 2-3 家閉源模型(GPT-5.x、Mythos 級別)服務高安全需求的企業客戶,中間層是 Gemma、Llama 等開源方案處理 80% 的日常需求,底層是各種微調和專業化的小模型。真正的戰場不在模型本身,而在誰能定義中間層的標準。6 個月內,雲端服務商會大舉推開源模型託管服務——賺算力錢比賺 API 抽成穩定得多。而 Anthropic 必須在信任修復上花大力氣,這反而可能逼他們加速推出 Mythos 來轉移注意力。如果你是技術主管,這週的功課是:去 Hugging Face 上試跑 Gemma 4 31B,評估它能不能取代你目前在用的 API。不是說要馬上切,而是要知道你有選擇。如果你是投資人,該注意的不是 Mythos 有多強,而是 Anthropic 的安全故事還撐不撐得住——因為那才是他們估值 $380B 的基礎。延伸閱讀* Google Gemma 4 官方發布 - Jeff Dean 親自宣布,首次 Apache 2.0 授權,值得看技術細節*
2026-04-0413 min
WiseUp TXWiseUp with Roland Gutierrez, Candidate for US SenateRoland Gutierrez is a Texas State Senator running for US Senate to defeat Ted Cruz. Roland will be on the ballot for the TX Democratic primary.
On this podcast, hear his position on guns, healthcare, and a ceasefire in Gaza.
March 1 - Last day to Vote Early
March 5 - Election Day
You can visit his website here: https://rolandfortexas.com
Learn more about WiseUp TX, volunteer, or donate by finding us on Instagram and other social media platforms @wiseuptx.
The WiseUp TX podcast is available on Spotify, Apple Podcasts, Google Play and the WiseUp TX website. WiseUp TX is non-partisan...
2024-02-2622 min
WISEUPLet's Talk Cabling on WiseUP Part 2The first of a two-part interview with Chuck Bowser, creator and host of Let's Talk Cabling, offers listeners a greater idea of what Chuck has accomplished over his more than 40 years in the Ict industry. Part 2 of Chuck's discussion outlines the distinctions between codes and standards as well as those that SHALL NOT be disregarded. Yes, SHALL NOT, as it may help mitigate risks!
In the WiseUP season 4 finale, Chuck shares his real-world experiences with us. Please visit Chuck Bowser's website, letstalkcabling.com, or follow him on LinkedIn.
Watch for upcoming WiseUP episodes on Anchor...
2022-12-0922 minWISEUPFundamentals of the Data Center on WiseUP Part IIAs promised we're talking with Shen Milson & Wilke's principle, Bob McFarlane Fundamentals of the Data Center on WiseUP PART II!
For those who missed Part 1, Bob provided our listeners on where datacenters started and how they evolved from his experiences around the globe. One take away, cat videos consume an enormous amount of power. Have a listen to part 2 of WiseUP as Bob explains from his professional experience where he sees the datacenter practices going. What is driving demand for more energy efficient data centers? Data Center design can not be designed just by anyone, and the d...
2022-10-1332 min
WiseUp TXWiseUp with Judge Juli Mathew of Fort Bend CountyIn this interview, host Areeba Amer interviews Judge Juli Mathew Fort Bend County Court at Law #3. Judge Juli Mathew is up for re-election on November 8 and was first elected to this position in 2018. She has been a lawyer for decades, and a resident of Fort Bend County. She describes herself as a proud immigrant. They discuss the importance of the position of Judge, and why voters should vote all the way down the ballot. She discusses how being a South Asian Judge is still rare, and when people see her, hopefully they see that being an Indian American or Asia...
2022-10-1210 minWiseUp TXWiseUp with Texas State Rep. Gene WuHost Alishba Javaid interviews Texas State Rep. Gene Wu. Gene represents Texas State District 137 - he has been in the state legislature for ten years. In this episode he shares what he's learned over the years about how to be effective politician and get things done, he talks about why representation matters, and some of the issues he thinks are most important for Texas going into the 2023 Legislative Session. Gene Wu is up for reelection this November 8.
Learn more about Gene on his website, here.
Learn more about WiseUp TX, volunteer, or donate on our websi...
2022-10-0413 minWISEUPLearn about the Galaxy on WiseUPThe United States-based company Galaxy Next Generation manufactures hardware and software for interactive learning environments. Additionally, and most significantly, assist with safety measures in schools, hospitals, businesses, and other establishments. Todd Eddy, chief revenue officer, and Magen McGahee, chief financial officer, of Galaxy Next Generation Inc. provide all the juicy details about their company and the G2 solution on WiseUP. Listen up to learn laugh for 20 minutes. Lastly, learn what exactly Galaxy is providing complimentary?
For many decades, Wise Components, Inc. has been a stocking distributor of high-quality solutions and produces the WiseUP podcast. Find out more a...
2022-09-2931 minWiseUp TXWiseUp with Austin ISD Trustee, Arati SinghHost Alishba Javaid interviews Arati Singh who is running for reelection on the Austin Independent School District Board. Arati was first elected to the board in December 2018 and is the first Indian-American to serve on the Austin ISD school board. They discuss her path from teacher to elected official, and how she believes we can create an inclusive setting for students of all identities, backgrounds, and from all communities. She tells South Asians listening to get involved!
Learn more about Arati on her website, here.
Learn more about WiseUp TX, volunteer, or donate...
2022-09-2712 minWiseUp TXBonus Episode: Replay of 2019 Interview with Rabia Chaudry, Advocate for Adnan SyedIn 2019, WiseUp TX Founder and President, Azra Siddiqi interviewed Adnan Syed's criminal justice advocate, Rabia Chaudry. Rabia took Adnan's story to the Serial podcast. It went viral and showed the public the failures of the criminal justice system in his case, including how Islamophobia played a role in his wrongful prosecution. Now, after 23 years in prison for murdering his ex-girlfriend, Hae Min Lee, Adnan's conviction has been vacated, and he has been released from prison. WiseUp TX podcast host, Punam Kaji kicks off the episode with a description of how the case got recently vacated, allowing Adnan to walk free...
2022-09-2430 minWiseUp TXWelcome Back to the WiseUp TX Podcast!In this episode, your host Punam Kaji, gets Back to the Basics, covering why this 2022 Midterm is so important! Many seats are up for election - The Governor of Texas, Lieutenant Governor, Attorney General, Texas State Senators and House members, AND U.S. House Reps are up for election, just to name a few. We are calling this the Masala Midterm because it is a big deal for our community!
We get back to the basics on registration - Today 9/20/2022 is National Voter Registration Day! And we also talk on the podcast about how to register to vote...
2022-09-2012 min
WiseUp TXWiseUp with Candidate for U.S. Congress, Jan McDowellIn this episode, Alishba Javaid talks to Jan McDowell, running for the United States House of Representatives. She hopes to defeat incumbent Republican Beth Van Duyne, but first, she has to win a Primary Runoff Election coming up on May 24. She is running in District 24, which covers parts of Dallas, suburbs of North Dallas, Mid-Cities, and suburbs of north Fort Worth, against Derrik Gay in the Democratic Primary Runoff. In this episode she talks about how her background as a CPA helps her analyze issues of importance, like the economy, and she discusses other issues most important to her, lik...
2022-05-1009 minWiseUp TXWiseUp with Candidate for Texas Land Commissioner, Jay KlebergPunam Kaji talks to Jay Kleberg, a candidate in the Primary Runoff for Texas Land Commissioner. This is a state-wide office heading to a Primary runoff on both the democratic side, and the republican side. Jay is running in the Democratic Primary Runoff, which takes place on May 24, and early voting is May 16-May20. In this episode, Jay explains what this office does, from education, to veteran's services, to our environment. Jay discusses how this office can be better used to combat climate change and help Texans impacted by natural disasters.
To learn more about Jay Kleberg, visit...
2022-05-0316 minWiseUp TXWiseUp with Candidate for U.S. House, Derrik GayPunam Kaji talks to Derrik Gay, running for the United States House of Representatives. He hopes to defeat incumbent Republican Beth Van Duyne, but first, he has to win a Primary Runoff Election coming up on May 24. He is running in District 24, which covers parts of Dallas, suburbs of North Dallas, Mid-Cities, and suburbs of north Fort Worth. Derrik is a former marine, so he knows what it means to feel called to service. This time, he felt called to public service by running for office after the January 6 attack on the capitol. He is most focused on restoring democ...
2022-04-2615 minWiseUp TXWiseUp with candidate for Sugar Land City Council, Farha AhmedIn this episode, host Areeba Amer talks to Farha Ahmed, running for City Council At-Large Position 2 in Sugar Land, Texas. Sugar Land is a suburb in Houston area with a large South Asian population. Farha talks about the power of running as an immigrant and a South Asian and how that allows her to work with other communities, and also inspire more people to run.
She is running in the local elections on May 7.
Learn more about Farha on her website, here.
Learn more about WiseUp TX, volunteer, or donate on our website.
...
2022-04-1212 minWiseUp TXWiseUp with State Board of Education Candidate, Alex CornwallisIn this episode, hear from Alex Cornwallis, running for State Board of Education, Place 12. This seat is up for election in November 2022 and helps shape our Texas schools. Place 12 includes a number of North Texas counties, including all of Collin county. Hear Alex's perspective about running as a South Asian candidate and amplifying the issues important to South Asian students and parents.
You can learn more about Alex Cornwallis on his website, here.
Learn more about WiseUp TX, volunteer, or donate on our website.
The WiseUp TX podcast is available on Spotify, Apple Podcas...
2022-04-0514 minWiseUp TXWiseUp with Varun Nikore from AAPI Victory AllianceIn this episode, host Punam Kaji talks to Executive Director of AAPI Victory Alliance, Varun Nikore. AAPI Asian American and Pacific Islanders (AAPIs) are receiving national attention with a rapidly growing population and an activated electorate. Hear how AAPI voters in Texas have become a focus of the national org, AAPI Victory Alliance.
About Varun: For more than 30 years, Mr. Nikore has been involved in national, state and local politics as a campaign strategist, fundraiser and policy advisor. In 1998, Mr. Nikore was appointed to serve in the Clinton Administration. He is founder and past-President of the Indian A...
2022-03-2923 minWiseUp TXWiseUp with Candidate for Birdville ISD Board of Trustee, Jared RossHost Punam Kaji talks to Jared Ross about upcoming the local election on May 7, 2022 and what is at stake for Texans! Jared is a candidate for Birdville ISD Board of Trustee, and he asked to join the podcast to spread the word to our South Asian followers about the importance of local elections - particularly the school board. On this episode, Jared helps educate our listeners about local elections. Punam asked him about the topic that has become an issue in school elections: "critical race theory." Jared explains that he gets the question when he knocks on doors, and expl...
2022-03-2213 minWiseUp TXWiseUp with Austin City Council Candidate Zohaib "Zo" QadriAlishba Javaid talks to Zohaib “Zo” Qadri, a progressive leader running for Austin City Council District 9. If he wins he would be the first South Asian and first Muslim in the Austin City Council. Zohaib talks about housing insecurity and the unhoused population in Austin. He talks about representation and the importance of running for office as a South Asian. He shares a personal story about changing his career path from pre-med to public service. Tune in to learn more! The Austin City Council race will be on the ballot in November 2022, during the big general midterm election we are callin...
2022-03-1513 minWiseUp TXWiseUp with Punam & Azra on the Texas Primary ResultsWiseUp TX leaders Punam Kaji and Azra Siddiqi talk about that Texas Primary Results! The BIG Masala Midterm being this November, but over the last few weeks, Texans went out to vote in the primary to decide who will be on the ballot in November. Only about 1 out of 5 registered voters voted in the Primary. Tune in to find out which candidates are heading to the Runoffs in May, and hear about some exciting South Asian candidates trailblazing the way for leadership in Texas.
Donate to WiseUp TX and support our work on our website here.
WIse...
2022-03-0824 minWiseUp TXWiseUp with Travis County District Judge Candidate Jessica HuynhPunam Kaji talks to Jessica Huynh, running for District Court Judge (331st) in Travis County. Have you studied your full ballot? In addition to Governor and state wide offices, there are many Judges on the ballot! Jessica talks about the importance of having understanding and empathy for the people who enter the courtroom, and her experience as an Asian American attorney and candidate.
Read more about her campaign on her website here.
Learn more about WiseUp TX, volunteer, or donate on our website.
The WiseUp TX podcast is available on Spotify, Apple Podcasts, Googl...
2022-02-1511 minWiseUp TXWiseUp with Candidate for TX Governor, Joy DiazPunam Kaji talks to Joy Diaz running for Governor of Texas as a Democrat. She talks about the importance of being pragmatic and unifying. She reminds our listeners that it is so important to come out and vote in this Primary!
Learn more about Joy by visiting her website here.
Learn more about WiseUp TX, volunteer, or donate on our website.
The WiseUp TX podcast is available on Spotify, Apple Podcasts, Google Play and the WiseUp TX website. Also tune in on Radio Azad – download the app or 104.9 FM in Dallas.
WiseUp...
2022-02-1112 minWiseUp TXWiseUp with Texas State Candidate Dr. Suleman LalaniPunam Kaji talks to Dr. Suleman Lalani, a candidate for Texas State House in Fort Bend area (suburbs of Houston). This is an Asian Opportunity district, meaning census data showed a substantial Asian population in this area! Dr. Lalani talks about much needed reforms to healthcare and education, and the importance of voting for the Asian community.
Learn more about Dr. Lalani on his website.
Learn more about WiseUp TX, volunteer, or donate on our website.
The WiseUp TX podcast is available on Spotify, Apple Podcasts, Google Play and the WiseUp TX website. Also...
2022-02-0816 minWiseUp TXWiseUp with U.S. House Candidate Donna ImamPunam Kaji talks to Donna Imam, running for the United States House of Representatives. She is running as a democrat in the 37th District, which covers a good portion of Austin, Texas. Among other things, Donna talks about how she would tackle the increasing cost of living in Texas, including housing prices. She shares how her last run for the U.S. House helped turnout a large base of voters, and how she hopes to inspire people to come out and vote in the Primary and the Midterm this year.
Read more about her campaign on her webs...
2022-02-0415 minWiseUp TXWiseUp with Harris County Civil Court Judge Candidate, Monica SinghPunam Kaji talks to Manpreet (Monica) Singh, running for Judge of the Harris County Civil Court at Law #4. Monica shares her journey as a court room lawyer, an activist for organizations like Sikh Coalition and ACLU Texas, and now as a candidate for Judge. She talks about her roots as a Houstonian, and a South Asian.
Read more about her campaign on her website here.
Learn more about WiseUp TX, volunteer, or donate on our website.
The WiseUp TX podcast is available on Spotify, Apple Podcasts, Google Play and the WiseUp TX website. Also t...
2022-02-0111 minWiseUp TXWiseUp with Texas House Candidate Charlie GearingPunam Kaji talks to Charlie Gearing, a democratic candidate running for Texas State House District 114 (East Dallas). Charlie is an attorney who has dedicated much of his time to volunteerism and service work. Charlie talks about why Texans need medicaid expansion, the importance of education, and how we can all get more involved in the process this election season.
Learn more about Charlie on his website.
Learn more about WiseUp TX, volunteer, or donate on our website.
The WiseUp TX podcast is available on Spotify, Apple Podcasts, Google Play and the WiseUp TX w...
2022-01-2514 minWiseUp TXWiseUp with TX Land Commissioner Candidate Jinny SuhPunam Kaji talks to Jinny Suh, a democratic candidate for Land Commissioner. She explains what the Land Commissioner does - including its role in education and the environment. She is a community organizer, parent, attorney and small business owner. She founded Immunize Texas, a grassroots network dedicated to supporting pro-vaccine legislation. She talks about being an Asian American woman running for statewide office.
Learn more about Jinny Suh on her website.
Learn more about WiseUp TX, volunteer, or donate on our website.
The WiseUp TX podcast is available on Spotify, Apple Podcasts, Google Play and...
2022-01-1813 minWiseUp TXWiseUp with Texas House Candidate Salman BhojaniAreeba Amer talks to Salman Bhojani, a democratic candidate running for Texas State House District 92 (Mid-Cities of DFW). Salman is a former City Councilman of Euless, a South Asian American and a small business owner. In this episode, he shares his passion for local government and more!
Learn more about Salman on his campaign website, here. Learn more about WiseUp TX, volunteer, or donate on our website.
Available on Spotify, Apple Podcasts, Google Play and the WiseUp TX website. Also tune in on Radio Azad - download the app or 10...
2022-01-1112 minWiseUp TXWiseUp on Why 2022 Is a BIG Election YearWiseUp TX Podcast Host Punam Kaji recaps everything we covered in 2021! It was quite a year, kicking off with the inauguration of the first woman, Black, and South Asian person to be Vice President of the United States, Kamala Harris. Then, we focused on local elections before taking a summer break. The fall podcast season focused on laws that came out of the Texas Legislative Sessions, and the creation of new maps (redistricting). In this episode, Punam focuses on why 2022 is a BIG election year (Governor, Congress, and Texas Lawmakers are all up for re-election). Punam asks you to refl...
2021-11-2210 minWiseUp TXWiseUp on the New District Maps & the Growing Asian Population with Prerna BhatHear from Prerna Bhat, a member of the TX AAPI Redistricting Coalition, who testified six times in front of the Texas Legislature to advocate for voting maps that will keep the growing Asian community together and not dilute the power of the APA constituency. During a special legislative session, Texas lawmakers created and passed new voting maps for Texas House Districts, Texas Senate Districts, and US Congressional Districts. This only happens once every ten years, after new data from the census is collected. The census showed that 95% of population growth in Texas came from community of color, but the new...
2021-11-0918 minWiseUp TXWiseUp on Domestic Violence Awareness with Pam Otal from DayaOctober was Domestic Violence Awareness Month, but organizations like Daya (Houston) provide resources to domestic violence survivors in the South Asian community year-round. Pam Otal is a WiseUp TX board member and the Outreach & Volunteer coordinator for Daya (Houston). On this episode, Pam joins host, Punam Kaji, and shares how domestic violence impacts the South Asian community, and what orgs like Daya are doing to educate the community to help solve the issue and assist survivors in need.
South-Asian Centric Domestic Violence Resources:
Daya - Houston
Chetna - DFW
Awaaz - San...
2021-11-0316 minWiseUp TXWiseUp on the Ballot for the Nov 2, 2021 ElectionHey friends! Early voting is happening right now thru October 29, and election day is Nov 2nd. What are we voting on? Amendments to the Texas Constitution, plus there could be some local elections and local propositions on your ballot. Tune into this short episode and learn about the 8 Propositions amend the Texas Constitution that you will find on your ballot. Punam Kaji and Areeba Amer break it all down in less than 20 minutes.
WiseUp TX is a nonpartisan nonprofit and does not endorse any candidate or political party.
Learn more about WiseUp TX here.
2021-10-2216 minWiseUp TXInterview with Louis Bedford, Voting Rights AttorneyThis summer, Texas lawmakers passed new voting laws. In this episode, WiseUp TX podcast host Punam Kaji interviews Louis Bedford, a voting rights attorney. He explains the impact of the changes in voting laws. Also learn about redistricting (the drawing of maps), a process that only happens every 10 years. Hear about how these changes to the voting process in Texas could impact communities of color like the South Asian community.
WiseUp TX is a nonpartisan nonprofit and does not endorse any candidate or political party.
Learn more about WiseUp TX here.
2021-10-1819 minWiseUp TXWe're Back with Updates on New Texas LawsWiseUp TX Board Members Punam Kaji, Azra Siddiqi, and Areeba Amer discuss the key events of the Texas Legislative Session (and special sessions) including Texas laws on Critical Race Theory in education, changes in election law that limit drive-thru voting and more, the expansion of gun rights in Texas, and the abortion ban. Oh, and what ever happened with the electrical grid after the ice storms? This episode touches on ALL that AND the on-going redistricting process.
WiseUp TX is a nonpartisan nonprofit and does not endorse any candidate or political party.
2021-10-0427 minWiseUp TXInterview with Cydnei Drake, Candidate for School Board in DFW (CFBISD)Cydnei Drake is running for school board in Carrolton Farmers Branch Independent School District. This School District covers a number of DFW suburbs, including Carrolton, Farmers Branch and some of Addison, Coppell, Dallas, and Irving. In this episode, Cydnei talks about the need for equity and and cultural competency in school leadership and her decision to run to address that issue. CFBISD elections are on May 1, 2021, along with the other municipal elections. Do your part and vote!
Learn more about her on her website here.
WiseUp TX is a nonpartisan nonprofit and does not endorse any ca...
2021-04-2716 minWiseUp TXInterview with Alexander Cornwallis, Candidate for School Board (Prosper ISD)Alexander Cornwallis is running to be on the school board of Prosper Independent School Board. Prosper is a suburb in North Dallas, and Alexander decided to run to represent the South Asian community on the board and also bring attention to the need for a greater focus on technology in education and STEM for all students. Prosper ISD and other municipal elections take place on May 1.
You can learn more about him here.
WiseUp TX is a nonpartisan nonprofit and does not endorse any candidate or political party.
2021-04-2715 minWiseUp TXInterview with Diana Saleh, Candidate for City Council (Arlington, TX)Diana Saleh wants to bring a fresh perspective to Arlington City Council as a young professional, a Palestinian American, and a Muslim woman. Diana discusses the rich diversity of the populous city of Arlington, TX. She shares her desire to make the city more equitable, starting with creating an accessible campaign through language translation. Arlington City Council elections are on May 1, 2021. Early voting has already begun and runs through April 27.
You can learn more about her here.
WiseUp TX is a nonpartisan nonprofit and does not endorse any candidate or political party.
2021-04-2116 minWiseUp TXInterview with Rafat Jilani, Candidate for School Board Trustee in Houston Area (FBISD)Rafat Jilani has worked with children for 30 years in schools as a special education teacher and a school psychologist. Now she is running for Fort Bend Independent School District, Trustee Position 6. Fort Bend’s population is widely diverse, including a significant South Asian population. Jilani believes the board should reflect the diversity of the District. She talks about how she is suited for the challenges posed by the Covid-19 pandemic because of her background in psychology. She says by helping the kids, she can help shape the future of our nation. Fort Bend ISD elections are on May 1, 2021.
L...
2021-04-1414 minWiseUp TXInterview with Brody Mulligan, Candidate for School Board Trustee in DFW (HEB ISD)Brody Mulligan is running for School Board Trustee in the Hurst Euless Bedford School District (HEB ISD). This area in the mid-cities of DFW has a substantial South Asian community, and Brody reached out to the WiseUp TX Podcast to talk to our followers. He has experience as an educator and a founder of a non-profit about government policy reform. In this episode he shares how he would improve education by expanding pre-K, school lunches, and giving more practical training to students. HEB ISD elections are on May 1, 2021.
Learn more about him on his website.
W...
2021-04-0714 minWiseUp TXInterview with Dr. Sana Syed, Candidate for Dallas City CouncilDr. Sana Syed is running for Dallas City Council District 2. She talks about her desire to tackle challenging issues like homelessness and her love for the city of Dallas and the district she is running to represent. She is a South Asian American and Muslim woman excited to engage in the political process and hopefully bring people with her along the way. Dr. Sana Syed is a corporate executive, a former spokesperson for the City of Dallas and runs her own non-profit. Dallas City Council elections are on May 1, 2021.
Learn more about her on her website.
Wise...
2021-03-3115 minWiseUp TXWiseUp TX Team Discusses VP Kamala Devi HarrisKamala Devi Harris will be the first woman Vice President in American History. She is also a woman of color - the daughter of a Jamaican immigrant (father) and Indian immigrant (mother). This historic moment marks many firsts, and the WiseUp TX Podcast Team shares their thoughts and feelings about the first South Asian American Vice President of the United States. Tune in!
WiseUp TX is a non-partisan, non-profit and does not endorse any candidate or political party.
Podcast contributors: Punam Kaji (Host), Azra Siddiqi, Zohaib Qadri, Sana Meghani and Areeba Amer.
2021-01-1919 minWiseUp TXWiseUp TX Team Discusses 2020 Election Outcomes Pt. 2 (Texas)WiseUp TX podcast team members discuss the results from key races in Texas, including the U.S. Congressional Races, the U.S. Senate Race, and the critical Texas State Legislature races! Election day proved that Republicans maintain a stronghold in Texas politics, particularly on the state level when you look at the Texas House, Texas Senate, and Texas Supreme Court. The team also discusses the drawing district maps - an important event that only happens once every 10 years and will take place in 2021 at the Texas Legislature. Tune in to learn more.
WiseUp TX is a nonpartisan and...
2020-11-2525 minWiseUp TXWiseUp TX Team Discusses 2020 Election Outcomes Pt. 1Hear the WiseUp TX podcast team discuss the outcome of the 2020 Elections, and answer the following questions: What motivated the record-breaking turnout nationally and here in Texas? What have we learned about various minority populations and how they vote? What can we do to keep voters engaged in 2022 and 2024? How can we each help make our country less divisive? Oh, and, will President Trump concede?
WiseUp TX is a nonpartisan non-profit and does not endorse any candidate or political party.
Podcast episode contributors: Punam Kaji (host), Azra Siddiqi, Zohaib Qadri, Sana Meghani, and Areeba Amer.
2020-11-2342 minWISEUPXtreme Power on WiseUpXtreme Power, Sales Engineer Jeff Wittman stopped by WiseUp to tell us how his company’s innovative product portfolio ensures customers’ peace of mind. Xtreme solutions maximum uptime and are cost effective. Jeff goes into key products for the retail, commercial office, data center and even options for the home office. Different strokes for different folks, whether it be customizable or their XST LINE, J60 series or even commercial offering such as, M90 / E90 series. Learn more how Xtreme Power is dedicated to providing reliable power protection for mission critical applications on WiseUp.
Check out Xtreme news - ht...
2020-11-0521 minWISEUPPanduit on WiseUpWiseUp talking with Panduit legend and Senior Principal Engineer, Bob Voss. In addition to his decades of service at Panduit, he finds time to sit on the Ethernet Alliance Single Pair Ethernet (SPE) subcommittee, amongst being active in several other industry groups. Tune in and WiseUp to what Panduit has going on. Whether you work in data centers, building automation or automotive and manufacturing you should check out this episode.
Please note; the Automation Fair premier industrial automation event hosted by Rockwell Automation and their partners is coming soon. This is a virtual event & will feature a p...
2020-10-2827 minWiseUp TXWiseUp TX Podcast Team Discusses 2020 Election PredictionsThe WiseUp TX Podcast Team (Punam Kaji, Azra Siddiqi, Zohaib Qadri, Sana Meghani, and Areeba Amer) discuss the upcoming 2020 election! The team makes predictions on when we will have a clear outcome for the Presidential election in light of potential delays with mail in ballots. The team predicts how close the Presidential race will be here in Texas, and talks about the interesting data thus far on voter turnout and engagement.
WiseUp TX is a nonpartisan nonprofit and does not endorse any candidate or political party.
2020-10-2638 minWiseUp TXInterview with Sima Ladjevardian, Candidate for U.S. Congress (TX 2)Sima Ladjevardian is running for United States Congress! The 2nd Congressional district covers the west part of Houston, and then extends around the north side of the city, including some suburbs. Sima talks about her background as an Iranian immigrant, and what she envisions for our country from immigration reform to managing the Covid-19 pandemic. Before deciding to run for office herself, she worked to help other candidates as a political activist (including Beto O'Rourke).
Learn more about her on her website.
WiseUp TX is a nonpartisan nonprofit and does not endorse any candidate or poli...
2020-10-1219 minWiseUp TXWiseUp, MaskUp, and VoteUp and Down the Ballot--2020 Election InformationWiseUp TX founder and board member, Azra Siddiqi, returns to the podcast to talk about the upcoming 2020 Election. It's a podcast jam-packed with important information such as who is on the ballot, how to participate in mail-in voting (if you qualify), utilizing safe practices to vote during a global health pandemic, what to do if you face voter intimidation, where to find your polling locations, sample ballots, and why you should vote. On the voter page of our website, www.wiseuptx.org, you will find all the information you need to vote. It is a one stop shop with...
2020-10-1224 minWiseUp TXInterview with Sri Preston Kulkarni, Candidate for U.S. Congress (TX 22)Sri Preston Kulkarni is a South Asian candidate running for U.S. Congress in Texas' 22nd Congressional district (Suburbs of Houston such as Sugarland, Pearland, Katy, and Clearlake). If he wins he will be the first person of color to represent this majority minority district. He ran in 2018 and started the grassroots effort to get the South Asian community involved in a political campaign. In this interview, he talks in depth about creating a coalition of South Asian voters and the diversity within the South Asian community itself. He talks about "relational organizing," explaining how campaigns should rely on orga...
2020-10-1023 minWiseUp TXInterview with Candace Valenzuela, Candidate for U.S. Congress (TX 24)Candace Valenzuela is running to represent a diverse district of suburbs between Dallas and Fort Worth (such as Addison, Irving, Grapevine, Southlake, Carrolton, Euless, etc). This district includes parts of Dallas County, Denton County, and Tarrant County. She talks about the South Asian population in her district, and the power of diverse representation. She discusses the impact of the Covid 19 pandemic particularly on essential workers and her desire to serve those Texans. Finally, she talks about Islamophobia in the district which has been used by other political candidates to garner support.
Learn more about her on her webs...
2020-10-1015 minWiseUp TXInterview with State Rep. Ed Thompson (District 29)State Representative Ed Thompson currently represents District 29, which includes Pearland and other suburbs south of Houston. He talks about his service in this district as the State Rep. since 2012 and his current run as the Republican candidate. He talks about the Covid-19 pandemic and its toll, but also about the continued economic growth and opportunity despite it.
Learn more about him on his website.
WiseUp TX is a nonpartisan nonprofit and does not endorse any candidate or political party.
2020-10-1019 minWiseUp TXInterview with Mubasher Warraich, Candidate for Euless City CouncilMubasher Warraich is running for city council in the suburb of Euless (DFW metroplex). He talks about bringing more of the technology industry to the city and his passion and focus on affordable childcare for working parents. He talks about how South Asians could get much more involved in the political process and encourages others to run for office in the spirit of giving back to the community.
You can learn more about him on his website.
WiseUp TX is a nonpartisan nonprofit and does not endorse any candidate or political party.
2020-10-1011 minWiseUp TXInterview with MJ Hegar, Candidate for U.S. SenateMJ Hegar is running for the United States Senate as the Democratic candidate against longtime incumbent, John Cornyn. She has served our country as a combat veteran, she has worked in the healthcare industry, and she is a working mom. She talks about how all these experiences led her to run for office and how she thinks he can make life better for Texans!
You can learn more about her on her website.
WiseUp TX is a nonpartisan nonprofit and does not endorse any candidate or political party.
2020-10-0913 minWiseUp TXInterview with Judge Staci Williams, Candidate for Texas Supreme CourtJudge Staci Williams is running for TX Supreme Court as a democratic candidate. This is a statewide race that will be on every ballot this November. Judge Williams currently serves as Judge of the 101st District Court in Dallas County. Judge Williams talks about the important decisions the Texas Supreme Court has made lately, and how she could serve Texans on our highest court after her years of experience as a trial Judge and a practicing attorney. As a woman of color, Judge Williams believes it is time the Texas Supreme Court reflect the diversity of the State of Tex...
2020-10-0715 minWiseUp TXInterview with Chris Hollins, Harris County Clerk About Voting in a Pandemic and MoreCurrent Harris County Clerk, Chris Hollins, talks about safe and accessible voting this election seasons. Harris County is the 3rd largest county in the nation, and in his role, Hollins manages the election and protects voting rights, a role he does not take lightly. Listen to hear about unique things Harris County (Houston area) has done from increased polling locations, infrastructure around mail-in ballots, language access technology, and social distancing! Some of the initiatives are being questioned by the State of Texas, resulting in a lawsuit.
Learn more about voting in Harris County and about Chris here.
...
2020-10-0615 minWiseUp TXInterview with Travis Boldt - Candidate for Texas State Rep. (Dist. 29)Travis Boldt is the Democratic candidate for Texas House of Representative for House District 29. He is challenging Republican incumbent Ed Thomson. House District 29 covers Pearland and suburbs southeast of Houston. A small business owner, husband to a public school educator, and father, Travis shares what inspired him to run for state house representative and the issues are front and center for his campaign.
You can learn more about him on his website.
WiseUp TX is a non-partisan nonprofit and does not endorse any candidate or political party.
2020-10-0516 minWiseUp TXInterview with U.S. Congresswoman Lizzie Fletcher (TX 7)United States Congresswoman Lizzie Fletcher (TX 7) of Harris County won a historic election in 2018, as the first woman to win the district and the first Democrat to win the district since 1967. She shares how through partnership great work can be accomplished in Congress. She reminds our listeners that engaging our democracy can be rewarding and even fun. Congresswoman Fletcher also talks about her work to honor Deputy Sandeep Singh Dhaliwal, a police officer who was killed in the line of duty in Harris County and who was a trailblazer for the Sikh community.
Learn more about her on...
2020-09-3016 minWiseUp TXMeet the Hosts Part 2! An Interview with Sana Meghani and Zohaib Qadri of WiseUp TXAreeba Amer hosts this episode! Areeba is a journalism and economics student at The University of Texas at Austin and a WiseUp TX intern since 2008!
Sana Meghani is on the Get Out the Vote Committee for WiseUp TX and is hosting some podcast interviews this season! She has been working hard to get how to vote materials done in Telugu, Hindi, Gujarati, Bengali, Nepali, Tamil, Urdu, and Punjabi! Hear more about her life outside of WiseUp TX and how she landed in her dream job!
Zohaib Qadri is also on the Get Out the Vote Com...
2020-09-2914 minWiseUp TXInterview with Jeff Whitfield - Candidate for Texas State Rep. (Dist. 92)Jeff Whitfield is running for Texas State Rep. as the democratic candidate for District 92. This district is in the "Mid Cities" between Dallas and Fort Worth, including Hurst, Euless and Bedford. He is a veteran and an attorney whose work has taken him around the globe, but he was raised in the Mid Cities area, and settled down here with his own family. Now, he wants to serve this community by improving healthcare, education, and creating jobs post Covid-19 as a State Rep.
Visit his website to learn more.
WiseUp TX does not endorse any cand...
2020-09-2816 minWiseUp TXInterview with Mike Siegel - Candidate for U.S. Congress (TX 10)Mike Siegel is a civil rights lawyer and former public school teacher running for Congress in Texas’ 10th Congressional District, which stretches from Houston to Austin. Mike discusses why he is running again and how he plans to win this time, the importance of relational organizing, the issues his voters are talking about, and the importance of South Asian voters.
Learn about him on his website.
WiseUp TX is a non-partisan nonprofit and does not endorse any candidate or political party.
2020-09-2313 minWiseUp TXInterview with State Representative Gary Gates (Dist. 28)In this interview, Representative Gary Gates (R - District 28) talks about how he won his special election runoff in January 2020, and his plans for the district as the Representative if he wins again this November. Gates discusses the impacts of Covid-19 and why he thinks his business experience makes him suited to bring Texans out of it.
To learn more about him, visit his website.
WiseUp TX is a non-partisan nonprofit and does not support any candidate or political party.
2020-09-2114 minWiseUp TXInterview with Eliz Markowitz Candidate for Texas State Rep. (Dist. 28)Eliz Markowitz is running for Texas State Representative in District 28 (Suburbs of Houston). In this interview, she talks about the special election earlier this year that gave her campaign an early start, and why she expects to win this time against the same candidate who won the special election. She says she noticed how her suburban district was changing, but leadership stayed the same. That need for change sparked her moral obligation to run for this office.
You can learn more about her on her website.
WiseUp TX does not endorse any candidate or political part...
2020-09-1616 minWiseUp TXMeet the Hosts! An Interview with Punam Kaji and Neal Sarkar of WiseUp TXPunam Kaji is a hosting and managing the WiseUp TX Podcast this election cycle, but who is she? Learn about her biography and the journey that fuels her passion for WiseUp TX and South Asian voter engagement.
Neal Sarkar is a host of the WiseUP TX Podcast. Tune in to hear his story. Learn about the research and policy work he is doing with WiseUp TX to better answer the question "What does the South Asian community want and need from elected officials in Texas?"
Learn more about Punam and Neal on the WiseUp TX web...
2020-09-1517 minWiseUp TXInterview with Sharon Hirsch Candidate for Texas State Rep. (District 66)Sharon Hirsch is running for Texas State Representative for House District 66, which includes West Plano and far North Dallas. She discusses how after losing by just 391 votes in 2018, she decided to run again in 2020 on a platform of public education, expanding Medicaid access in Texas, gun safety, and ensuring fair maps when it comes to redistricting.
Learn more about her on her website.
WiseUp TX is non-partisan and does not endorse any candidate or political party.
2020-09-1414 minWiseUp TXInterview with Sadaf Haq Candidate for Frisco City CouncilSadaf Haq is running for City Council in Frisco (a suburb of Dallas). She talks about the leadership positions she has held with various boards before deciding to run for office. In this interview, she shares how she hopes to pave the way for other South Asians and she talks about how her diverse coalition of supporters inspires her throughout her campaign.
You can learn more about her on her website.
2020-09-0915 minWiseUp TXPodcast Preview - 2 Months to Election DayHost Punam Kaji shares a preview of podcast interviews to come between now and Election Day! The WiseUp TX Podcast will feature interviews from South Asian candidates running throughout Texas, candidates for Texas State House, and candidates for U.S. Congress!
2020-09-0709 minWiseUp TXInterview with Lydia Bean, Candidate for Texas State Rep (District 93)Lydia Bean is running for Texas State Representative (House District 93) as the Democratic Candidate. This district includes parts of Arlington, “Mid Cities", and North Fort Worth, stretching through much of Tarrant County. Lydia says her South Asian voters want what her other constituents are looking for too - well-funded public education, access to healthcare, and civility. She talks about how coming from a family of faith shaped her aspirations to work in public service.
You can learn more about Lydia on her website.
WiseUp TX is nonpartisan and does not support any candidate
2020-09-0114 min
WiseUp TXInterview with They See Blue TexasKarthik Soora and Hena Rafiq are two of the co-founders of the They See Blue Texas Chapter. They See Blue is a National organization mobilizing South Asian Americans to help Democrats win races. Hear more about how their organization engages the South Asian community. With less than three months until the election, and amidst a pandemic, they are motivating South Asian Texans to vote for Democrats, and that Texas state races matter in addition to the Presidential and National races, reminding folks that politics is local. WiseUp TX is a non-partisan organization and does not support any political party o...
2020-08-1920 min
Lessons In Product ManagementHow PMs Can Be Effective Working With Executives w/George Dita - CEO of WiseUpDon't forget to sign up for the Product-Led Festival! https://festival.productledalliance.com/?sc=youEcs1n&ac=M1F29xXu
Use promo code Prodcast20 for 20% off of individual and team passes!
On today's episode, I sat down with George Dita, CEO of WiseUp, a product innovation company focused on helping established companies build and launch cutting edge products
Here's what we discussed:
George's background and what his company, WiseUp is all about
His experience in working with a broad and diverse set of executives from numerous companies
What you...
2020-05-2726 min
WISEUPWiseUp and learning about #lvngoldstandardWiseUp was fortunate to speak with Blake Urmos, founder and host of Low Voltage Nation. Blake calls attention to those in low voltage and technology industry weekly. Highlighting a masterclass of craftsman taking pride in the actual design and implementation, touting #lvngoldstandard.
Listen up on WiseUp episode 1.5 as we highlight some quality installers.
2020-04-2023 min
WISEUPInspire the Next with Hitachi on WiseUpThe need to expand the WIFI footprint, on college campuses, or around hospitals to power devices, such as cameras and WAP has required more outdoor products. Things we might take for granted, such as category cabling, especially cable are so critical. Steve Kenney, Marketing Manager at Hitachi Cable America, is a former data-com contractor and now with Hitachi for over the last 15 years. Joins us on episode 1.3; WiseUp and we were fortunate to have him speak about Hitachi solutions. One in particular solution he highlights, “DRYBIT”, Steve mentioned how cost analysis shows that using one cable, like Drybit, they beli...
2020-04-1340 minWiseUp TXCaucus 2020The Iowa caucus is TODAY! You may be wondering what is a caucus, how do they work, are there differences between a Republican and Democratic caucus, etc... Don't worry--we are here to help you WiseUp on what is a caucus! Tune in to hear more!
2020-02-0312 min
WISEUPIntroduction to WISEUP!Hello, and welcome, to WISEUP!
Managing Director of Wise Components Anthony Romeo hosts “The introduction!” WISEUP wants to entertain listeners first and foremost! Brining attention to what is behind the walls and above ceilings that is keeping us all together. Though no celebrities are stopping by, we promise not to put you to sleep. Our WISEUP listeners will understand firsthand how IT & Wireless infrastructure solutions effect the Internet Of Things (IOT) and basically every industry.
Maybe not as jaw dropping as what is going on with the royal family, but still interesting. I’m confident you have...
2020-02-0303 minWiseUp TXInterview with Donna ImamYou rarely hear about a Bengali Texan running for office but guess what? There is one! Meet Donna Imam, who is running for Congress in TX31! TX31 encompasses parts of Austin, Roundrock, Leander, and other northern suburbs. Tune in to hear more about her political platform and if elected, how she intends to improve healthcare, education, and real pay for all.
**Please note that WiseUp TX does not endorse any candidates. We simply want South Asian Texans to WiseUp and learn more about the candidates running for office!**
2019-12-0927 minWiseUp TXInterview with Raj SalhotraThe Houston runoff elections have arrived! Raj Salhotra is in a runoff for an at large city council position. Tune in to WiseUp on his platform and how he intends to fix the educational, flooding, and transportation issues facing Houston.
2019-12-0323 min
Christal Clear The PodcastI Ain't Afraid Of No Ghost! Ft. _WiseUp_Episode 90
Hey guys I have a guest this time!! _WiseUp_ in the house!
We have a wonderful talk about cutting people off the do's & do nicely's
Would you be okay with stopping all contact with a person if you felt it necessary? Listen! Comment! Have a open mind & have fun!!
2019-10-2155 min
WiseUp TXMilennial V. Gen ZTune in to hear about some exciting updates about WiseUp TX! We are also joined by one of our awesome interns, Areeba Amer, to discuss the Millennial v. Gen Z thoughts on the 2020 Democratic Presidential candidates we saw at the Texas Tribune Festival last weekend.
2019-10-0736 min
WiseUp TXMillennials v. Gen ZTune in to hear about some exciting updates about WiseUp TX! We are also joined by one of our awesome interns, Areeba Amer, to discuss the Millennial v. Gen Z thoughts on the 2020 Democratic Presidential candidates we saw at the Texas Tribune Festival last weekend.
2019-10-0736 min 2019-03-0433 min
 2018-11-0507 min

WiseUp TXInterview w/Ravi Sandill for Texas Supreme Court JusticeInterview w/Ravi Sandill for Texas Supreme Court Justice by WiseUp TX
2018-10-1515 min
WiseUp TXBattle of the Sanctuary (Radio Azad Version)A much shorter clip of the Battle of the Sanctuary podcast which was aired on Radio Azad! During the Regular Session the Texas Legislature passed an incredibly contentious bill, Senate Bill 4 (SB4) pertaining to sanctuary cities and illegal immigration. For this segment, I interviewed Chairman Rafael Anchia from Dallas to discuss the detrimental implications this legislation will have not only to the Latino community but also to the South Asian and Muslim communities as well. Tune in to WiseUp on this bill and what YOU can do to have your voice heard to make a difference!
2017-07-2412 min
WiseUp TXBattle of the Sanctuary (Full Interview)During the Regular Session the Texas Legislature passed an incredibly contentious bill, Senate Bill 4 (SB4) pertaining to sanctuary cities and illegal immigration. For this segment, I interviewed Chairman Rafael Anchia from Dallas to discuss the detrimental implications this legislation will have not only to the Latino community but also to the South Asian and Muslim communities as well. Tune in to WiseUp on this bill and what YOU can do to have your voice heard to make a difference!
2017-07-2427 min
WiseUp TXTexas Legislative UpdateWiseUp about what happened in the latest Texas Legislative session and how it could impact you!
2017-06-1924 min
WiseUp TXWiseUp BriefingTune in to hear the latest political happenings nationally and in the Texas legislature!
2017-02-2117 min
WiseUp TXHooWhatWhereEarly voting in Texas began Monday!! Besides the Presidential race you will be voting on several local elections. Find out Hoo else you will be voting for and how they will impact your day to day lives!
Finally, you can now check out the updated Voter Info page- here you can find your sample ballot, where your polling locations are and your local newspaper endorsements! Check it out at www.wiseuptx.com/voter-info/ #WiseUp
2016-11-0119 min
WiseUp TXAccountability Across The BoardIn this segment I briefly discuss how we need to hold our politicians, media and ourselves accountable for the decisions we make and the articles we choose to read about politics.
I also talk about the media's coverage on HRC's health, how HRC dealt with her pneumonia issue, Trump's lack of transparency on his health records, and the latest news in Texas Politics.
Finally, I have an interview with Vance Black who is a citizen of the Cherokee nation and was kind enough to discuss the ongoings of the Dakota Access Pipeline Movement occurring in North Dakota as we speak...
2016-09-2036 min
WiseUp TXVeepstakesThe latest WiseUp podcast contains the news of the week, basic information about World Refugee Day (June 20, 2016) and the potential VEEP candidates for both Donald Trump and Hillary Clinton.
Original air date: June 21, 2016
2016-06-2135 min
WiseUp TXJustice Is A Manifestation Of Love - Part 1In the latest WiseUp podcast, I discuss the major news from the past two weeks affecting our nation and Texas. I also have an exclusive interview with Simran Jeet Singh discussing a study the Institute for Diversity and Civic Life did on Islamaphobia and it's implications in Texas.
The Islamaphobia in Texas study is the first of its kind and the information will be pivotal in deciding the best way to talk about the problem and combat Islamaphobia.
You can read about the study here: https://diversityandciviclife.org/research/islamophobia-in-texas/
Original air date: June 7, 2016
2016-06-0740 min
WiseUp TXWiseUp Weekly NewsNews affecting our nation and the great state of Texas! Plus, a personal plea to our South Asian community to become a bone marrow donor to help save lives.
2016-05-1713 min
WiseUp TXSway To The South Asian TuneNew podcast/blogpost covering the results of the political survey for the South Asian community. Thanks to everyone who participated! #WiseUp
2016-04-0113 min